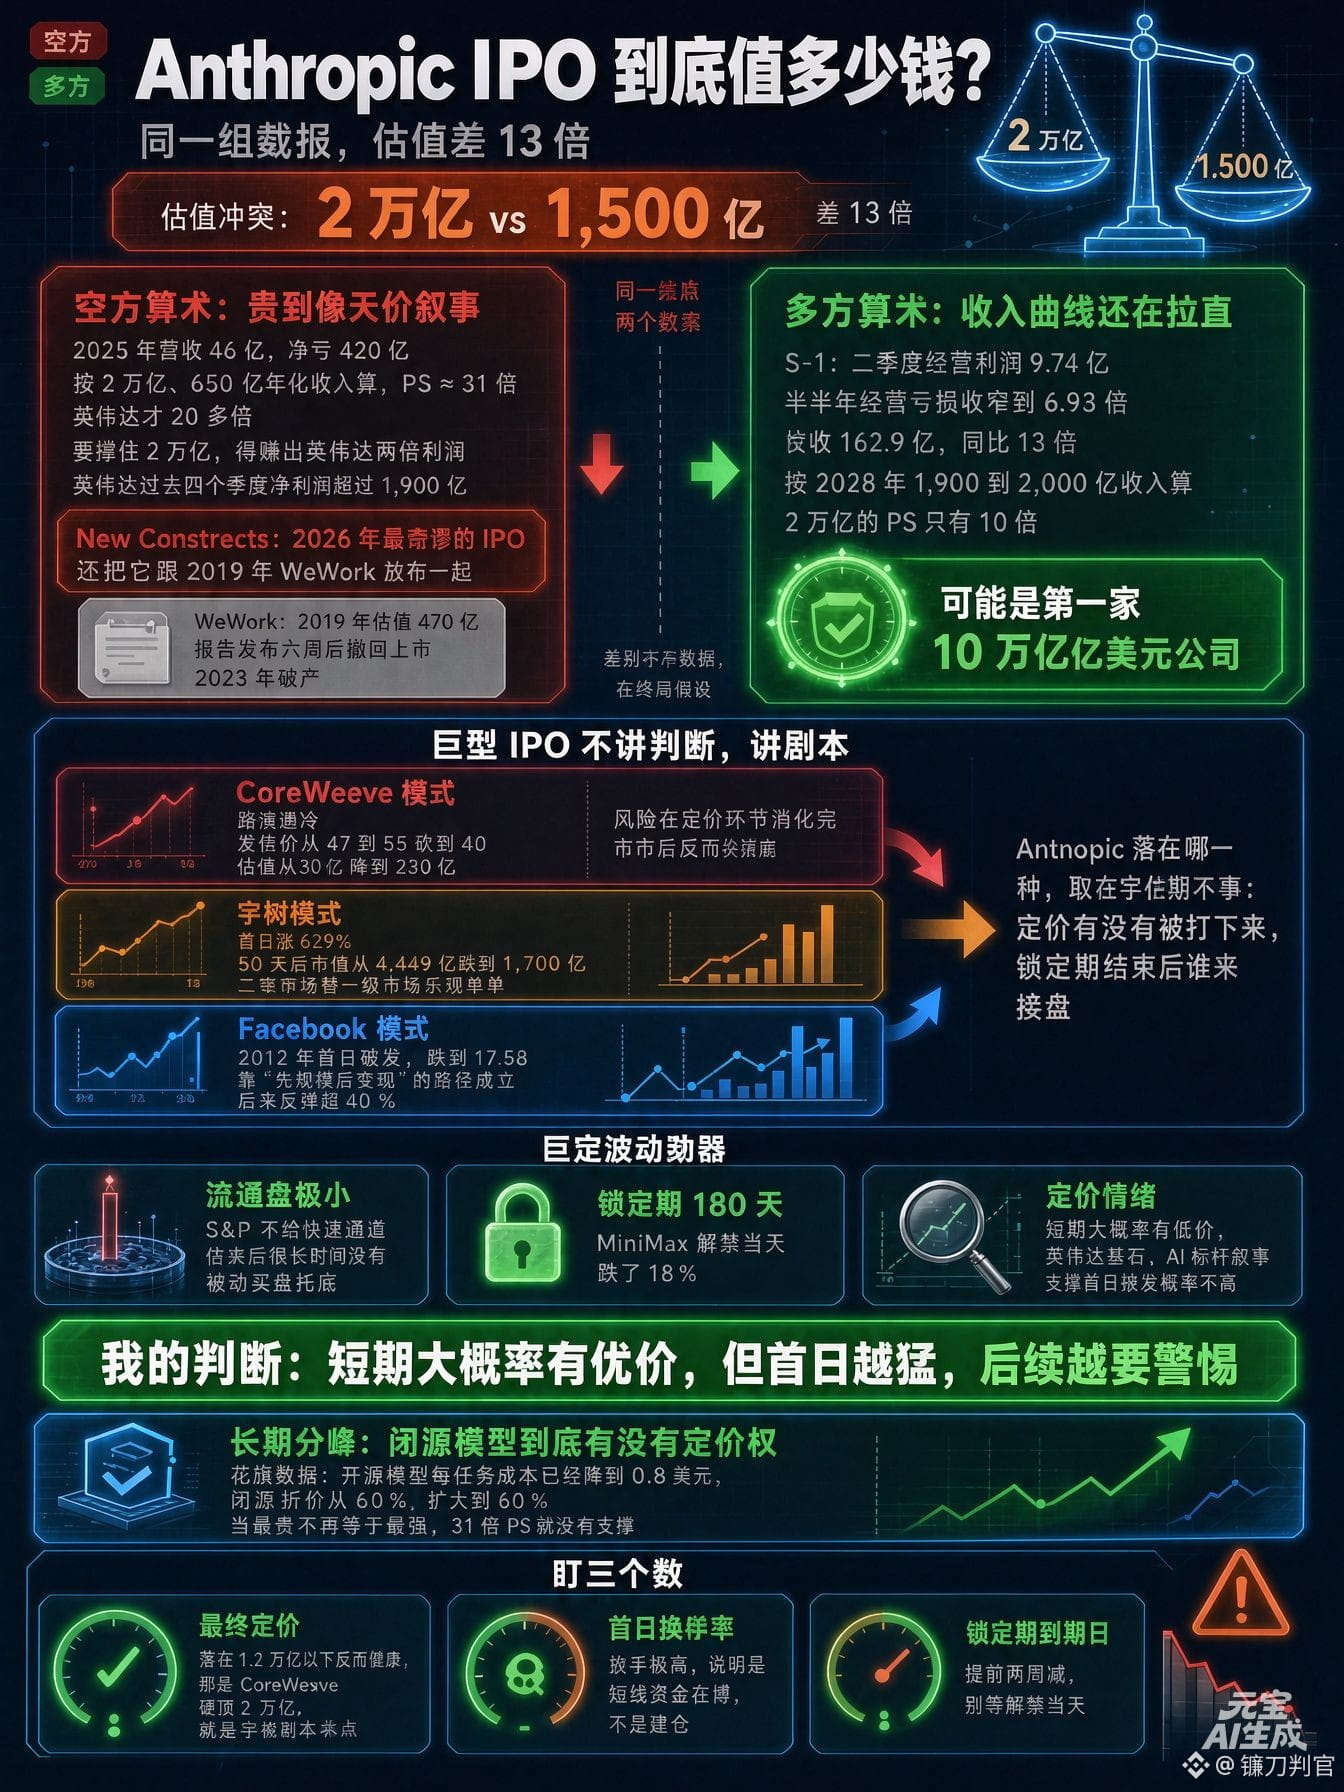
Сколько на самом деле стоит IPO Anthropic?
Одни говорят — 2 трлн. Другие — 150 млрд.
Разница — в 13 раз.
Оценка в 150 млрд — от независимой исследовательской компании New Constructs. Формулировка у них жёсткая: самое нелепое IPO 2026 года.
Они даже сравнили его с WeWork в 2019 году.
Тогда WeWork оценивали в 47 млрд. Через шесть недель после публикации отчёта компания отозвала заявку на IPO, а в 2023 году обанкротилась.
Вчера вечером я сказал, что компания придёт высасывать деньги. Сегодня давайте сначала разберёмся, насколько она тяжеловесна.
У медведей арифметика жёсткая.
Выручка за 2025 год — 4,6 млрд, чистый убыток — 42 млрд. При оценке в 2 трлн и годовой выручке в 65 млрд коэффициент P/S составит 31.
У Nvidia — всего чуть больше 20.
Чтобы оправдать оценку в 2 трлн, нужно получать вдвое больше прибыли, чем Nvidia.
За последние четыре квартала чистая прибыль Nvidia превысила 190 млрд.
Поэтому вывод New Constructs звучит ещё жёстче: это IPO не для инвесторов публичного рынка, а для выхода из инвестиций частных акционеров и инсайдеров.
У быков тоже есть своя арифметика.
В форме S-1 указано, что операционная прибыль во втором квартале составила 974 млн, а операционный убыток за первое полугодие сократился до 693 млн. Выручка — 16,29 млрд, рост год к году — в 13 раз.
Если исходить из прогноза самой компании — выручка в 2028 году составит 190–200 млрд, — то P/S при оценке в 2 трлн будет всего 10.
Уже звучат заявления: Anthropic может стать первой компанией стоимостью 10 трлн долларов.
Одни и те же данные — два разных вывода.
Разница не в цифрах, а в предположениях о конечном результате.
Одни смотрят на кривую выручки через три года, другие — на счета за расходы в этом году.
Меня больше интересует, что будет после выхода на биржу.
В случае гигантских IPO речь не о росте или падении, а о сценарии.
Сценарий CoreWeave: интерес на роуд-шоу оказался слабым, цену размещения снизили с диапазона 47–55 до 40, а оценку — с 32 до 23 млрд.
Риски отыграли на этапе ценообразования, поэтому после выхода на биржу акции не рухнули.
Сценарий Unitree: в первый день акции выросли на 629%, а через 50 дней рыночная капитализация упала с 444,9 до 170 млрд. Оптимизм инвесторов на первичном рынке пришлось оплачивать участникам вторичного рынка.
Сценарий Facebook: в первый день торгов в 2012 году акции упали ниже цены размещения — до 17,58. Ставка на то, что сначала компания нарастит масштабы, а потом начнёт зарабатывать, оправдалась: позже акции отскочили более чем на 40%.
К какому сценарию ближе Anthropic, зависит от двух вещей: удастся ли сбить цену размещения и кто будет покупать акции после окончания периода блокировки.
Три фактора усилят волатильность.
Очень маленький объём акций в свободном обращении. S&P не предоставит ускоренный порядок включения в индекс, поэтому долгое время после IPO акции не будут поддерживать пассивные покупатели. Период блокировки — 180 дней; в день окончания периода блокировки акций MiniMax они упали на 18%.
$ANTHROPIC