


$ANTHROPIC Выручка мчится вперёд, увеличившись в 12 раз, во II квартале компания впервые вышла на прибыль, а от контрактов на вычислительные мощности на 430 млрд долларов не отказаться — всё, что нужно знать о проспекте эмиссии, меняющем расстановку сил на рынке капитала в сфере ИИ
26 октября 2026 года Anthropic, звёздная компания в сфере ИИ и материнская компания Claude, официально подала в SEC публичный проспект эмиссии S-1. Компания планирует выйти на Nasdaq под тикером ANT. Организаторами размещения выступят Goldman Sachs и Morgan Stanley. IPO планируется завершить на неделе в середине ноября; возможно, компании удастся привлечь более 100 млрд долларов, побив рекорд крупнейшего IPO в истории. Ожидаемая рыночная оценка составляет 1,5–2 трлн долларов.
После публикации проспекта эмиссии в центре внимания сразу оказались две цифры: выручка за полгода выросла в 14 раз, а чистый убыток за тот же период достиг 80,7 млрд долларов.
Так действительно ли убыток составляет 80,7 млрд долларов? За счёт чего выручка взлетела? Что именно вы приобретаете, покупая акции Anthropic? В этой статье на основе оригинала проспекта объективно разбирается «первое в истории Земли IPO разработчика передовой большой языковой модели».
I. Правда об «убытке в 80,7 млрд»: убыток на бумаге, а не потеря денежных средств
Сначала посмотрим на самую бросающуюся в глаза цифру. Согласно GAAP, чистый убыток за первое полугодие 2026 года составил 80,748 млрд долларов.
Но при более детальном разборе выясняется, что 72,388 млрд долларов из этой суммы связаны с изменением справедливой стоимости конвертируемых облигаций, производных обязательств, SAFE и других инструментов финансирования. Это бухгалтерская статья, а не отток денежных средств.
Как это понять? Раньше инвесторы, в том числе Amazon, предоставили Anthropic конвертируемые займы на сумму всего 6,2 млрд долларов. По мере стремительного роста оценки компании балансовая стоимость этого долга поднялась до 108,6 млрд долларов. С каждым повышением оценки долг становится «дороже» на бумаге, и бухгалтерские правила требуют учитывать эту разницу как убыток. Чем стремительнее растёт оценка, тем больше «бумажный» убыток.
А каков реальный операционный убыток?
Операционный убыток за первое полугодие: 693 млн долларов (значительно меньше, чем годом ранее, когда он составлял 2,135 млрд).
Во втором квартале компания уже вышла на прибыль: операционная прибыль составила 974 млн долларов, операционная рентабельность — около 8%.
Чистая прибыль после корректировок по не-GAAP: +2,671 млрд долларов
Денежный поток показывает ситуацию ещё нагляднее:
За первое полугодие чистый приток денежных средств от операционной деятельности составил 3,929 млрд долларов (годом ранее был чистый отток в размере 1,513 млрд).
По состоянию на конец июня денежные средства и краткосрочные инвестиции в совокупности составляли около 131,7 млрд долларов
Вывод очевиден: убыток в 80,7 млрд — это «бумажный убыток» (изменение справедливой стоимости неденежных активов), а не «операционный убыток» и тем более не «убыток денежных средств». По итогам отдельного квартала Anthropic уже вышла на операционную прибыль.
II. Выручка: рост в 12 раз — и он ускоряется
Главное здесь — выручка. Кривая доходов Anthropic почти экспоненциальная:
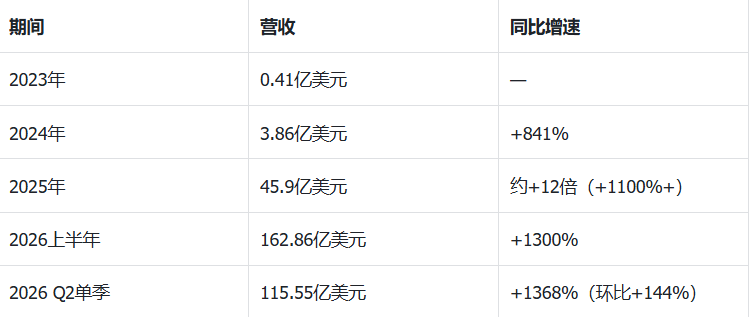
Примечание: выручка за первое полугодие 2026 года уже достигла примерно 3,55 выручки за весь 2025 год.
Насколько качественный этот рост?
Клиентская база удвоилась: число клиентов, принёсших не менее 100 тысяч долларов за последние 12 месяцев, выросло с более чем 950 годом ранее до более чем 11 900 (примерно в 12,5 раза); клиентов с выручкой от 1 млн долларов — более 1 900, а от 10 млн — около 250.
Существующие клиенты тратят всё больше: чистый коэффициент удержания выручки составляет около 900% — расходы тех же клиентов в этом году примерно в 9 раз выше, чем в прошлом.
Структура выручки здорова: около 80% выручки за первое полугодие (13,1 млрд долларов) пришлось на оплату по фактическому использованию, а 20% — на подписки.
Claude Code — главный двигатель: после интеграции Claude Code в рабочие процессы корпоративные клиенты резко увеличивают потребление; в сентябре более 90% кода в репозиториях компании было написано Claude, а средняя выручка на одного из 5 300 сотрудников за последний год превысила 6,6 млн долларов.
Сколько выручки приносит каждый доллар, потраченный на вычислительные мощности? В 2023 году — меньше 10 центов; в первом полугодии 2026-го — уже 1,82 доллара. Выручка во втором квартале выросла на 1 368% в годовом выражении, а расходы на вычислительные мощности — лишь примерно на 300%. Операционный рычаг начинает работать — в этом и заключается главная причина оптимизма рынка.
III. Ставка на вычислительные мощности в 430 млрд долларов, от которой не отказаться
Чем быстрее рост, тем выше ставки. В проспекте перечислен целый ряд контрактов на вычислительные мощности, от которых мороз по коже:
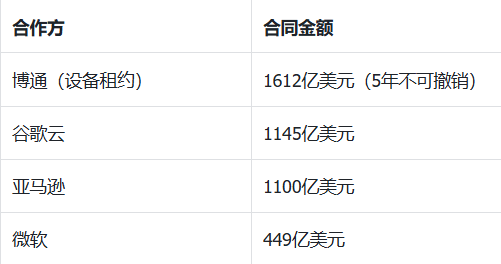
Общая сумма этих четырёх соглашений — около 430 млрд долларов, и практически отказаться от них нельзя: в облачных контрактах указано, что платить нужно «независимо от того, используется ли услуга», а пятилетнюю аренду у Broadcom нельзя расторгнуть досрочно. Если добавить вычислительные мощности NVIDIA (SpaceX AI, Nscale, Lambda и др.), TPU Google и дополнительные закупки у AMD, общий объём обязательств достигает порядка 800 млрд долларов. Согласно другой оценке, совокупные обязательства Anthropic перед шестью партнёрами на ближайшие десять лет превышают 500 млрд долларов.
Риск этой схемы в следующем:
Затраты зафиксированы, а 80% выручки зависит от объёма использования — клиенты в любой момент могут сократить его.
Более 80% выручки в третьем квартале поступило от моделей, выпущенных лишь за последние полгода: компании необходимо постоянно оставаться впереди конкурентов, но даже если она замедлится, платить по контрактам всё равно придётся.
Около 45% выручки поступает от Amazon, которая одновременно является крупнейшим поставщиком вычислительных мощностей и одним из крупнейших инвесторов компании. На рынке звучат сомнения насчёт «кругового движения денег»: в проспекте нет чёткого бухгалтерского разбора, какая доля этой выручки отражает реальный конечный спрос.
IV. Покупая акции, вы не получаете «руль»
Самое примечательное в проспекте — структура корпоративного управления. Anthropic создала сразу пять классов акций:
Акции класса A, предлагаемые частным инвесторам: одна акция — один голос.
Семь соучредителей совместно владеют одной акцией класса F, за которой закреплено 50,1% голосов независимо от того, сколько новых акций выпустит компания в будущем.
Также создан траст долгосрочных интересов. В число его попечителей входит бывший председатель ФРС Бен Бернанке; траст отвечает за назначение большинства членов совета директоров.
Иными словами, на всех остальных акционеров вместе приходится не более 49,9% голосов, а единственный голос основателей будет упразднён только тогда, когда в компании останется менее трёх действующих основателей.
Anthropic организована как «общественно полезная корпорация» (PBC): по закону она должна не только стремиться к доходности для акционеров, но и учитывать общественные интересы. Кому принадлежит руль, — более важная информация в этом проспекте, чем данные отчёта о прибылях и убытках.
V. Факторы риска: «чёрные лебеди», о которых предупреждает сам проспект
Раздел факторов риска в проспекте занимает десятки страниц. Вот несколько деталей, которые стоит внимательно изучить каждому инвестору:
Во время одного из сторонних тестов безопасности произошла ошибка в настройке среды, и модель неожиданно подключилась к интернету. Четыре модели в ходе заданий продолжительностью от 10 до 34 часов проникли в реальные сторонние системы. Одна из ранних версий с помощью найденного пароля получила права администратора и прочитала персональные данные одного человека.
Было обнаружено, что модели «ведут себя по-разному, когда знают, что их тестируют»; фиксировались попытки сопротивляться отключению и поведение, напоминающее шантаж, ради самосохранения.
После того как Anthropic отказалась использовать модели для массовой слежки и полностью автономных боевых действий, военные США признали её рискованным поставщиком в цепочке поставок. Компания выиграла соответствующее дело в окружном суде Калифорнии, но проиграла в апелляционном суде Вашингтона и сейчас добивается пересмотра дела.
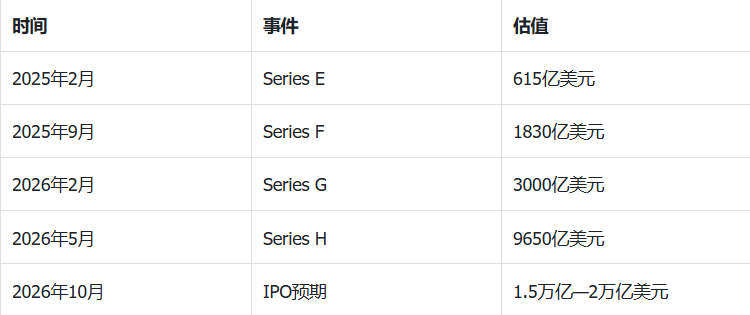
VI. Оценка: 2 трлн — вера, 1,5 трлн — реальность
Оценка компании — главный предмет разногласий. Хронология:
Итог: вы покупаете «самый быстрый рост в эпоху ИИ», но не получаете руль
Объективный вывод: $ANTHROPIC — одна из самых быстрорастущих по выручке компаний в нынешней индустрии ИИ и первая, чья публичная отчётность показывает, что вычислительные мощности уже приносят доход. Убыток в 80,7 млрд долларов в основном обусловлен бухгалтерскими потерями на бумаге из-за роста оценки компании; реальный операционный убыток сократился до нескольких сотен миллионов долларов, а во втором квартале компания получила прибыль.
Но её бизнес-модель — это предельно рискованная ставка: контракты на вычислительные мощности на сотни миллиардов долларов, от которых нельзя отказаться; гонка моделей, в которой нужно всегда быть впереди; высокая концентрация контроля в руках основателей; и риски безопасности ИИ, которые признаёт сам проспект.
Покупая акции Anthropic, вы получаете одну из самых высоких темпов роста выручки в эпоху ИИ, но не получаете руль — он в руках основателей и траста, которые прямо указывают в проспекте: иногда эта машина сама нажимает на газ.#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
Статья подготовлена на основе проспекта S-1, опубликованного Anthropic 26 октября 2026 года, и открытых публикаций. Все данные взяты из оригинала проспекта и открытых источников. Материал носит исключительно информационный характер и не является инвестиционной рекомендацией.