

Токенизация для институциональных инвесторов набирает обороты. Но выпуск, внедрение и ликвидность — это три совершенно разные вещи.
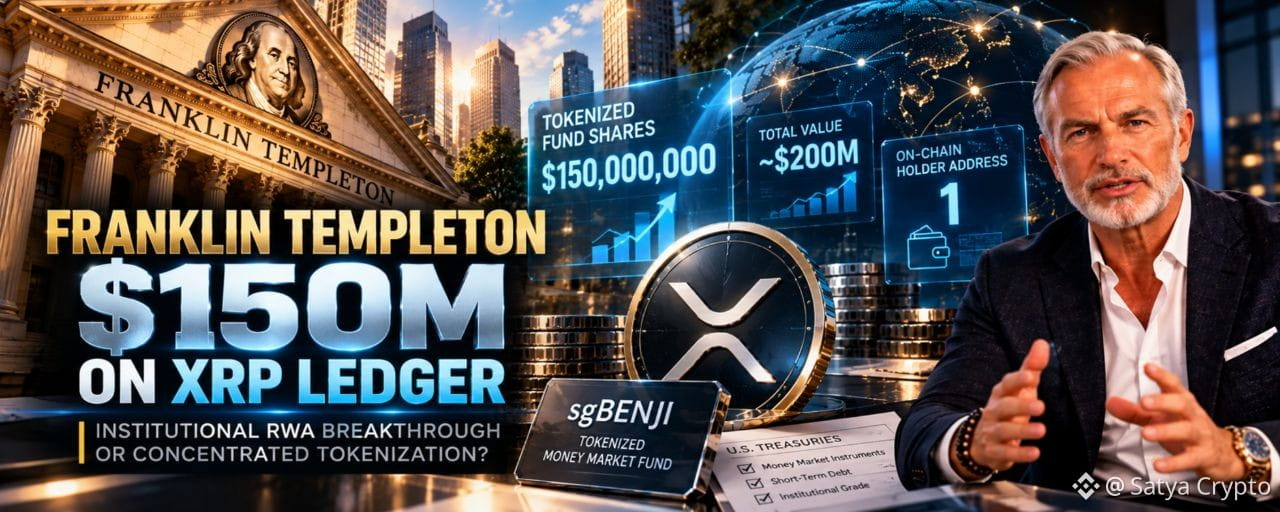
Franklin Templeton добавила в XRP Ledger (XRPL) токенизированные доли фонда денежного рынка примерно на 150 миллионов долларов.
Это не очередное предложение о партнерстве в сфере блокчейна. Выпуск уже зафиксирован в блокчейне.
После этих транзакций на XRPL находилось почти 193 миллиона акций sgBENJI общей оценочной стоимостью около 200 миллионов долларов при цене 1,039 доллара за акцию, зафиксированной в переводах.
Для индустрии активов реального мира (RWA) это значительный прогресс.
Но есть деталь, заслуживающая особого внимания: весь баланс XRPL находится на одном кошельке.
Что это на самом деле говорит о внедрении технологии институциональными участниками?
1. СДЕЛКИ, СТОЯЩИЕ ЗА ГРОМКИМИ ЗАГОЛОВКАМИ
Согласно опубликованному CoinDesk 24 октября материалу, последнее расширение включало две квитанции о внесении денежных средств на сумму около 75 млн долларов каждая.
Затем были выпущены две соответствующие партии, каждая чуть более чем по 72,18 млн долей sgBENJI.
Итог:
Новые подписки: около 150 млн долларов.
Вновь зарегистрированные доли: около 144,37 млн.
Общий баланс XRPL: около 192,7 млн долей.
Стоимость по зафиксированной цене 1,039 доллара за долю: около 200 млн долларов.
Адреса держателей в блокчейне: один.
Баланс вырос примерно с 48 млн до почти 193 млн долей.
Это означает значительный рост числа долей фонда, зарегистрированных в XRPL.
Однако не следует путать эту сумму с общей стоимостью всех токенизированных фондов Franklin Templeton во всех блокчейнах.
2. ЧТО ИМЕННО ПРЕДСТАВЛЯЕТ СОБОЙ sgBENJI?
sgBENJI представляет собой доли сингапурского фонда Franklin Templeton OnChain U.S. Dollar Short-Term Money Market Fund.
Фонд инвестирует в краткосрочные долговые инструменты и инструменты денежного рынка в долларах США, включая государственные ценные бумаги, коммерческие векселя и банковские депозиты.
В отличие от обычного стейблкоина, привязанного к доллару, доля фонда представляет собой инвестиционную долю, стоимость которой может меняться.
То, чем владеет инвестор, определяется структурой фонда, реестром долей, правилами допуска и применимыми юридическими документами.
Блокчейн — часть инфраструктуры, используемой для представления и передачи этой доли.
Это различие важно.
Токенизированная доля фонда не становится автоматически эквивалентом денежных средств, обычной криптовалюты или стейблкоина, который можно свободно погасить.
3. ПОЧЕМУ ВАЖНО, ЧТО КОШЕЛЁК ОДИН?
Все вновь выпущенные доли поступили на тот же адрес, который уже хранил баланс фонда в XRPL.
CoinDesk также сообщил, что у кошелька-получателя и счёта-эмитента совпадают восемь адресов, имеющих право подписи, а для одобрения транзакции требуются две подписи.
Это указывает на строгий операционный контроль.
Но один публичный кошелёк не обязательно означает одного инвестора.
Кастодиан, брокер или институциональный посредник может хранить активы нескольких конечных клиентов на одном омнибусном счёте.
Публичный реестр может показывать баланс и переводы, не раскрывая каждого бенефициарного владельца, указанного во внесетевом реестре.
Таким образом, данные подтверждают концентрацию активов в блокчейне.
Они не показывают, сколько конечных инвесторов участвовало.
4. ВЫПУСК ТОКЕНОВ — НЕ ТО ЖЕ САМОЕ, ЧТО ЛИКВИДНОСТЬ РЫНКА
В индустрии RWA часто отмечают общую стоимость токенизированных активов.
Этот показатель полезен, но не даёт полной картины.
Рассмотрим пять разных этапов:
Выпуск — создаются токены, представляющие финансовые активы.
Распределение — эти активы переходят к подходящим конечным инвесторам.
Возможность передачи — инструменты можно передавать между уполномоченными держателями.
Ликвидность — покупатели и продавцы могут совершать значимые сделки по конкурентным ценам.
Погашение — инвесторы могут реализовать свои договорные права в рамках установленных процедур.
Каждый этап создаёт свою экономическую ценность.
Баланс в блокчейне на сумму 200 млн долларов не доказывает, что существует ликвидный вторичный рынок на такую же сумму.
Ключевые вопросы касаются доступа к торгам, наличия контрагентов, глубины книги заявок, правил расчётов и транзакционных издержек.
5. ЧТО ЭТО ЗНАЧИТ ДЛЯ XRP?
XRPL — сеть, в которой регистрируются доли этого фонда.
Это показательный пример использования блокчейн-инфраструктуры финансовыми институтами.
Однако выпуск на 150 млн долларов не означает, что инвесторы купили XRP на эту сумму.
Нативный токен XRP выполняет в сети другую роль, в том числе используется для оплаты комиссий за транзакции и выполнения определённых требований к резервам.
Подписка на доли фонда и спрос на XRP на спотовом рынке — не взаимозаменяемые понятия.
Тем, кто оценивает перспективы XRP на рынке, следует отделять внедрение сети от реальных механизмов, формирующих спрос на токен.
6. БОЛЕЕ ШИРОКАЯ ИНСТИТУЦИОНАЛЬНАЯ СТРАТЕГИЯ
Сотрудничество Franklin Templeton с DBS и Ripple позволяет лучше понять контекст.
В сентябре 2025 года компании объявили о планах изучить торговые и кредитные решения, объединяющие токенизированные доли фонда денежного рынка с привязанным к доллару стейблкоином RLUSD от Ripple.
Предлагаемая инфраструктура позволит подходящим институциональным участникам взаимодействовать с токенизированными инвестиционными продуктами более гибко.
Долгосрочная возможность заключается не просто в размещении активов в блокчейне.
Речь идёт о создании систем, в которых регулируемые активы можно эффективно хранить, передавать, использовать для финансирования и рассчитывать по ним.
Однако внедрение зависит от юридической исполнимости, условий хранения активов, доступности контрагентов, доступа к рынку и операционной надёжности.
7. ПЯТЬ ВОПРОСОВ, КОТОРЫЕ СТОИТ ЗАДАТЬ ИНВЕСТОРАМ В RWA
Прежде чем считать любое объявление о токенизированных активах крупным прорывом, задайте себе следующие вопросы:
Какие юридические права предоставляет токен?
Кто в конечном счёте контролирует хранение активов и расчёты?
Сколько независимых бенефициарных владельцев можно установить?
Доступны ли в действительности значимые торги на вторичном рынке?
Могут ли держатели погасить свои доли на чётко определённых условиях?
Рост баланса токенизированных активов может быть важным признаком развития инфраструктуры, но не доказывает широкого участия инвесторов.
Оба утверждения могут быть верны одновременно.
ГЛАВНЫЙ ВЫВОД
Последний выпуск Franklin Templeton в XRPL — значимое событие для токенизации активов институциональными участниками.
Записи о транзакциях показывают, что регулируемые инвестиционные продукты всё чаще представлены в публичной блокчейн-инфраструктуре.
Однако концентрация активов на одном кошельке подчёркивает важное различие:
Объём выпуска в блокчейне поддаётся измерению. Для подтверждения распределения среди инвесторов и возможности совершать сделки с реальной ликвидностью нужны отдельные доказательства.
О следующем этапе внедрения RWA будут судить не только по объёму токенизированных активов, но и по тому, что инвесторы могут с ними делать на практике.
ГЛАВНЫЙ ВОПРОС:
Переходит ли индустрия RWA от экспериментов к работающим рынкам капитала или выпуск токенов по-прежнему опережает развитие ликвидности на вторичном рынке?
Поделитесь своим мнением.
Источники:
CoinDesk — Franklin Templeton добавила доли фонда на 150 млн долларов в XRP Ledger, 24 октября 2026 года.
Franklin Templeton — документация для Сингапура по фонду Franklin OnChain U.S. Dollar Short-Term Money Market Fund.
Franklin Templeton / DBS / Ripple — объявление о торговых и кредитных решениях, 18 сентября 2025 года.
BitChoice | Satya — независимые исследования криптовалют и RWA.
Опубликовано 26 октября 2026 года.
Только в образовательных и информационных целях. Не является финансовой рекомендацией.