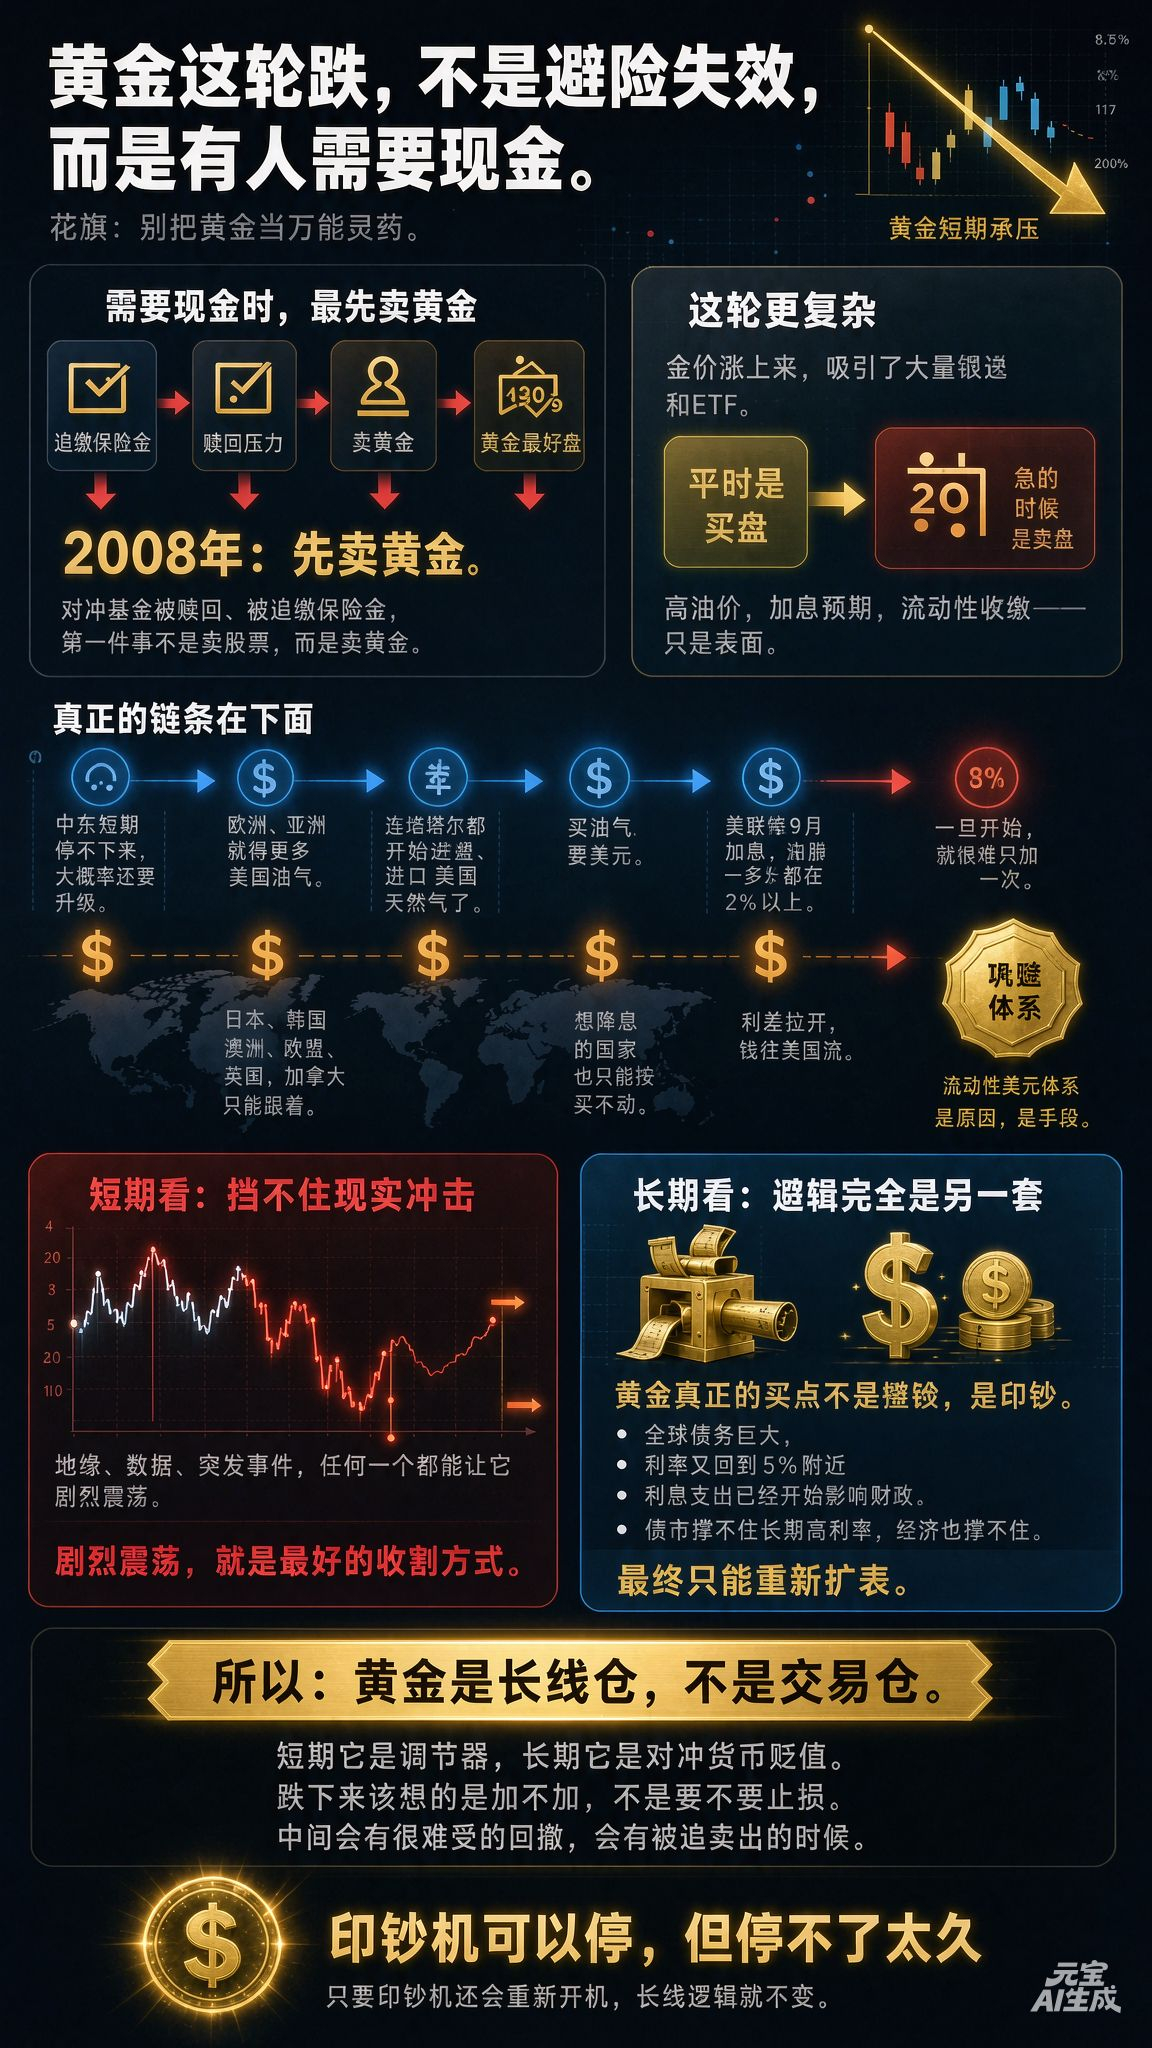
На этом падении золота многие кричат, что оно перестало быть защитным активом?
Дело не в этом. Просто кому-то нужны деньги.
Прежде всего, не стоит считать золото панацеей.
Когда инвесторам нужно внести дополнительное обеспечение или получить наличные, золото — самый удобный для продажи актив.
Именно так было в 2008 году. Когда хедж-фонды столкнулись с оттоком средств и требованиями о внесении дополнительного обеспечения, первым делом они продавали золото: ведь продать его проще всего.
В этот раз всё сложнее.
Рост цен на золото привлёк множество частных инвесторов и ETF.
Обычно эти люди покупают, но в трудную минуту сами становятся продавцами.
Высокие цены на нефть, ожидания повышения ставок, ужесточение условий ликвидности — всё это лишь внешняя сторона происходящего.
Настоящая цепочка событий выглядит так.
Конфликт на Ближнем Востоке вряд ли скоро утихнет и, скорее всего, будет обостряться. Европе и Азии придётся закупать больше американских нефти и газа; даже Катар начал импортировать американский природный газ. Для покупки нефти и газа нужны доллары.
В сентябре ФРС повысила ставку, а инфляция уже больше года держится выше 2%.
Как только этот процесс начинается, ограничиться одним повышением очень трудно.
Когда ФРС повышает ставку, Японии, Южной Корее, Австралии, ЕС, Великобритании и Канаде остаётся только следовать за ней;
странам, которые хотят снизить ставки, тоже приходится выжидать.
Разрыв в процентных ставках увеличивается, и капитал перетекает в США.
Оба этих фактора ведут к одной цели: укреплению долларовой системы.
Ужесточение условий ликвидности — не причина, а инструмент.
Поэтому нынешнее положение золота действительно непростое.
В краткосрочной перспективе оно не способно противостоять реальным потрясениям. Геополитика, экономические данные, неожиданные события — любое из них может вызвать резкие колебания. А резкие колебания — лучший способ собрать урожай.
Но в долгосрочной перспективе логика совсем иная.
Настоящий повод покупать золото — не защита от рисков, а печатание денег.
Мировой долг сейчас достиг такого масштаба, а процентные ставки снова приблизились к 5%, что расходы на обслуживание долга уже начинают давить на бюджеты. Рынок облигаций не выдержит длительного периода высоких ставок, как не выдержит и экономика.
Когда это произойдёт, выход будет только один: снова расширять баланс.
Поэтому вопрос не в том, будет ли количественное смягчение, а в том, когда оно начнётся.
Вот почему я постоянно говорю: золото — это долгосрочная позиция, а не инструмент для торговли.
В краткосрочной перспективе оно служит регулятором, в долгосрочной — защитой от обесценивания валюты. Когда цена падает, нужно думать, стоит ли докупать, а не пора ли фиксировать убыток.
Впереди будут болезненные просадки и моменты, когда придётся продавать. Но пока печатный станок может снова заработать, долгосрочная логика не меняется.
Печатный станок можно остановить, но ненадолго.
$XAU
#黄金