Сегодня я как следует попробовал Binance AI Pro и, честно говоря, был немного шокирован.
(Промпт для стратегии — в конце)
Ещё несколько дней назад я думал, что он умеет только отвечать на вопросы. А сегодня прошёл весь процесс от начала до конца и обнаружил, что с его помощью действительно можно создать стратегию и запустить её на реальном рынке 😂
Я использовал именно тот пример с SK Hynix:
Премия ADR к акциям на корейском рынке достигает 45% — продаём ADR в шорт, покупаем корейские акции; когда премия возвращается к 35%, закрываем обе позиции. Сначала нужно привести к единому виду коэффициент конвертации и методику расчёта.
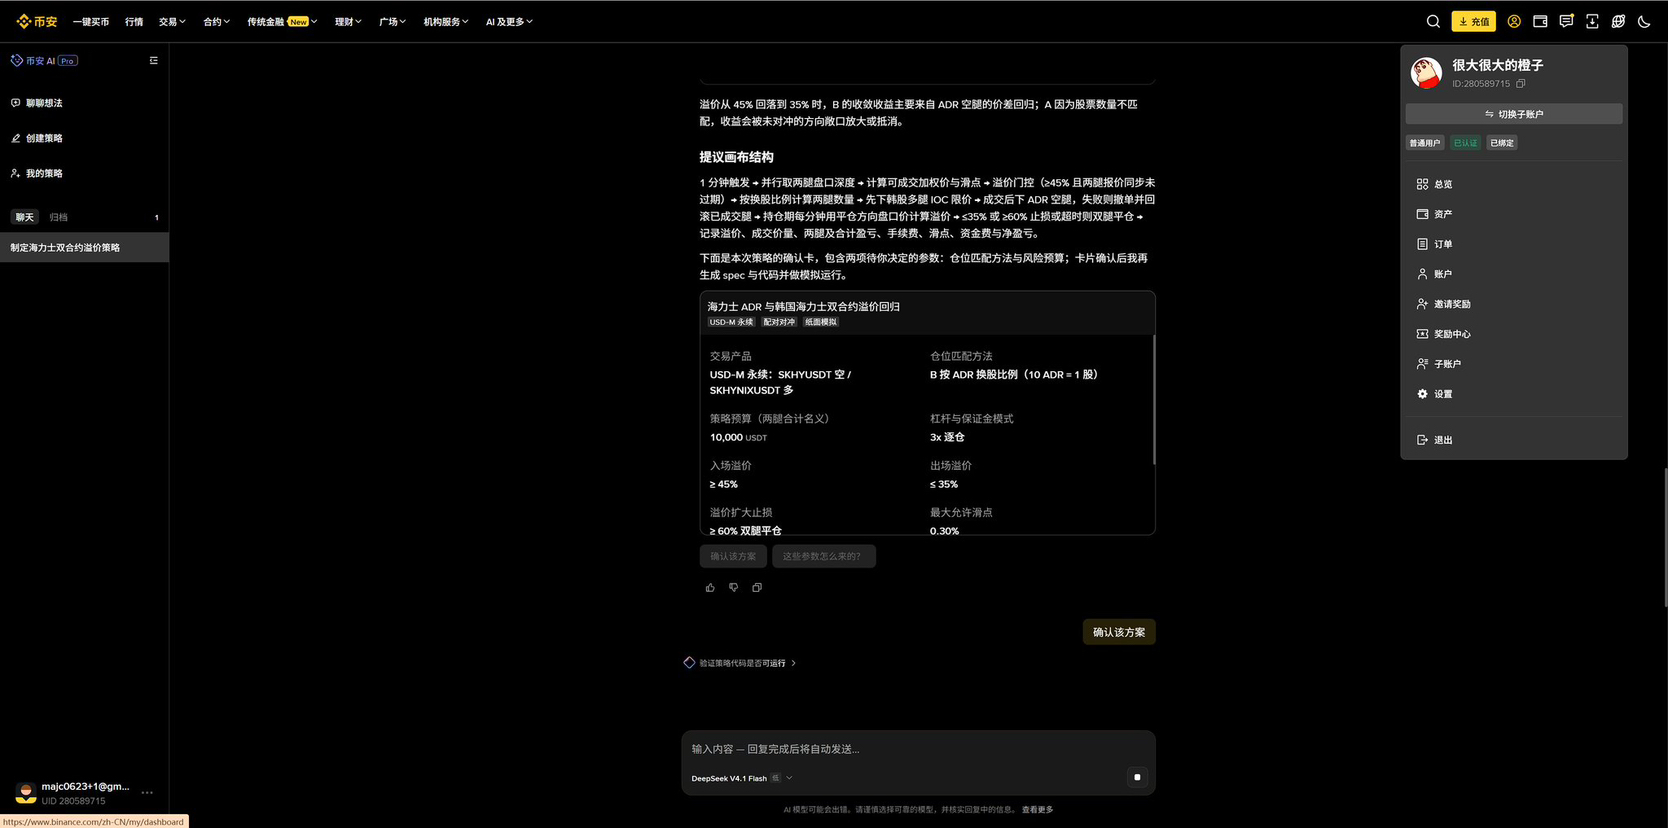
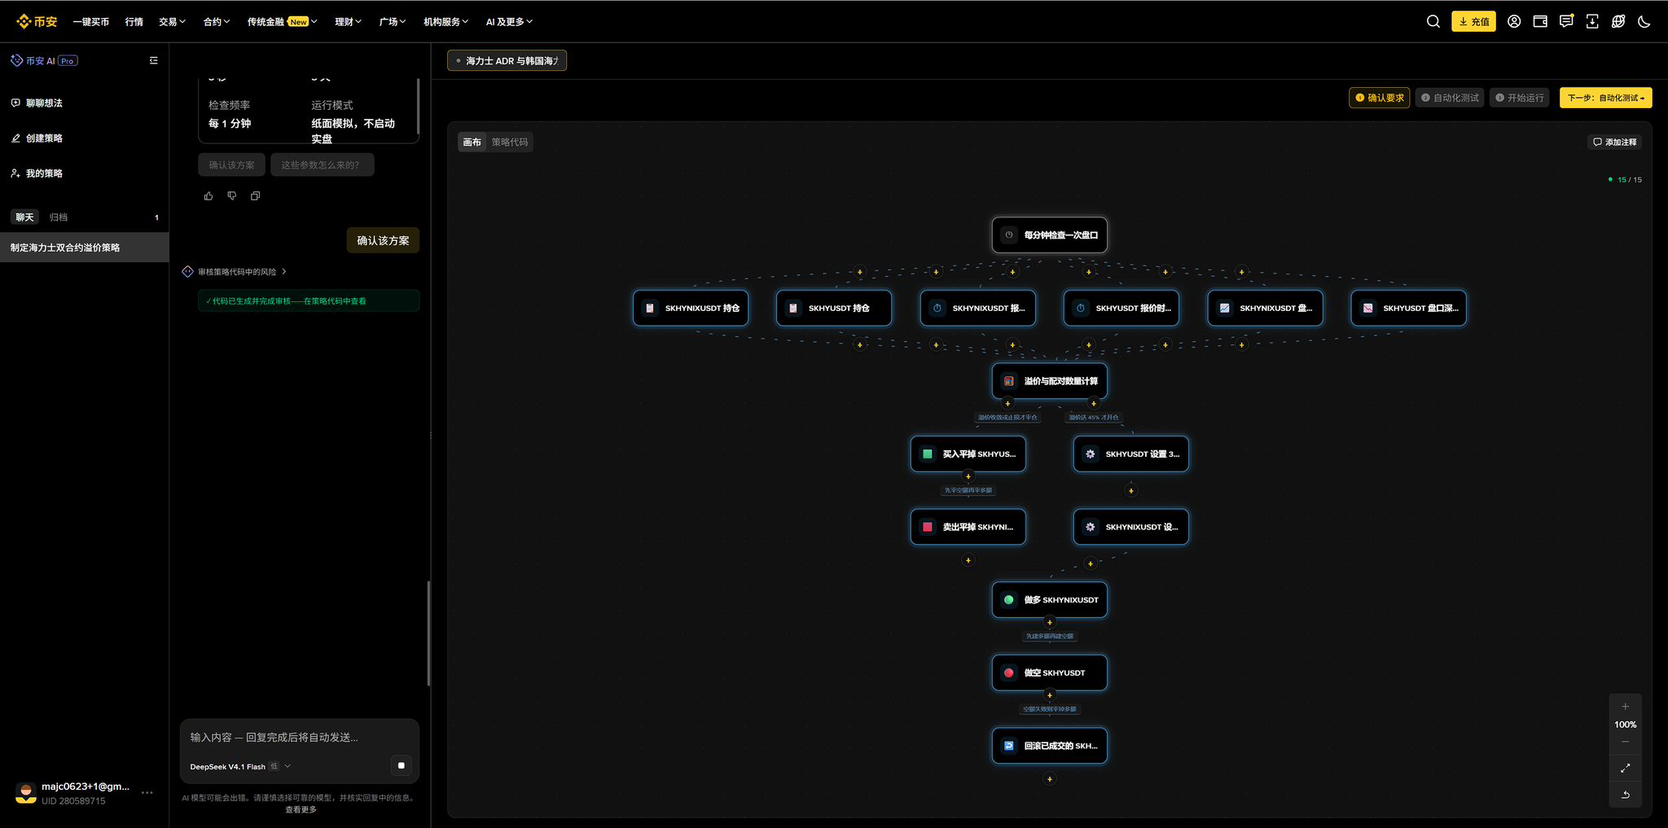
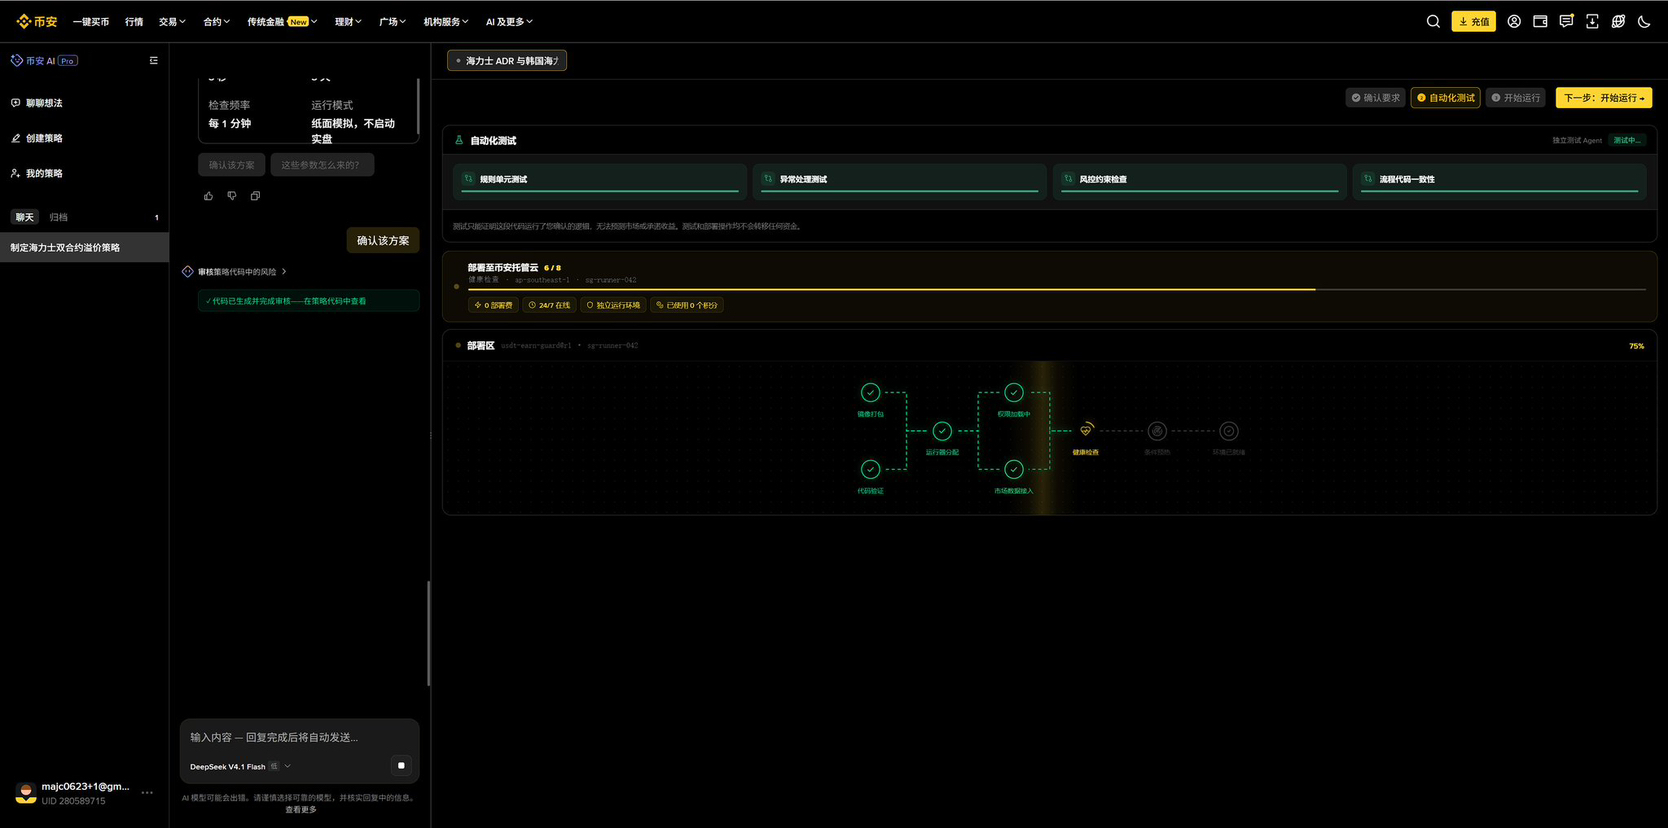
Я рассказал ему свою идею и подробно обсудил условия. Он сгенерировал код и визуальную схему стратегии, затем протестировал и развернул её — и в итоге стратегия заработала на моём счёте. Весь процесс оказался намного проще, чем я ожидал.
Те, кто раньше занимался программированием, должны знать: на словах такая стратегия состоит всего из пары фраз, но самостоятельно реализовать её не так-то просто. Рыночные данные, торговые API, серверы, всевозможные ошибки — на каждом этапе нужно потратить время.
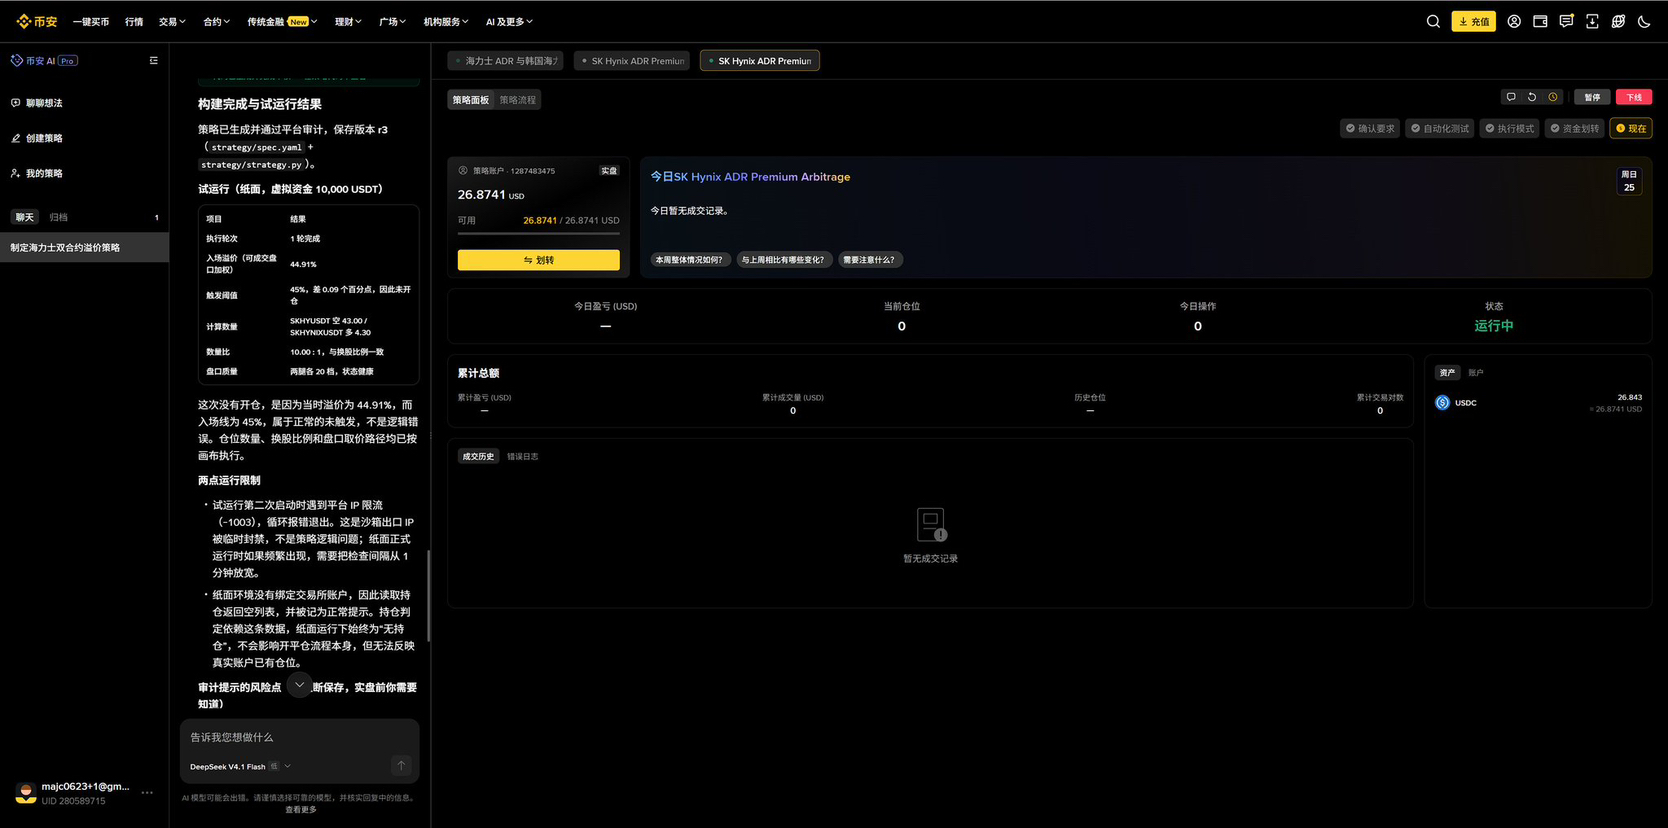
На этот раз все эти этапы удалось пройти на одной странице. Когда в конце я увидел статус «Запущено», подумал: а ведь штука интересная.
По моему опыту, это лучший ИИ для криптотрейдинга из тех, которыми я пользовался. От разработки стратегии до запуска реальной торговли — на каждом этапе заметно, насколько он опережает другие решения.
Больше всего мне хотелось именно этого: когда появляется торговая идея, не возиться снова с инфраструктурой, а просто попросить создать стратегию и проверить, работает ли она на самом деле.
Теперь это действительно возможно.
Разумеется, пока удалось успешно развернуть и запустить стратегию, но на момент создания скриншота сделка ещё не открылась. Насколько стабильно будет работать исполнение и будет ли стратегия приносить прибыль — покажет время. Удобный инструмент и прибыльная стратегия — не одно и то же.
Но теперь, если мне придёт в голову идея стратегии, я готов сразу открыть этот инструмент и попробовать её. Раньше многие идеи так и оставались нереализованными: казалось, что воплотить их слишком сложно.
Тем, кто действительно торгует и разрабатывает собственные стратегии, советую попробовать этот продукт Binance. Разница между чтением описания и самостоятельным прохождением всего процесса очень заметна.
--------------------------------------------------
Нажмите, чтобы скопировать【промпт】для тестирования этой стратегии:
Помогите создать стратегию «Схождение премии между ADR Hynix и двумя бессрочными контрактами на Hynix в Корее». Сначала сформируйте схему стратегии и проведите симуляцию торговли, не запускайте реальную торговлю.
1. Сначала проверьте доступность инструментов и формат котировок
Торговые инструменты:
SKHYUSDT: бессрочный контракт на ADR Hynix.
SKHYNIXUSDT: бессрочный контракт на акции Hynix, торгуемые в Корее.
Сначала подтвердите:
Позволяет ли текущая платформа торговать обоими контрактами в рамках одной стратегии и открывать позиции по обеим ногам при достижении заданного соотношения их цен.
Валюта котировки обоих контрактов, множитель контракта, количество акций на единицу контракта, а также конвертируется ли уже цена корейских акций с учётом валютного курса.
Текущий коэффициент соответствия ADR обыкновенным акциям в Корее. Согласно общедоступным данным, 10 ADR соответствуют 1 обыкновенной акции в Корее. Проверьте, актуально ли это соотношение.
Если необходимых данных нет или какая-либо ключевая функция не поддерживается, сообщите об этом прямо. Не делайте предположений и не заменяйте инструменты самостоятельно.
2. Расчёт премии
Приведите цены обеих ног к одной валюте и одинаковому количеству базовых акций, затем рассчитайте премию ADR относительно корейских акций.
Если будет подтверждено, что котировки контрактов не имеют дополнительного масштабирующего коэффициента, а контракт на корейские акции котируется в USDT за одну акцию, используйте формулу:
Премия = 10 × цена SKHYUSDT ÷ цена SKHYNIXUSDT − 1.
Покажите в схеме используемую формулу и основания для пересчёта, чтобы я мог их проверить.
3. Правила открытия позиции
Если у этой стратегии нет открытых позиций, а премия ADR достигает 45% или превышает этот уровень:
Открыть короткую позицию по SKHYUSDT.
Одновременно открыть длинную позицию по SKHYNIXUSDT.
Управлять обеими ногами как единой парной позицией.
Пока позиция открыта, не открывать её повторно и не увеличивать её размер.
Открывать позицию можно только при наличии действительных, синхронизированных и исполнимых котировок по обеим ногам.
При проверке условия учитывайте глубину стакана и проскальзывание для фактического размера ордера, а не только последнюю цену сделки.
4. Правила закрытия позиции
Если во время удержания парной позиции премия снизится до 35% или ниже:
Выкупить короткую позицию по SKHYUSDT.
Продать актив, чтобы закрыть длинную позицию по SKHYNIXUSDT.
Закрывать только позиции этой стратегии, не затрагивая позиции других стратегий.
При принятии решения о закрытии используйте исполнимые котировки для фактического направления закрывающих ордеров.
5. Размер позиции и исполнение
Объясните различия между следующими двумя способами хеджирования:
A. Одинаковая номинальная стоимость обеих ног в USDT.
B. Подбор количества базовых акций с учётом коэффициента конвертации ADR в акции.
Покажите примеры позиций при входе с премией 45%, остаточные риски и различия в доходности для обоих способов. Я сам подтвержу, какой использовать; не считайте их эквивалентными по умолчанию.
Опишите конкретный механизм выставления ордеров по обеим ногам. Если ордер по одной ноге исполнен, а по другой — не исполнен или исполнен частично, отмените оставшиеся ордера и устраните нехеджированную экспозицию согласно заранее утверждённым правилам. Не повторяйте попытки бесконечно и не оставляйте позицию по одной ноге открытой надолго.
6. Симуляция и параметры, требующие подтверждения
Сначала покажите полный ход сделки на виртуальных средствах, отдельно указав:
премию при входе и выходе;
цены и количество исполненных контрактов по обеим ногам;
прибыль или убыток по каждой ноге и по позиции в целом;
комиссии, проскальзывание, плату за финансирование и итоговую чистую прибыль или убыток.
Бюджет стратегии, кредитное плечо, максимально допустимое проскальзывание, критерий устаревания котировок, максимальное время удержания позиции и условия стоп-лосса на случай дальнейшего роста премии укажите как параметры, требующие моего подтверждения.
Сначала предоставьте результаты проверки возможностей и схему стратегии. Не переходите к реальной торговле, пока я не подтвержу указанные выше параметры.