В квартальном отчёте Tesla (тикер на американском рынке — TSLA) сообщила, что Cybercab уже начал перевозить пассажиров. Компания раскрыла, что с 3 сентября эта модель вошла в парк Robotaxi в Остине. К концу третьего квартала общий пробег сервиса Robotaxi в беспилотном режиме приблизился к 2 миллионам миль. Одно дело — показать автомобиль на презентации, и совсем другое — действительно запустить его в эксплуатацию. Прогресс не может не радовать.
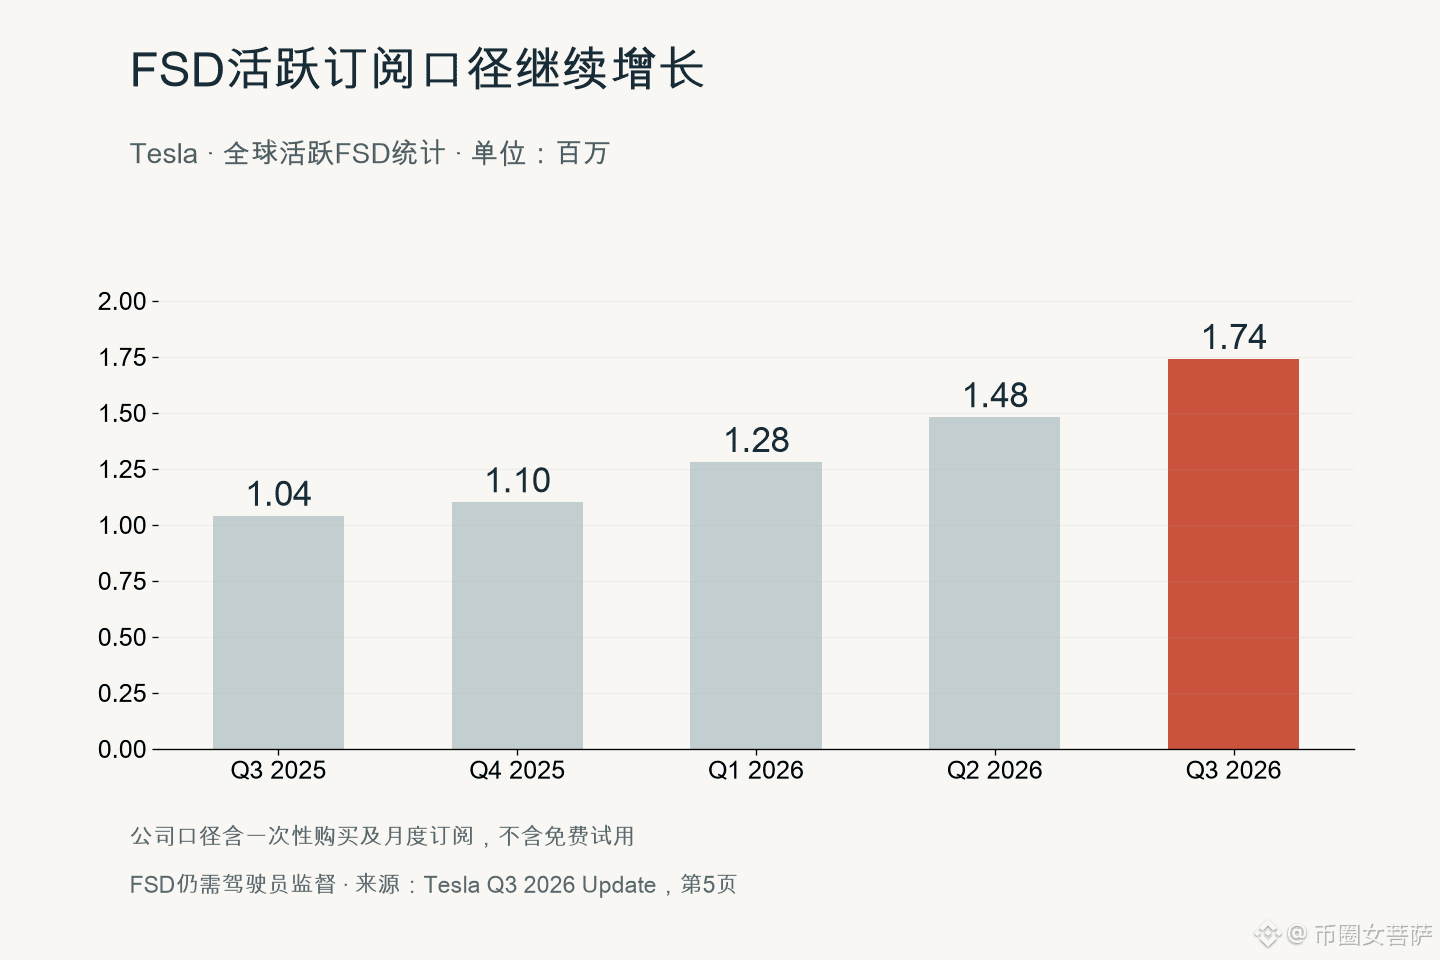
Кроме того, доля новых автомобилей, поставляемых в Северной Америке с FSD, уже превысила 75% — почти на 20 процентных пунктов больше, чем в предыдущем квартале. Хотя FSD по-прежнему требует контроля со стороны водителя, это изменение показывает, что среди покупателей новых автомобилей система стала заметно популярнее. Для TSLA дальнейший рост доходов от программного обеспечения может повысить прибыльность каждого автомобиля и укрепить оценку компании как технологической.
Однако общий пробег Robotaxi не равен выручке: в этот раз компания не раскрыла отдельно, сколько заработал этот сервис. Поэтому я воспринимаю это как шаг вперёд в развитии бизнеса, но пока не стал бы закладывать в оценку прибыль от масштабного парка автомобилей.
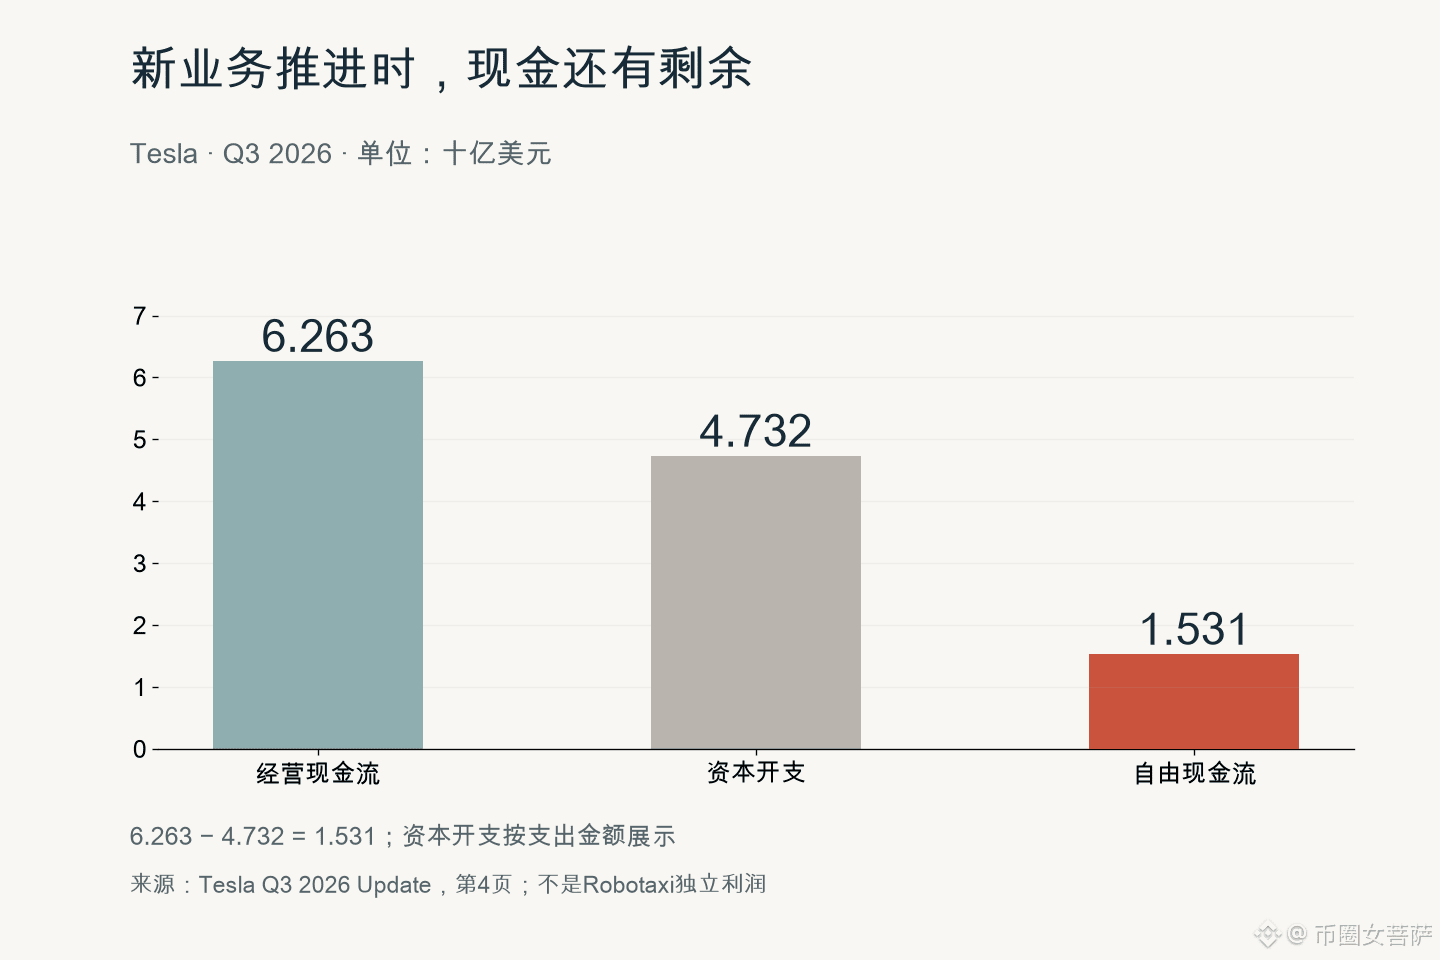
В третьем квартале свободный денежный поток восстановился и составил около 1,5 миллиарда долларов. Это значит, что компания по крайней мере сохраняет денежные средства, пока развивает новые направления. Но чистая прибыль за тот же период всё ещё снизилась на 43% год к году, поэтому, на мой взгляд, пока рано объяснять всю оценку акций будущими доходами от беспилотного вождения. В ближайшие кварталы на мою оценку акций TSLA сильнее повлияют дальнейший рост популярности FSD и то, сколько денег удастся заработать после расширения парка, а не появление ещё нескольких городов с пробными запусками.