



В третьем квартале совокупная выручка четырёх крупнейших банков США выросла примерно на 6,852 миллиарда долларов, а чистый процентный доход увеличился на 6,895 миллиарда долларов.
Иными словами, почти весь прирост совокупной выручки четырёх банков обеспечил чистый процентный доход.
И вот вопрос:
Почему другие направления бизнеса, которые росли в первой половине этого года, в третьем квартале вдруг потеряли импульс роста?
Для начала объясним, что такое чистый процентный доход:
Банки привлекают средства клиентов, принимая их вклады, а затем используют эти средства для вложений в активы, приносящие процентный доход, например облигации и выданные кредиты. Проценты, полученные по таким активам и продуктам, за вычетом процентов, которые банк выплачивает вкладчикам и другим поставщикам средств, и составляют чистый процентный доход.
Если рассмотреть вместе отчёты JPMorgan Chase $JPM , Bank of America $BAC.US , Citigroup $C и Wells Fargo $WFC.US , то окажется, что почти весь прирост выручки обеспечил чистый процентный доход. Значит, нужно объяснить динамику других направлений бизнеса этих четырёх банков.
Речь идёт о [непроцентном доходе], включающем инвестиционно-банковские услуги, торговлю акциями и облигациями, управление активами и некоторые доходы, связанные с инвестициями. Посмотрите на эту диаграмму, которую я подготовил:
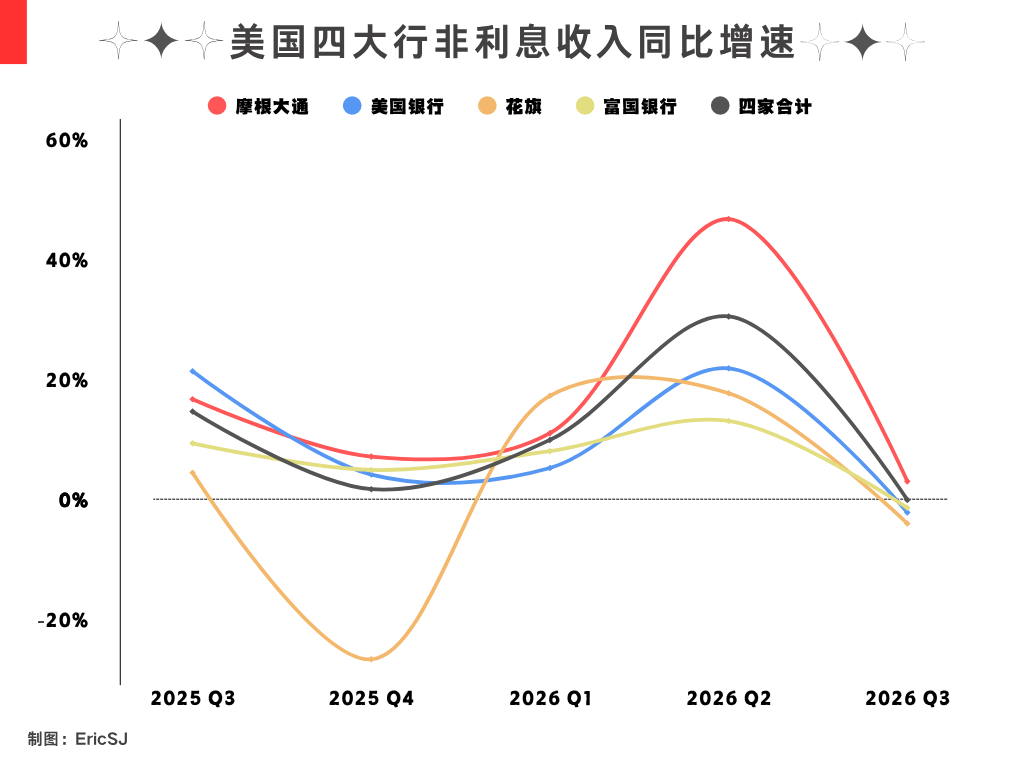
Сразу видно, что в предыдущие несколько кварталов непроцентный доход почти всегда рос в годовом исчислении.
Более того, во втором квартале совокупный прирост непроцентного дохода четырёх банков превысил 15 млрд долларов — намного больше прироста чистого процентного дохода.
Но в третьем квартале этот показатель резко снизился с пикового уровня, и положительный рост сохранился только у JPMorgan Chase.
Почему?
Нужно разобрать структуру выручки каждого банка. Не буду перегружать вас цифрами — сразу перейду к выводам:
(1) В Bank of America выросли только доходы от торговли акциями, тогда как доходы от торговли инструментами с фиксированной доходностью, валютами и сырьевыми товарами снизились в годовом исчислении.
(2) В Wells Fargo продолжили расти комиссии за управление активами и консультационные услуги, однако доходы от торговли сократились в годовом исчислении на 21%. Также снизились доходы от инвестиций в акции, лизинга и комиссии, связанные с ипотекой, что в итоге нивелировало рост в других направлениях бизнеса.
(3) В Citigroup в годовом исчислении сократился непроцентный доход от предоставления институциональным клиентам услуг по торговле акциями, облигациями и валютой, а также услуг по финансированию.
(4) У JPMorgan Chase, единственного банка, сохранившего положительный рост непроцентного дохода, снижение доходов от некоторых операций с ценными бумагами и торговли нивелировало рост комиссионных доходов от управления активами, инвестиционно-банковских и других услуг.
Если рассмотреть все четыре банка вместе, ответ становится довольно очевидным: изменения процентной конъюнктуры влияют на некоторые операции с облигациями и финансирование бизнеса.
Одним из важнейших внешних изменений в третьем квартале стал быстрый рост доходности казначейских облигаций США.
Например, доходность 10-летних казначейских облигаций США выросла с 4,44% в конце июня до 5,29% в конце сентября — на 85 базисных пунктов за квартал.
Это привело к двум последствиям:
1. Изменение цен и волатильность на рынке облигаций повлияли на торговую активность некоторых институциональных клиентов.
Например, Bank of America отметил в своём отчёте, что основными причинами снижения доходов от торговли инструментами с фиксированной доходностью стали ипотечные облигации, муниципальные облигации и кредитные продукты.
2. Рост стоимости заимствований также побудил некоторые компании отложить выход на биржу, выпуск облигаций, сделки M&A и другие операции на рынке капитала.
Для компаний заимствования стали дороже, поэтому часть выпусков облигаций и сделок M&A с привлечением финансирования, естественно, окажется под влиянием. Для банков же это может означать, что комиссии, которые они могли бы заработать на таких сделках, поступят позже.
Конечно, этим нельзя объяснить все изменения: судя по данным за этот квартал, торговля акциями по-прежнему довольно активна.
Но по крайней мере основные изменения внешней рыночной конъюнктуры в третьем квартале можно объяснить быстрым ростом стоимости финансирования. Резкий рост стоимости заимствований создал давление на некоторые направления бизнеса на рынке капитала.
Вернёмся к вопросу, с которого мы начали: о чём говорят нам отчёты четырёх крупнейших банков США?
Чистый процентный доход продолжает расти, но непроцентный доход, который прежде также способствовал росту выручки, почти полностью утратил свой вклад в её прирост.
Для четырёх самых представительных банков США общее снижение доходов от непроцентных операций не означает, что их способность получать прибыль внезапно ухудшилась.
Дело в том, что процентные ставки и ситуация на рынках капитала в третьем квартале стали важным фактором давления на некоторые направления бизнеса на рынке капитала.
Это действительно показывает, что из-за этих макроэкономических факторов динамика роста разных источников дохода крупнейших банков в третьем квартале заметно разошлась.
Вот почему отчёты этих четырёх банков убедительнее рассматривать вместе каждый квартал. Кроме того, нынешняя отчётность как минимум показывает: рост совокупной выручки банка не означает, что все его направления бизнеса одновременно улучшают результаты.