


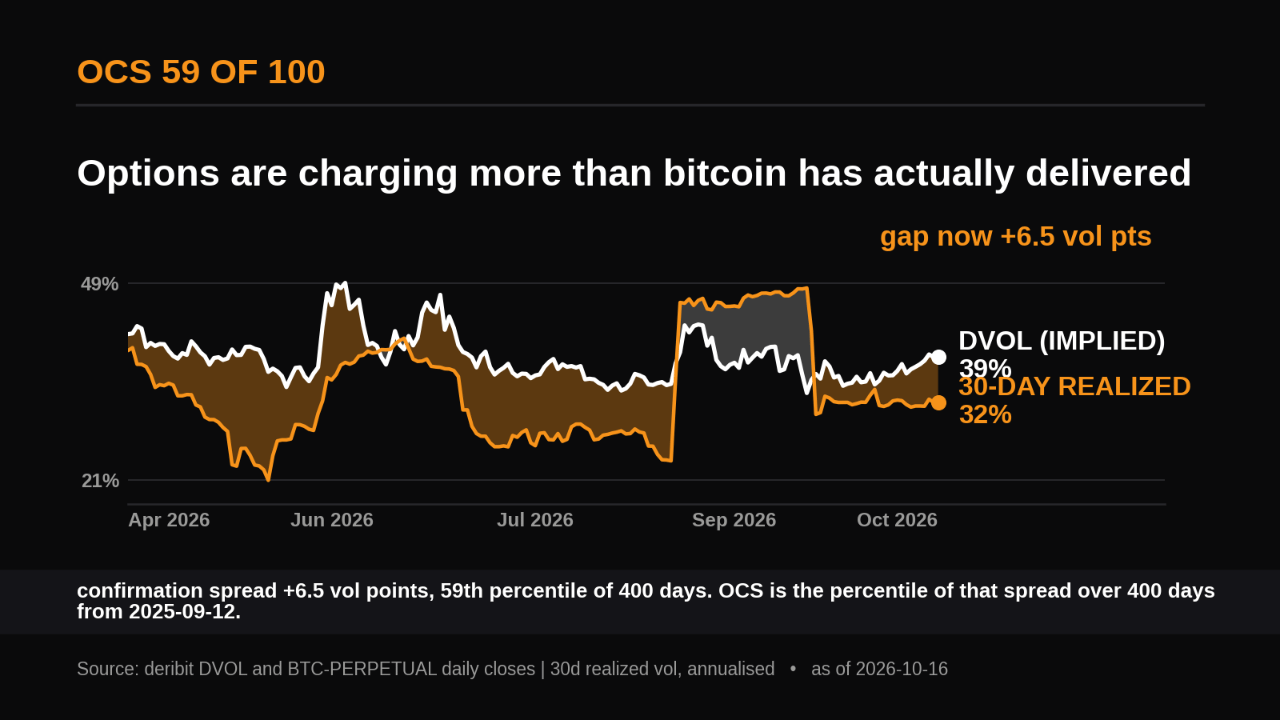
За 1 602 дня с апреля 2022-го по сентябрь 2026-го индекс DVOL биржи Deribit закладывал более высокую волатильность, чем фактически показывал биткоин в следующие 30 дней, в 73,6% случаев. Медианная разница составляла 10,6 пункта волатильности.
Причина этой разницы проста. Продавцы опционов несут риск гэпа, а покупатели платят за защиту так же, как домовладельцы платят за страховку. Премия — это цена такой защиты.
Сегодня эта разница сохраняется, но она невелика. DVOL составляет 38,75, а реализованная волатильность за 30 дней — 32,24: разница равна 6,51 пункта. После выхода неожиданно высокого показателя CPI спотовая цена составляет 82 302 $. Трейдеры платят немного больше за путы, защищающие от падения, чем за коллы, рассчитанные на рост; скью с дельтой 25 составляет −2,71.
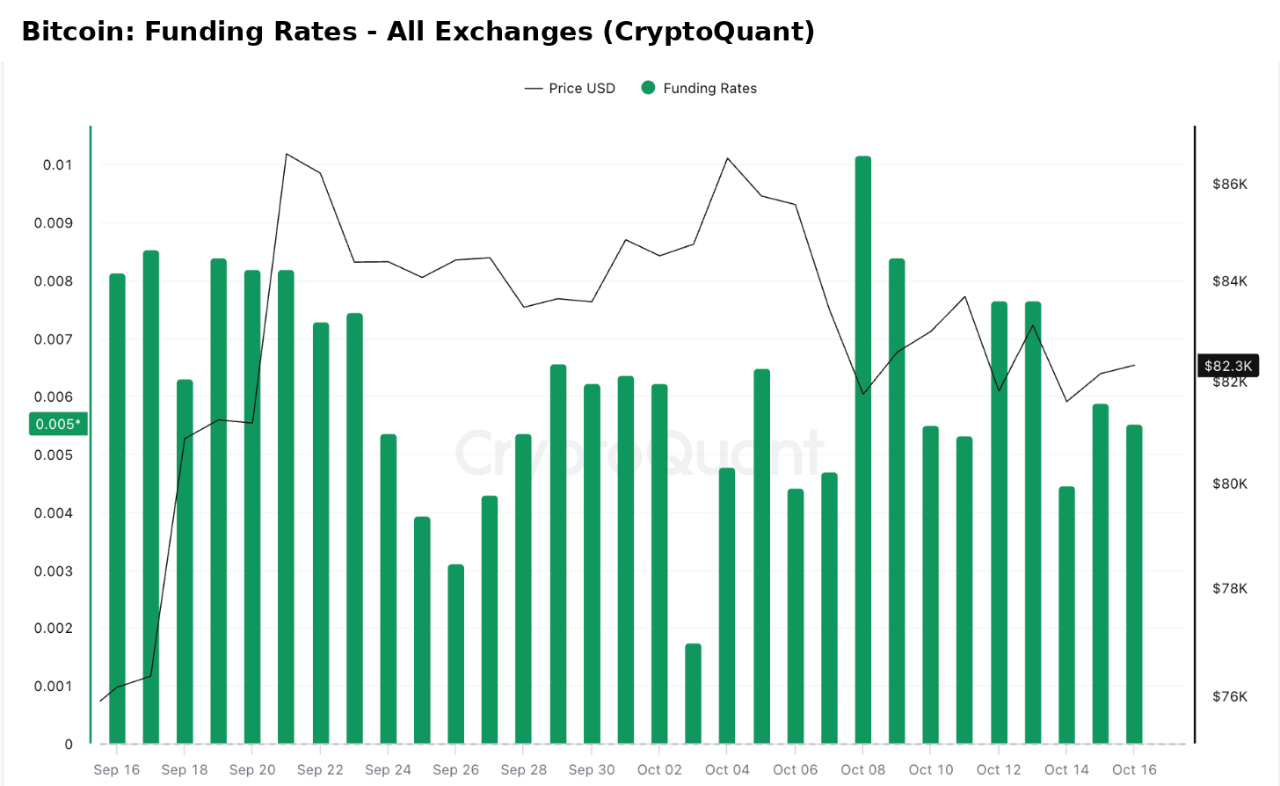
На рынке бессрочных фьючерсов нет перекоса ни в одну сторону. По данным CryptoQuant, средняя ставка финансирования на всех биржах 15 октября составила 0,0059% — ниже нейтрального уровня в 0,01%. За последние 30 дней она колебалась в диапазоне от 0,0018% до 0,0102%. На отдельных площадках ставка опускалась ниже нуля, но в среднем по рынку этого не произошло.
Сразу оговоримся: премия — это нормально, а не сигнал. Примерно в четверти случаев в следующем месяце движение рынка оказывалось сильнее, чем закладывали цены опционов. Узкий спред не говорит о том, каким будет этот месяц.
Покупатели опционов платят за спокойный месяц, а трейдеры бессрочных фьючерсов настроены слегка медвежье.
Два значения изменили бы эту картину. Если реализованная волатильность за 30 дней превысит DVOL до экспирации 30 октября, значит, продавцы получили недостаточную компенсацию, а премия превратилась в убыток. Если DVOL опустится ниже 32, а ставка финансирования останется ниже 0,01%, значит, опционы уже напрямую закладывают спокойный рынок, и запас прочности исчезнет.
Автор: The Daily Digits