Cardano (ADA): від наукової концепції до децентралізованої економіки. Технологія, капітал і перспективи
DVA ANALYTICS • FACT -> MECHANISM -> RISK -> DECISION
FACT — що таке Cardano і коли він з'явився
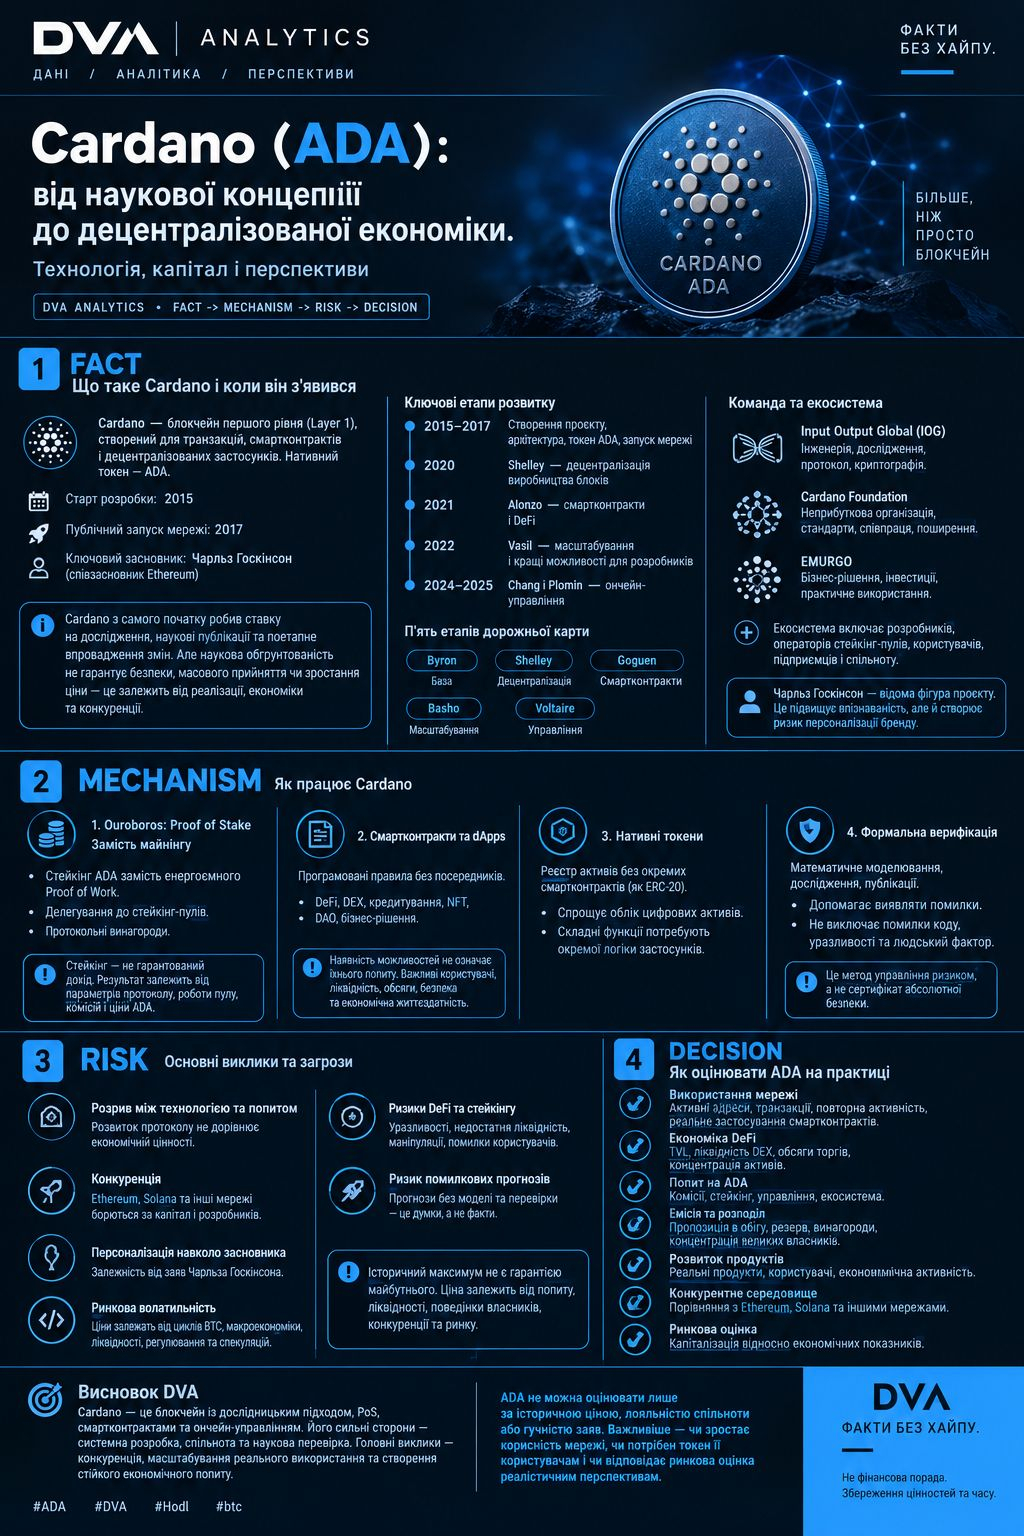
Cardano — блокчейн першого рівня (Layer 1), створений для виконання транзакцій, роботи зі смартконтрактами та розвитку децентралізованих застосунків. Його нативний токен — ADA.
Проєкт почали розробляти у 2015 році, а публічний запуск мережі відбувся у 2017 році. Одним із головних засновників Cardano став Чарльз Госкінсон (Charles Hoskinson), який раніше був співзасновником Ethereum.
На відміну від проєктів, які робили ставку насамперед на швидкий вихід на ринок, Cardano від самого початку просував дослідницький підхід: наукові публікації, формальні специфікації та поетапне впровадження протокольних змін.
Проте наукова обґрунтованість не є автоматичною гарантією безпеки, масового прийняття чи зростання вартості токена. Результат залежить також від якості реалізації, економічної моделі, користувацького досвіду та конкуренції.
Історія розвитку: від базового блокчейну до смартконтрактів
Розвиток Cardano можна розглядати як послідовність технологічних етапів.
2015–2017 роки — створення проєкту. Формується архітектура мережі, розробляються протокол і модель токена ADA. У 2017 році запускається блокчейн Cardano.
2020 рік — децентралізація виробництва блоків. Оновлення Shelley стало важливим етапом переходу до ширшої участі операторів стейкінг-пулів.
2021 рік — смартконтракти. Оновлення Alonzo відкрило можливість розгортати смартконтракти та розвивати децентралізовані фінансові застосунки.
2022 рік — масштабування базового протоколу. Оновлення Vasil було спрямоване на вдосконалення обробки даних і можливостей розробників.
2024–2025 роки — розвиток ончейн-управління. Оновлення Chang і Plomin створили основу для повнішої участі власників ADA в ухваленні рішень щодо мережі.
Офіційна дорожня карта Cardano описує розвиток через п'ять основних етапів: Byron, Shelley, Goguen, Basho та Voltaire. Вони відповідають за базову інфраструктуру, децентралізацію, смартконтракти, масштабування та управління відповідно.
Джерела: "Cardano Roadmap" (https://roadmap.cardano.org/), "документація оновлення Plomin" (https://docs.cardano.org/about-cardano/evolution/upgrades/plomin).
Команда та структура екосистеми
Cardano формувався за участю кількох організацій, які виконують різні функції.
Input Output Global (IOG) — інженерна та дослідницька компанія, яка відіграла ключову роль у розробці протоколу, криптографічних механізмів і програмного забезпечення.
Cardano Foundation — швейцарська неприбуткова організація, яка працює над розвитком екосистеми, стандартами, співпрацею з підприємствами та поширенням технології.
EMURGO — комерційний учасник екосистеми, орієнтований на бізнес-рішення, інвестиції та практичне використання Cardano.
Ці організації відіграли важливу роль у створенні й розвитку проєкту. Однак сучасний Cardano не можна зводити лише до трьох початкових учасників: його екосистема охоплює незалежних розробників, операторів стейкінг-пулів, користувачів, підприємців і представників спільноти.
Чарльз Госкінсон залишається однією з найвідоміших публічних фігур проєкту. Його роль допомагає формувати бачення Cardano, але одночасно створює ризик персоналізації бренду: ринок може надмірно реагувати на заяви засновника.
MECHANISM — як працює Cardano
1. Ouroboros: Proof of Stake замість майнінгу
Cardano використовує механізм консенсусу Proof of Stake, реалізований у сімействі протоколів Ouroboros.
На відміну від Bitcoin, де виробництво блоків спирається на енергоємний Proof of Work, Cardano використовує стейк ADA для участі в механізмі консенсусу.
Власники ADA можуть делегувати свої монети стейкінг-пулам. Делегування допомагає підтримувати роботу мережі, а учасники можуть отримувати протокольні винагороди.
Однак стейкінг не є гарантованим банківським депозитом. Результат залежить від параметрів протоколу, роботи пулу, комісій і ринкової ціни ADA. Навіть за отримання винагороди в монетах загальна вартість активу у доларах може знижуватися.
1. Смартконтракти та децентралізовані застосунки
Смартконтракти дозволяють виконувати програмовані правила без необхідності довіряти кожну операцію одному централізованому посереднику.
На їхній основі можуть працювати:
· децентралізовані біржі;
· кредитні та позикові протоколи;
· системи управління цифровими активами;
· NFT та інші токенізовані об'єкти;
· інструменти для децентралізованих організацій;
· окремі рішення для бізнесу й фінансової інфраструктури.
Сам факт існування цих можливостей не означає, що всі вони вже мають значний попит. Кожен напрям потрібно оцінювати за кількістю користувачів, ліквідністю, обсягами операцій, безпекою та економічною життєздатністю.
1. Нативні токени
Cardano підтримує створення нативних токенів на рівні реєстру активів. Для базового обліку таких токенів не обов'язково створювати окремий смартконтракт за моделлю, характерною для ERC-20 в Ethereum.
Це може спрощувати певні операції з цифровими активами. Водночас складні функції — наприклад, кредитування, автоматичне управління заставою чи програмовані обмеження — усе одно потребують відповідної логіки застосунків.
1. Формальна верифікація та академічний підхід
Cardano приділяє увагу математичному моделюванню, формальним специфікаціям і дослідницьким публікаціям.
Такий підхід може допомагати виявляти помилки на ранніх етапах і краще розуміти властивості протоколу. Проте він не виключає помилок у програмному коді, уразливостей сторонніх смартконтрактів, економічних атак або людських помилок.
Отже, науковий підхід — це метод управління технічним ризиком, а не сертифікат абсолютної безпеки.
ADA: призначення та токеноміка
ADA — нативний актив Cardano, який виконує кілька функцій:
1. Оплата комісій за транзакції та операції в мережі.
2. Делегування стейку для участі в консенсусі.
3. Отримання протокольних винагород.
4. Участь в ончейн-управлінні через передбачені протоколом механізми.
5. Використання в застосунках екосистеми, зокрема в DeFi.
Максимальна пропозиція ADA становить 45 млрд монет. У міру розподілу резерву частина ADA надходить в обіг через протокольні винагороди та механізми фінансування казначейства.
Це не означає, що весь залишок буде випущений одномоментно. Водночас обмежена максимальна пропозиція не гарантує зростання ціни: на неї впливають попит, ліквідність, поведінка власників, конкуренція та загальний стан ринку.
Для інвестора важливо розрізняти три показники.
Ринкова капіталізація — ціна ADA, помножена на кількість монет в обігу. Це оцінка ринку, а не сума грошей, яку можна гарантовано вивести з активу.
Повністю розбавлена оцінка (FDV) — умовна вартість усієї максимальної пропозиції за поточної ціни.
Реальна економічна активність — транзакції, комісії, обсяги торгів, використання смартконтрактів і попит на послуги мережі.
Ці показники не взаємозамінні. Велика капіталізація може існувати навіть тоді, коли економічна активність мережі залишається відносно низькою.
Аудиторія та спільнота
Cardano має кілька основних груп учасників.
Довгострокові власники ADA. Вони розглядають актив як ставку на розвиток мережі та часто використовують стейкінг.
Розробники. Їх цікавлять архітектура, безпека, інструменти програмування та можливість створювати децентралізовані застосунки.
Користувачі DeFi. Вони забезпечують ліквідність, здійснюють обміни, використовують кредитні протоколи та інші фінансові сервіси.
Оператори стейкінг-пулів і учасники управління. Вони беруть участь у підтримці мережі та ухваленні рішень.
Трейдери. Вони торгують ADA, орієнтуючись на ліквідність, загальний стан крипторинку, технічні сигнали й новини.
Спільнота Cardano є важливим активом проєкту, але її лояльність не можна ототожнювати з масовим використанням блокчейну.
Кількість підписників у соціальних мережах, власників токена чи створених адрес не дає повної картини. Для оцінки зрілості екосистеми важливіші активні користувачі, повторні операції, кількість незалежних розробників, ліквідність і стійкість застосунків.
Капіталізація та інституційна інфраструктура
Ринкова капіталізація ADA змінюється щодня. Тому ціну, капіталізацію та обсяг торгів потрібно фіксувати з конкретною датою й джерелом, а не подавати як незмінні характеристики проєкту.
Окремий показник — інституційна інфраструктура.
У лютому 2026 року CME Group запустила торгівлю ф'ючерсами на ADA. Це створює додатковий регульований інструмент для торгівлі й хеджування цінового ризику.
Однак ф'ючерсний контракт не є прямою купівлею ADA, а його запуск не доводить автоматичного припливу капіталу на спотовий ринок. Для оцінки реального ефекту потрібно стежити за відкритим інтересом, обсягом торгів, ліквідністю та структурою учасників.
У березні 2026 року SEC і CFTC опублікували спільне тлумачення регуляторного підходу до криптоактивів. Воно уточнює категорії цифрових активів і застосування федерального законодавства США. Проте юридичний статус конкретної операції залежить від її структури та відповідних правових норм. Тому регуляторну ясність не слід прирівнювати до повної відсутності юридичних ризиків.
Джерела: "CME Group — запуск ф'ючерсів ADA" (https://investor.cmegroup.com/news-releases/news-release-details/cme-group-announces-first-trades-new-cardano-chainlink-and), "SEC — тлумачення щодо криптоактивів" (https://www.sec.gov/rules-regulations/2026/03/s7-2026-09).
RISK — основні виклики та загрози
1. Розрив між технологією та попитом
Cardano може розвивати протокол, але його економічна цінність залежить від того, чи користуються мережею люди та бізнес.
Якщо кількість застосунків зростає, але активність користувачів, ліквідність і комісії не демонструють стійкого розвитку, технологічний прогрес може не виправдати ринкових очікувань.
1. Конкуренція
Ethereum має велику екосистему смартконтрактів, розробників і фінансових протоколів. Solana конкурує швидкістю, користувацьким досвідом і торговельною активністю. Інші Layer 1 та Layer 2 також борються за капітал і розробників.
Cardano не обов'язково має перемогти всіх конкурентів, щоб залишатися корисним. Але він повинен демонструвати власну перевагу, яка має практичне значення для користувачів.
1. Персоналізація навколо засновника
Публічний вплив Чарльза Госкінсона сприяє впізнаваності Cardano, але водночас може посилювати залежність ринкових очікувань від його заяв.
Твердження про конкретний відсоток можливого падіння ADA в разі його відходу не можна вважати фактом без обґрунтованої моделі. Коректніше оцінювати, наскільки незалежно працюють розробники, органи управління, казначейство та комерційні учасники.
1. Ринкова волатильність
ADA може втрачати значну частину вартості навіть без технічної аварії. На ціну впливають цикли Bitcoin, макроекономічні умови, зміни ліквідності, регуляторні рішення та спекулятивні позиції.
Історичний максимум не є гарантованою майбутньою ціллю. Повернення до попередньої ціни потребує нового попиту й відповідних ринкових умов.
1. Ризики DeFi та стейкінгу
Уразливість смартконтракту, недостатня ліквідність, маніпуляції ринком або помилки користувача можуть призвести до втрат.
Делегування ADA також не усуває ризику падіння ціни токена. Винагорода в монетах не гарантує позитивного результату в доларовому вимірі.
1. Ризик помилкових прогнозів
Прогнози на кшталт «ADA обов'язково повернеться до історичного максимуму» або «токен має коштувати конкретну суму» часто спираються на технічні патерни, вибіркові історичні аналогії чи припущення про майбутній попит.
Без прозорої моделі, припущень і перевірки сценаріїв такі числа є думками, а не надійними фактами.
MECHANISM — що може визначити майбутнє Cardano
Перспективи мережі залежать від кількох напрямів.
Масштабування. Подальші вдосконалення протоколу мають підвищувати здатність мережі обробляти навантаження без неприйнятного зростання витрат або погіршення децентралізації.
Розвиток DeFi. Важливими є не тільки нові протоколи, а й реальна ліквідність, обсяги операцій, безпека та стабільність попиту.
Інтероперабельність. Зв'язок з іншими мережами може розширити доступ до капіталу й користувачів, але потребує оцінки ризиків мостів, кастодіальних моделей і сторонніх інфраструктурних рішень.
Приватність. Проєкти на кшталт Midnight розширюють дискусію про контрольоване розкриття даних і конфіденційні обчислення. Проте перспективи окремого проєкту не слід автоматично переносити на вартість ADA.
Децентралізоване управління. Механізми голосування дозволяють учасникам впливати на зміни протоколу й використання казначейства. Їхню ефективність потрібно оцінювати за якістю рішень, прозорістю витрат і результатами профінансованих ініціатив.
DECISION — як оцінювати ADA на практиці
Замість спроб вгадати ціну варто сформувати систему спостереження за фундаментальними показниками.
1. Використання мережі. Відстежуйте активні адреси, кількість транзакцій, повторну активність користувачів і реальне застосування смартконтрактів. Не робіть висновків лише з одного показника.
1. Економіка DeFi. Перевіряйте TVL, ліквідність децентралізованих бірж, обсяги торгів і концентрацію активів у найбільших протоколах.
1. Попит на ADA. Аналізуйте роль токена в комісіях, стейкінгу, управлінні та операціях екосистеми.
1. Емісія та розподіл. Відстежуйте пропозицію в обігу, залишок резерву, розподіл винагород і концентрацію великих власників.
1. Розвиток продуктів. Оцінюйте, чи перетворюються оновлення на працюючі продукти, активних користувачів і стійку економічну діяльність.
1. Конкурентне середовище. Порівнюйте Cardano з Ethereum, Solana та іншими мережами за однаковими метриками й за однакові періоди.
1. Ринкова оцінка. Порівнюйте капіталізацію з економічними показниками, але пам'ятайте: жоден окремий коефіцієнт не визначає справедливу ціну блокчейн-токена.
Висновок DVA
Cardano — це блокчейн із дослідницьким підходом, механізмом Proof of Stake, підтримкою смартконтрактів і розвиненою системою ончейн-управління.
Його сильні сторони — системна розробка, участь спільноти та прагнення до формальної перевірки протоколу. Основні виклики — конкуренція, необхідність масштабувати реальне використання й перетворювати технологічний розвиток на стійкий економічний попит.
ADA не можна оцінювати лише за історичною ціною, лояльністю спільноти або гучністю заяв засновника. Важливіше з'ясувати, чи зростає корисність мережі, чи потрібен токен її користувачам і чи відповідає ринкова оцінка реалістичним перспективам.
Головний тест Cardano — здатність перетворити технологічні можливості на реальне використання, а реальне використання — на стійкий попит.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.