


Многие знают $XRP из-за его резкого взлёта в цене или из-за многолетнего судебного разбирательства между Ripple и SEC.
Но я оптимистично настроен в отношении $XRP уже давно — и на то есть одна важная причина: Ripple с самого начала не собиралась ограничиваться бизнесом только в мире криптовалют.
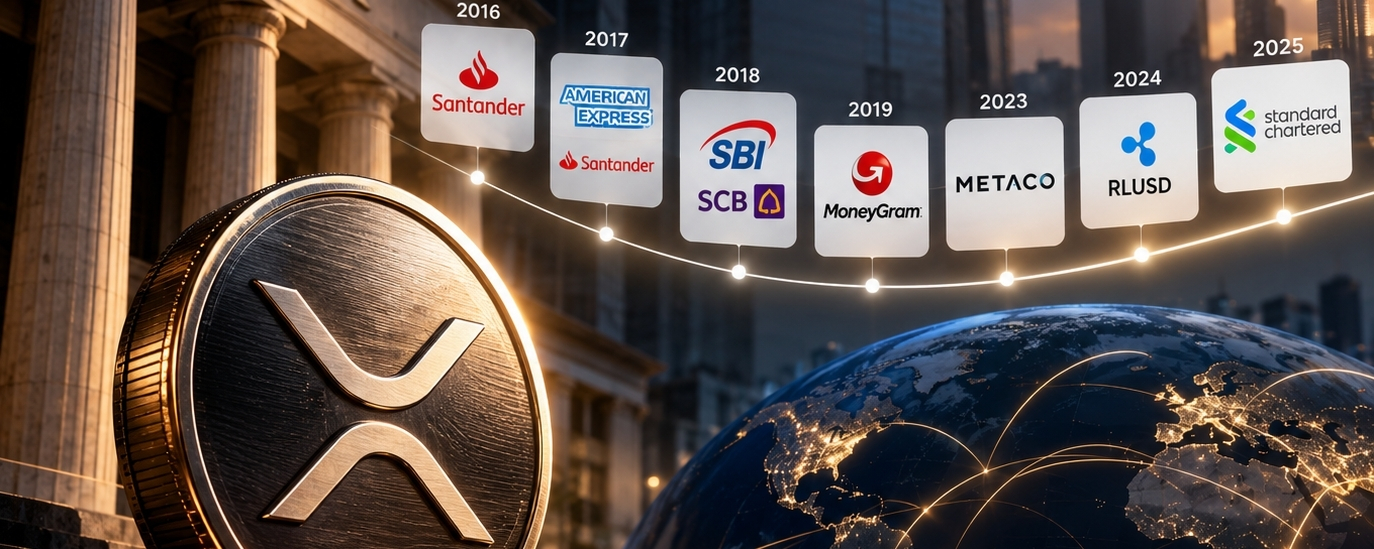
Ещё в 2016 году Ripple вместе с такими финансовыми учреждениями, как Banco Santander, Royal Bank of Canada и Bank of America, участвовала в создании Глобальной группы по руководству платёжными системами (GPSG), стремясь установить новые стандарты для трансграничных платежей.
В 2017 году American Express и Banco Santander объявили о сотрудничестве: они планировали использовать технологии Ripple для совершенствования трансграничных корпоративных платежей между США и Великобританией.
В 2018 году Ripple также заключила соглашение с Валютным управлением Саудовской Аравии о проведении пилотного проекта по трансграничным банковским платежам. В том же году связанные с этим решения внедряли и такие организации, как тайский Siam Commercial Bank и японская SBI.
В 2019 году международная компания по переводу денежных средств MoneyGram начала пользоваться сервисом Ripple ODL, используя XRP в качестве промежуточного актива для трансграничных платежей.
Хотя впоследствии это сотрудничество прекратилось, оно как минимум доказывает одно: XRP — не просто токен для торговли на биржах; Ripple действительно пыталась внедрить его в реальные процессы трансграничных платежей.
В 2023 году Ripple приобрела швейцарскую компанию Metaco, специализирующуюся на хранении криптоактивов, и тем самым укрепила свои позиции на рынке институционального хранения цифровых активов.
В 2024 году Ripple запустила долларовый стейблкоин RLUSD, расширив свою деятельность на сферу платежей и расчётов в стейблкоинах.
Теперь RLUSD тоже стал предметом обсуждений в контексте банковского хранения активов и использования в качестве залога институциональными инвесторами.
Если связать всё это воедино, становится ясно, что стратегия Ripple довольно последовательна.
От банковских платёжных сетей и трансграничных расчётов до институционального хранения активов и стейблкоинов — уже больше десяти лет компания пытается войти в традиционную финансовую систему.
Разумеется, сотрудничество Ripple с банками не означает, что каждая из них будет использовать XRP. Доходы Ripple от бизнеса и масштабы внедрения RLUSD также не обязательно напрямую приведут к росту цены XRP.
Но я настроен оптимистично, потому что Ripple уже больше десяти лет накапливает опыт сотрудничества с финансовыми учреждениями. Она не просто недавно начала рассказывать о том, как банки внедряют блокчейн. Пока многие проекты пытаются познакомить традиционный финансовый сектор с собой, Ripple ещё десять лет назад уже сидела в переговорных банков.