


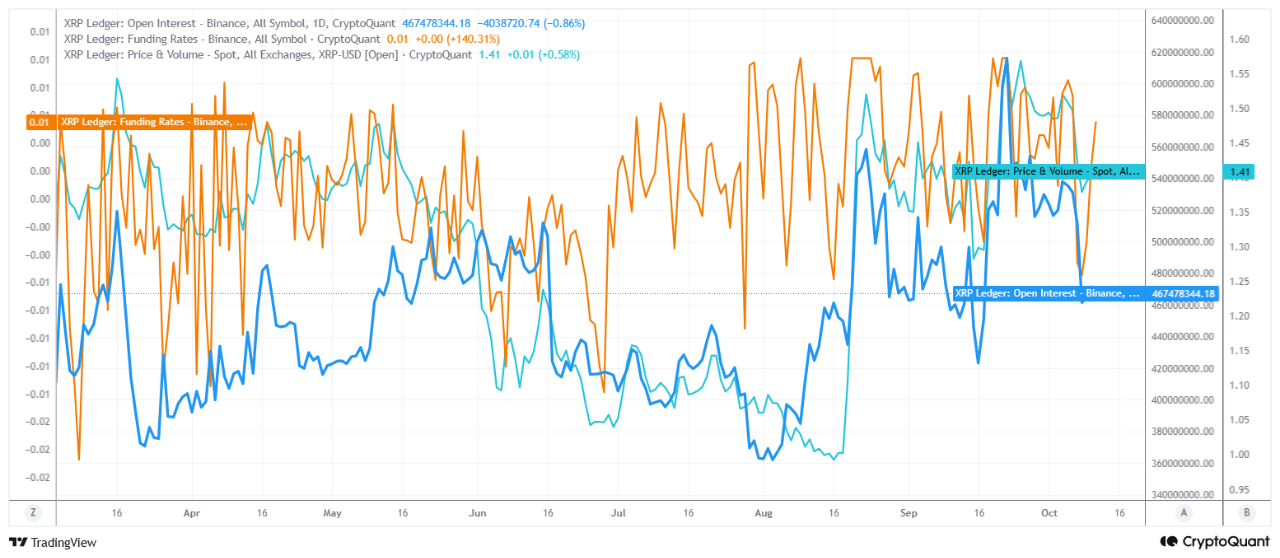
Когда в середине августа XRP упал примерно до $1, открытый интерес также снизился почти до минимального уровня на графике — примерно до $360 млн. Это говорит о том, что по мере падения цены сокращалось и число позиций с кредитным плечом. Рынок не просто подешевел — уменьшился и объем открытых позиций. Затем, когда цена быстро восстановилась, вырос и открытый интерес. В сентябре, а особенно во время резкого роста в начале октября, оба показателя повышались одновременно: открытый интерес достиг примерно $620 млн, а цена протестировала диапазон $1,55–$1,60. Одновременный рост показывает, что движению сопутствовало открытие новых фьючерсных позиций. Возможно, ралли было обусловлено не только покупками на спотовом рынке — кредитное плечо тоже могло сыграть важную роль.
После пика в начале октября цена резко откатилась, а открытый интерес также снизился с максимума. На последнем отрезке цена вернулась примерно к $1.41, тогда как открытый интерес всё ещё значительно ниже пикового уровня. Такое сочетание говорит о том, что как минимум часть позиций, набранных во время ралли, была закрыта. Иными словами, сначала рынок ускорился, а затем сбросил часть избыточной нагрузки.
Можно представить это как лифт. По мере роста цены XRP в лифт поднималось всё больше участников с кредитным плечом. Резкая коррекция в начале октября опустила лифт, и часть пассажиров вышла. Сейчас цена восстанавливается, но открытый интерес ещё не вернулся к прежнему пику, поэтому на графике мы пока не видим, чтобы та же толпа снова заходила в лифт. В этом случае можно сделать вывод, что чрезмерное кредитное плечо привело к ликвидациям. Накопление позиций с плечом создаёт сильное сопротивление росту цены. Положительная ставка финансирования подтверждает, что спрос со стороны покупателей преобладает. То, что цена застряла в боковом диапазоне, подтверждает ликвидации длинных позиций при каждом росте. Поэтому сначала может произойти массовое закрытие длинных позиций. Это может дать цене возможность набрать ликвидность на спотовом рынке.
Автор: PelinayPA