



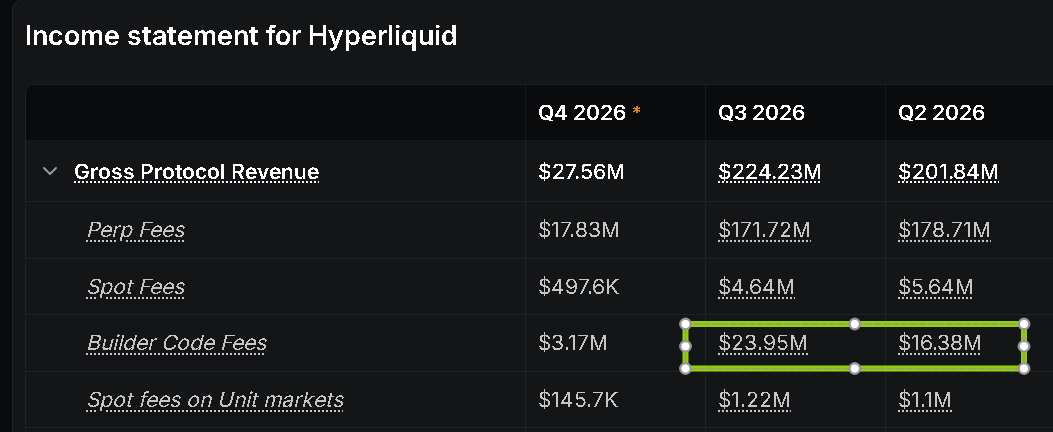
В данных о выручке Hyperliquid за третий квартал одна статья расходов особенно бросается в глаза: комиссия строителям (Builder Code Fees) выросла с 16,38 млн долларов во втором квартале до 23,95 млн долларов.
За один квартал она увеличилась на 7,57 млн долларов, что означает рост примерно на 46,2% по сравнению с предыдущим кварталом.
Здесь нужно пояснить: эти деньги распределяются среди сторонних приложений. Например, fomo использует Hyperliquid как базовую инфраструктуру для ончейн-контрактов; когда пользователи заходят в fomo для торговли, часть комиссии забирает сам fomo, а другая часть — это базовая торговая комиссия, которую взимает Hyperliquid.
Пользователи остаются на привычной им платформе, fomo предоставляет им доступ к торговле, а Hyperliquid обеспечивает исполнение на базовом уровне. Обе стороны получают комиссии — это взаимовыгодно.
I. Как устроен этот бизнес
Для платформы, которая уже располагает пользовательскими кошельками или торговой площадкой, запуск торговли бессрочными контрактами не означает, что нужно строить весь торговый рынок с нуля.
Приложение может подключиться к уже существующему рынку ликвидности Hyperliquid и сосредоточиться на собственном интерфейсе, удобстве работы с аккаунтом и торговых инструментах.
Hyperliquid также не нужно требовать, чтобы все пользователи сначала заходили на собственную торговую страницу.
Пользователь может просто открыть привычное ему приложение и совершить сделку (независимо от того, децентрализованное оно или нет), но в итоге ордер все равно попадет в Hyperliquid.
В третьем квартале этот бизнес принес 23,94 млн долларов комиссий. Если судить по данным таблицы за прошедший с лишним год, это направление было одним из самых стабильных среди всех видов деятельности Hyperliquid.
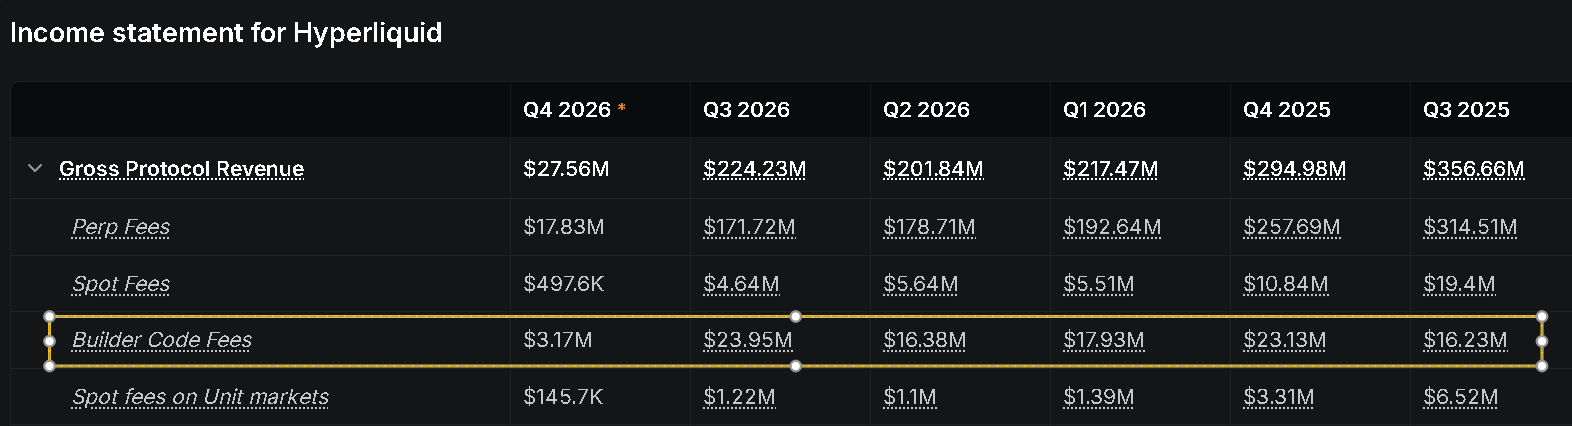
В квартальных данных DeFiLlama комиссии билдерам отражаются и в доходах, и в расходах. Это тоже требует пояснения.
Здесь речь идет о том, кому достается комиссия: приложение проводит сделку через Hyperliquid, а полученная дополнительная комиссия в итоге принадлежит приложению.
Это иные экономические отношения, чем в случае, когда Hyperliquid выделяет средства из собственного дохода, чтобы субсидировать разработчиков.
Hyperliquid не оставляет себе доход от этой дополнительной комиссии. Доход протокола складывается из базовых комиссий за сделки, которые приложения совершают благодаря Hyperliquid. Эта часть включена в общую статью комиссий протокола по контрактам и отдельно не выделяется.
II. Какие приложения обеспечили этот доход
На мой взгляд, особенно примечательно, что состав приложений, обеспечивающих эту часть комиссий, не остается неизменным из квартала в квартал.
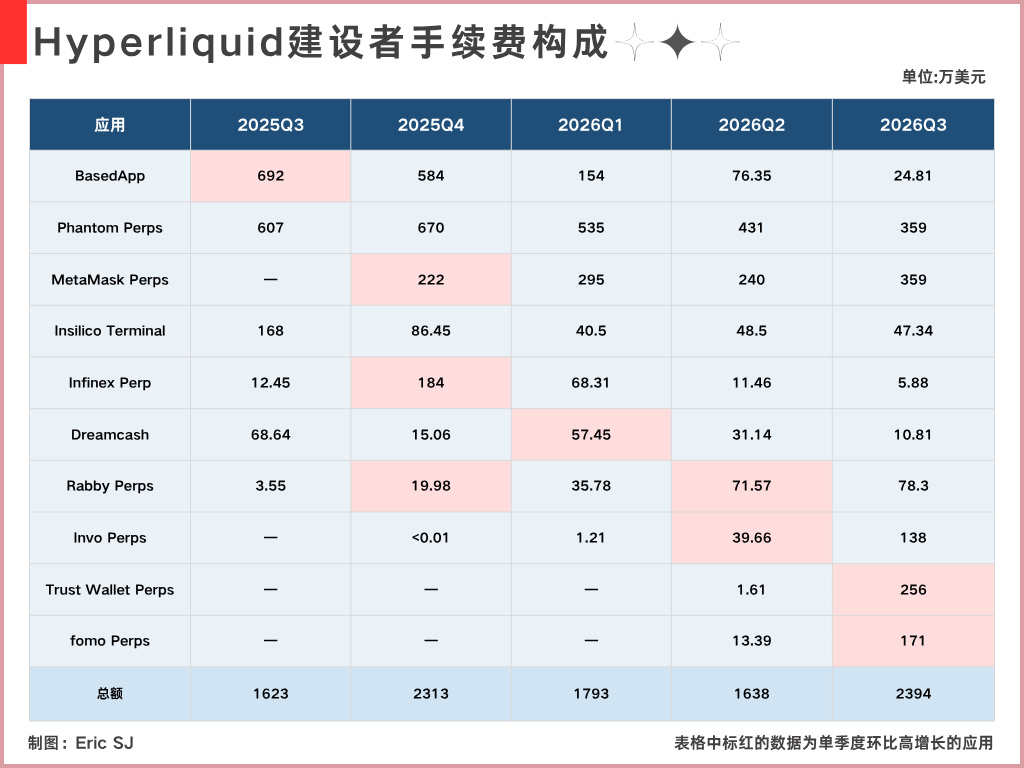
Основной прирост комиссий билдерам в третьем квартале обеспечили Trust Wallet, fomo, MetaMask и Invo;
Особенно впечатляющий рост по сравнению со вторым кварталом показали Trust и Fomo, тогда как доходы таких уже существовавших платформ, как Phantom и Based, в третьем квартале снизились. В третьем квартале прошлого года BasedApp и Phantom обеспечили 6,92 млн и 6,07 млн долларов комиссий билдерам соответственно — в сумме около 12,99 млн долларов, или 80% от общего объема таких комиссий за квартал.
К третьему кварталу этого года доход BasedApp сократился примерно до 248,1 тыс. долларов, а Phantom — до 3,59 млн долларов. Вместе они принесли около 3,84 млн долларов, а их доля в общем квартальном объеме снизилась примерно до 16%.
Если в течение прошлого года это направление бизнеса Hyperliquid в основном зависело от этих двух приложений, то оно также оказалось бы под значительным давлением при спаде.
К счастью, эта часть комиссий, судя по всему, остается примерно на одном уровне, хотя ее структура постоянно меняется.
Это различие напрямую влияет на то, как мы оцениваем устойчивость доходов.
Если весь доход привязан к одному популярному приложению, то любое снижение его популярности напрямую ударит по этому доходу и сделает его уязвимым.
Сейчас видно, что доходы от уже существующих приложений снижаются, тогда как другие точки входа продолжают наращивать объем комиссий и быстро расти.
III. Новая статья дохода: доля дохода от резервов USDC
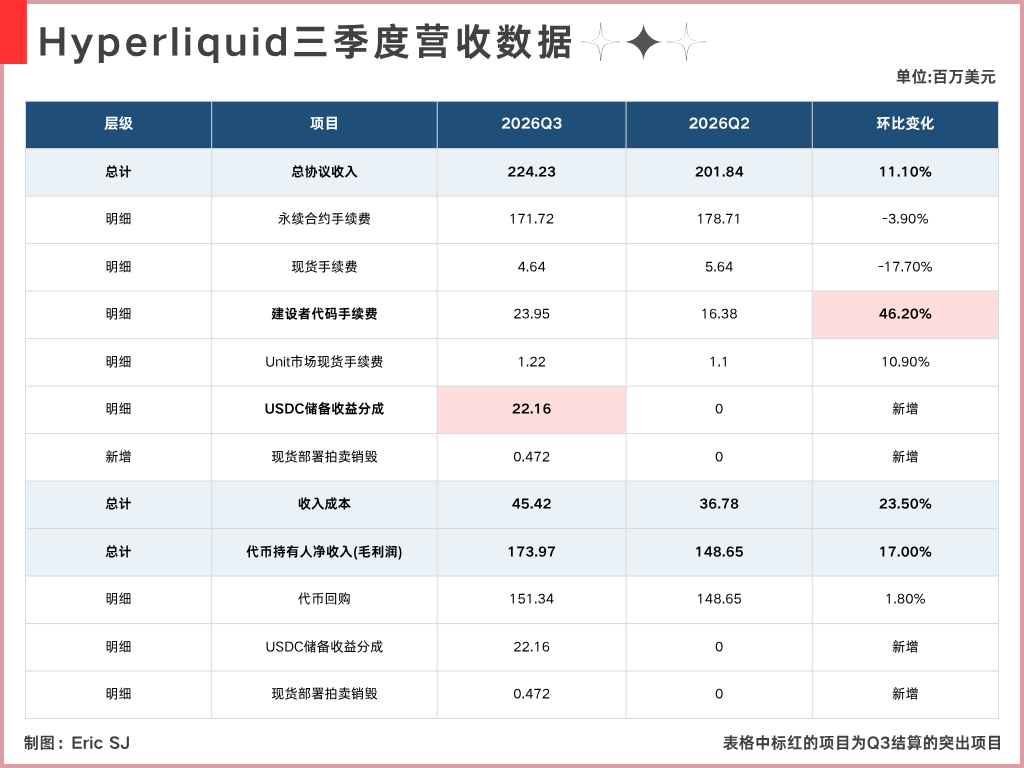
Как видно на графике выше, в третьем квартале у Hyperliquid появилась еще одна статья дохода — доход, который может получать сам протокол: доля дохода от резервов USDC.
В таблице DeFiLlama эта статья называется «AQAv2 · доход от USDC». За третий квартал указано 22,16 млн долларов, тогда как за второй квартал — ноль.
Это не дополнительная комиссия, которую пользователь платит при совершении сделки. Речь идет о доле дохода от резервов в долларах США, лежащих в основе USDC.
Согласно официальному описанию, протокол получает около 90% дохода от резервов после вычета расходов. По установленным правилам соответствующий доход перечисляется в Assistance Fund для поддержки $HYPE обратного выкупа.
Для Hyperliquid и Circle это тоже беспроигрышная ситуация.
Еще важнее то, что этот дополнительный доход почти равен всему приросту общей выручки в третьем квартале по сравнению со вторым.
Если временно исключить эту часть, общий доход за третий квартал, указанный в таблице, составит 202,07 млн долларов — всего примерно на 0,1% больше, чем во втором квартале, то есть практически без изменений. Новый доход от резервов заметно изменил картину квартальных данных.
Подводя итог, на мой взгляд, самое очевидное изменение в третьем квартале для Hyperliquid — заметное расширение источников дохода.
1. Больше сторонних приложений стали взимать больше комиссий билдеров,
2. Протокол также начал получать долю дохода от резервов USDC
Но есть и обратная сторона: без этих дополнительных доходов (особенно дохода от резервов USDC) выручка за третий квартал демонстрировала бы тенденцию к снижению. К тому же в третьем квартале крипторынок в целом восстановился, и по обычной логике рыночные настроения тоже должны были улучшиться. Однако выручка от основного бизнеса не выросла соответствующим образом — это несколько озадачивающее явление в данных.
Выше