

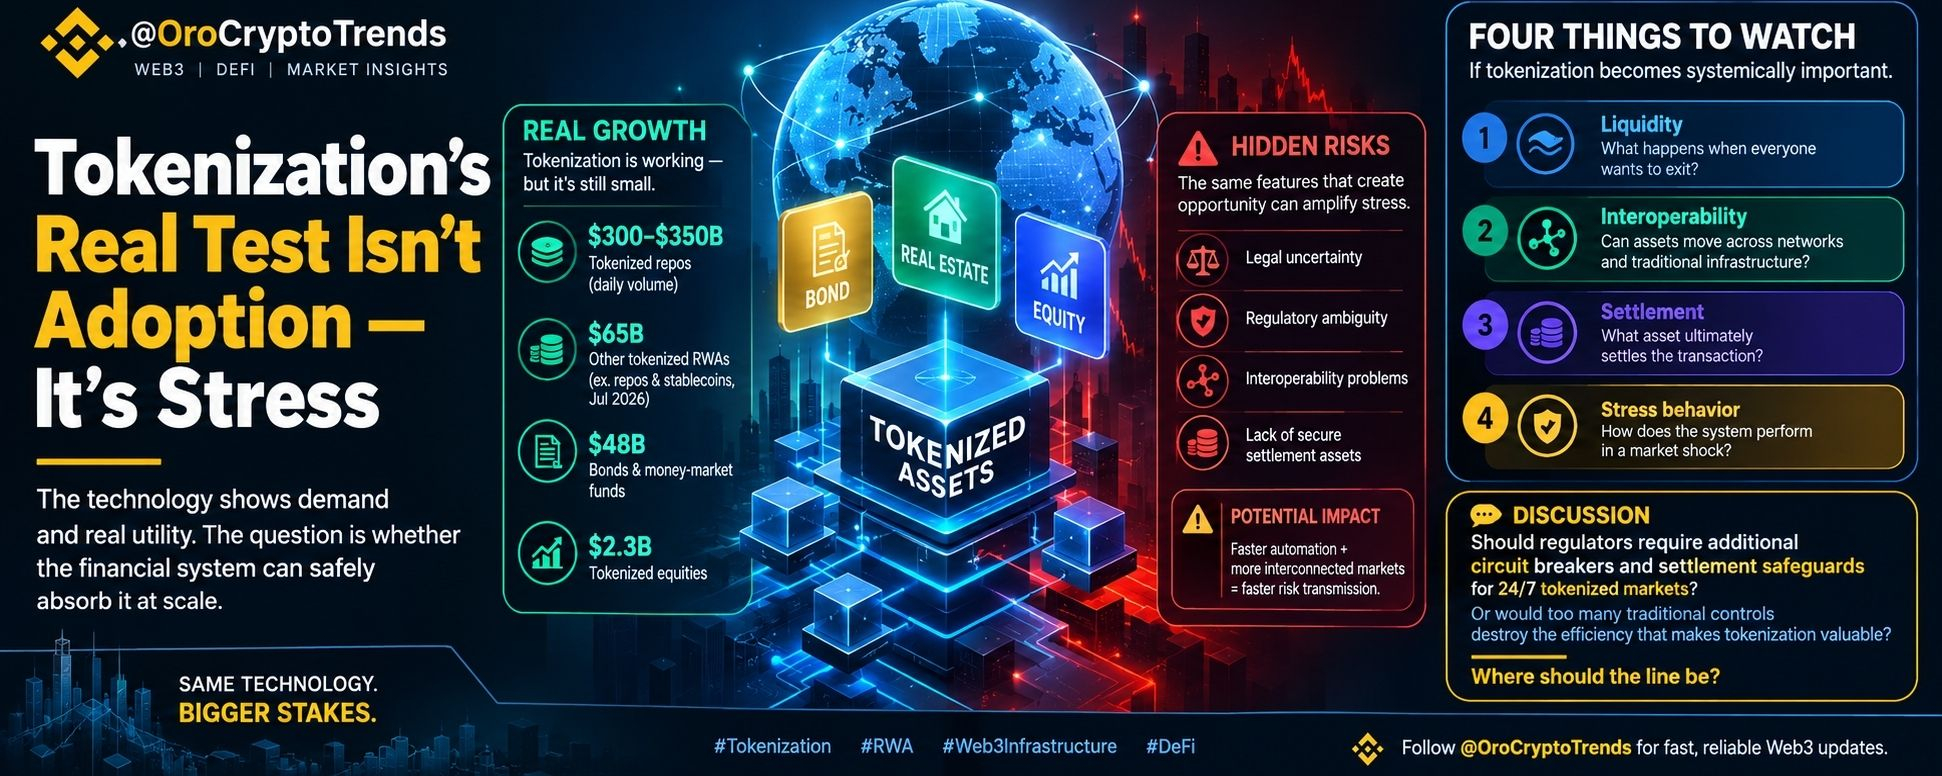


Настоящее испытание токенизации — не внедрение, а стресс
Дискуссию о токенизации часто формулируют неверно.
Люди спрашивают:
«Насколько большими могут стать токенизированные активы?»
Я думаю, более важный вопрос заключается в следующем:
«Что произойдет, когда токенизированные финансовые рынки станут достаточно большими, чтобы потерпеть крах?»
Это совсем другая проблема инфраструктуры.
Анализ МВФ от 8 октября 2026 года дает важную проверку реальностью: токенизация быстро растет, но по сравнению с традиционными финансовыми рынками она все еще остается небольшой и фрагментированной.
Например, токенизированные репо, как сообщается, обрабатывают около $300–$350 млрд ежедневного оборота, тогда как активность repo в США составляет примерно $13 трлн в день.
Этот разрыв важен.
Это говорит мне о том, что технология уже демонстрирует значимую финансовую полезность — но мы всё ещё далеко от того момента, когда токенизированные рынки несут такое же системное значение, как традиционные рынки.
И, возможно, это действительно самая интересная часть.
Блокчейн может сделать финансовые рынки:
- быстрее
- более непрерывно
- программируемое
- дробится на части (fractionalized)
- доступно глобально
- проще автоматизировать
Но каждая из этих выгод может также привнести соответствующий механизм стресса.
У традиционного рынка есть графики работы, посредники, процедуры расчётов и точки вмешательства человека.
Рынок на базе блокчейна потенциально может работать 24/7.
Обеспечение можно управлять автоматически.
Позиции можно ликвидировать автоматически.
Активы потенциально могут перемещаться между взаимосвязанными протоколами, не дожидаясь традиционных циклов расчётов.
Это крайне эффективно, когда всё работает в штатном режиме.
Но во время шока?
Эффективность может превращаться в ускорение.
Представьте традиционную финансовую систему как автомагистраль с сигналами светофора, контрольно‑пропускными пунктами и контролируемыми перекрёстками.
Токенизированные финансы могут выглядеть как скоростная трасса, где многие из этих контролей становятся программируемыми.
Трафик движется быстрее.
Но если что-то пойдёт не так, перегрузка может распространиться тоже быстрее.
Цифры показывают ещё один неприятный сигнал
Согласно анализу МВФ, процитированному в предоставленных данных, токенизированные реальные активы без учёта репо и стейблкоинов в июле 2026 года составляли около $65 млрд.
Облигации и фонды денежного рынка составляли примерно $48 млрд.
Токенизированные акции составляли лишь около $2,3 млрд.
Поэтому я бы не трактовал сегодняшнюю токенизационную рыночную активность как доказательство того, что блокчейн уже заменил традиционную финансовую инфраструктуру.
Не было.
Более интересная интерпретация в том, что мы наблюдаем, как формируется инфраструктурный слой, прежде чем он достигнет системного масштаба.
И это даёт регуляторам, разработчикам и финансовым институтам окно, чтобы ответить на сложные вопросы, прежде чем ставки станут намного больше.
Токенизированные акции выявляют более глубокую проблему
Один результат особенно привлёк моё внимание.
В изученных МВФ токенизированных рынках долевых ценных бумаг в США более половины торгов проходило вне обычных рыночных часов, тогда как примерно 80% сделок включали дробные акции.
Это ровно тот тип функциональности, который блокчейн делает возможным.
Рынки не обязательно должны останавливаться просто потому, что закрылся традиционный биржевой рынок.
Но непрерывная торговля создаёт новый вопрос:
Что должно происходить, когда лежащий в основе традиционный рынок закрыт?
Если токенизированная акция продолжает торговаться ночью, когда основной рынок неактивен, то ценообразование (discovery) не исчезает.
Оно перемещается в другое место.
Как сообщается, анализ МВФ показал, что более 87% изменений цен сразу после закрытия обычных рыночных часов позже отражались в ценах традиционного рынка.
Это указывает на то, что токенизированные рынки не обязательно изолированы от традиционного ценообразования.
Они могут стать частью этого.
И из‑за этого структура рынка становится гораздо важнее, чем просто вопрос о том, «находится ли актив on-chain».
Скрытый риск: программируемый стресс
Вот где, как мне кажется, разговор о токенизации должен стать более техническим.
Вопрос не только в том,
Можем ли мы разместить актив в блокчейне?
Вопрос в том,
Какая финансовая логика становится программируемой, как только мы это делаем?
Взгляните на обеспечение.
Активы on-chain потенциально могут быть:
токенизировано → размещено как обеспечение → используется повторно → используется с плечом → автоматически ликвидируется
Теперь свяжите несколько платформ вместе.
Ликвидностный шок на одной площадке может повлиять на стоимость обеспечения в другом месте.
Маржинальные требования могут запускать ликвидации.
Ликвидации могут создавать дополнительное давление продаж.
Это может снизить ликвидность.
Снижение ликвидности может приводить к более крупным колебаниям цен.
И эти ценовые движения могут запускать ещё больше ликвидаций.
Технология не обязательно создаёт исходный финансовый риск.
Но это потенциально может сделать механизм передачи быстрее, более автоматизированным и более взаимосвязанным.
Это различие критически важно.
Вот почему фраза «блокчейн работает» больше не является главным сложным вопросом
Я не думаю, что следующая крупная дискуссия о токенизации будет о том, можно ли блокчейном представлять право собственности.
Мы уже продемонстрировали базовую работоспособность.
Сложные вопросы — это вопросы инфраструктуры:
Кто юридически владеет активом?
Что происходит, когда две сети не соглашаются (различаются по состоянию/правилам)?
Что происходит, когда ликвидность исчезает?
Что именно завершает (settles) расчёт по транзакции?
Можно ли повторно использовать обеспечение на взаимосвязанных платформах?
Кто имеет полномочия во время сбоя протокола?
Что происходит, когда автоматическая ликвидация сталкивается с рынком, который движется быстрее, чем лежащая в основе финансовая система?
Это не вопросы маркетинга.
Это вопросы, связанные со сценариями отказа.
И серьёзная инфраструктура должна быть спроектирована вокруг сценариев отказа, а не только успешных транзакций.
Четыре метрики, за которыми я бы следил
Если токенизация перейдёт от нынешнего относительно небольшого рынка к действительно системно значимому масштабу, я бы сосредоточился на четырёх вещах.
1. Ликвидность
Не только объём.
Сколько ликвидности остаётся, когда все хотят выйти одновременно?
Рынок может выглядеть крайне эффективным в обычных условиях и стать крайне хрупким при стрессе.
2. Взаимодополняемость
Токенизация создаёт мало ценности, если каждый актив оказывается заперт внутри изолированной сети.
Реальный тест в том, могут ли токенизированные активы надёжно взаимодействовать с:
другие блокчейны + кастодианы + биржи + банки + традиционная расчётная инфраструктура.
3. Расчёты (Settlement)
Возможно, это самый недооценённый слой.
Если актив токенизирован, но расчёты всё ещё зависят от медленной или фрагментированной инфраструктуры, часть обещанной эффективности остаётся нереализованной.
Ключевой вопрос становится таким:
Какой актив является окончательным расчётным активом (final settlement asset)?
4. Поведение при стрессе
Это тест, который для меня важнее всего.
Не показывайте мне, как система работает во время бычьего рынка.
Покажите мне, что происходит, когда:
- ликвидность рушится
- значения стоимости обеспечения быстро падают
- входные данные оракула становятся ненадёжными
- автоматические ликвидации ускоряются
- несколько протоколов становятся взаимосвязанными
- традиционные рынки закрыты
- расчётная инфраструктура испытывает давление
Вот когда инфраструктура зарабатывает доверие.
Я не читаю анализ МВФ так, будто речь о том, что:
«Токенизация не работает».
Я читаю это иначе.
Технология, похоже, способна создавать новые формы доступа к рынку, расчётов и программируемости.
Главный вызов — построить окружающую финансовую инфраструктуру, чтобы эти возможности могли масштабироваться, не усиливая нестабильность.
Это меняет инвестиционный тезис.
Следующая крупная возможность токенизации может принадлежать не просто тому, кто токенизирует больше всего активов.
Это может принадлежать тому, кто решит скучные задачи по инфраструктуре:
взаимодополняемость, ликвидность, хранение (custody), расчёты, юридическое владение, контролли риска и восстановление после сбоев.
Потому что размещение облигации в блокчейне технически интересно.
Сделать эту облигацию надёжной, когда рынок вокруг неё находится в экстремальном стрессе?
Это и есть инфраструктура.
А именно инфраструктура и станет тем, по чему в итоге будут судить о токенизации.
Если со временем токенизированные финансовые рынки начнут работать 24/7 с автоматизированным управлением обеспечением и ликвидацией, должны ли регуляторы требовать дополнительные автоматические предохранители (circuit breakers) и гарантии безопасности расчётов?
Или же навязывание слишком большого количества контролей традиционного рынка просто уничтожит ту эффективность, которая делает токенизацию ценной в первую очередь?
Где должна проходить граница между программируемыми финансами и программируемым системным риском?