
Обзор рынка акций США: технологии и атомная энергетика стали двумя двигателями роста, S&P 500 и Nasdaq обновили исторические максимумы
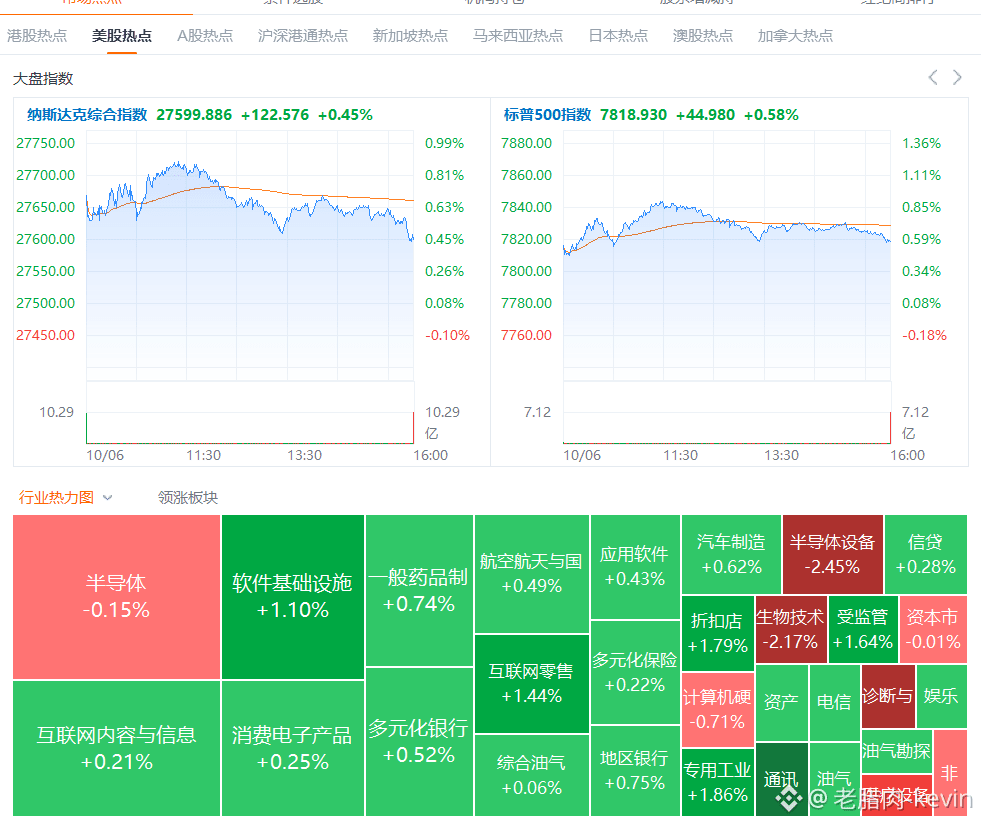
Кризис французского госдолга отступил, распродажа на мировых рынках облигаций прекратилась, аппетит к риску восстановился. S&P 500 вырос на 0,58%, впервые превысив отметку 7800 пунктов; Nasdaq прибавил 0,45%, продолжив обновлять максимумы; Dow Jones вырос на 0,49%.
Однако Russell 2000 снизился на 0,59%, что вызывает опасения по поводу ширины рынка. Доходность 10-летних казначейских облигаций США опустилась до 5,28%, индекс доллара снизился на 0,33%, золото подорожало на 0,57%.
Влияние секторов:
Технологии и ИИ: Рыночная капитализация Nvidia приблизилась к 6 трлн долларов; Broadcom выросла на 3,67%, Marvell повысила прогноз по выручке и прибавила 5,81%; акции производителей оборудования для оптической связи Ciena подорожали почти на 14%, Corning — на 6%.
Атомная энергетика и электроэнергетика: Google заключила крупную 20-летнюю сделку в сфере атомной энергетики; CEG и TLN выросли более чем на 12%, OKLO — более чем на 7%; коммунальный сектор стал лидером роста, прибавив 3,01%.
Накопители данных и оборудование для производства полупроводников: Seagate упала на 9%, Western Digital — на 7%; KLA и Lam Research снизились более чем на 3%. Внутри отраслевой цепочки наблюдалась резкая дифференциация.
Стабилизация рынка облигаций, нарратив вокруг ИИ и переоценка атомной энергетики подтолкнули индексы к новым максимумам. Однако чистое кредитное плечо находится на пятилетнем минимуме, а расхождение с акциями компаний малой капитализации ставит под сомнение устойчивость пробоя. Перед сезоном отчетности стоит с осторожностью относиться к покупкам на пике; риски, связанные с энергетикой и бюджетной политикой, остаются ключевыми факторами.