
Solo 3 de las 50 mayores stablecoins cumplen la norma europea. Circle pide equivalencia con EE.UU. antes de que la brecha sea irreversible.
La frontera que MiCA trazó, con tres monedas dentro y el resto del mercado esperando afuera.
La brecha de suministro de stablecoins bajo el cerco de MiCA ronda los USD 238.000 millones.
Circle pide equivalencia para que MiCA expanda el mercado de stablecoins.
El Reglamento sobre los Mercados de Criptoactivos (MiCA) establece un estándar restrictivo en la Unión Europea que limita la disponibilidad de capital en comparación con el sector global.
De las cincuenta mayores stablecoins por capitalización del mercado, solo tres cuentan con autorización para operar bajo MiCA. Estas son, USD Coin (USDC), EUR Coin (EURC) y Global Dollar (USDG), respaldadas por la arquitectura de Circle y Paxos.
El cerco normativo deja fuera del perímetro europeo al 94% de las principales stablecoins por número de activos, es decir, a 47 de las 50 más importantes del sector. Estos proyectos concentran el 75% del capital global, con Tether (USDT) a la cabeza como el gigante que domina la liquidez mundial y cuya ausencia confirma el aislamiento del bloque.
El diagnóstico no es teórico. La cifra figura en la respuesta oficial de Circle a la consulta pública de revisión de la Comisión Europea, publicada el 1 de octubre de 2026.
En su documento, la firma emisora de USDC sostiene que MiCA corre el riesgo de convertir a la Unión Europea en un gueto financiero desvinculado de las grandes redes globales de pagos e inversión.
El centro del reclamo apunta a la falta de flexibilidad para reconocer normas de otros mercados clave, como la Ley GENIUS de Estados Unidos, lo que obliga a las empresas a elegir entre cumplir con Bruselas o mantener la liquidez internacional.
La advertencia de Circle
Para destrabar el cuello de botella, Circle propone la adopción urgente de un régimen de equivalencia transatlántica basado en el modelo de directivas financieras tradicionales como el Reglamento sobre la Infraestructura del Mercado Europeo (EMIR) o el Reglamento sobre los Mercados de Instrumentos Financieros (MiFIR).
Bajo este esquema, la Comisión Europea reconocería la paridad del marco estadounidense mientras la Autoridad Bancaria Europea (EBA) validaría a cada emisor de forma individual.
A la espera de que Bruselas defina esa eventual flexibilización, la práctica en el mercado confirma el costo de la adaptación. El reciente debut de la stablecoin USDAU, desarrollada por la firma AllUnity, con sede en Fráncfort, ilustra este fenómeno.
Para operar en el bloque, la empresa debió obtener una licencia ante la BaFin, la Autoridad Federal de Supervisión Financiera de Alemania. El resultado refuerza el diagnóstico porque el activo nació limitado a tesorerías empresariales y clientes institucionales, sin ofrecer una solución de liquidez masiva para el mercado minorista.
El ejemplo alemán le da la razón a Circle: apretar las reglas no va a eliminar la demanda de dólares digitales. Si para inicios de 2027 la Comisión Europea no reconoce las normas de Estados Unidos, no logrará proteger al usuario; solo empujará el capital europeo hacia mercados offshore fuera de todo control estatal.
La matemática del aislamiento y los 238.000 millones fuera de juego
Esta parálisis operativa no es un debate abstracto, sino que se mide en una cifra récord de capital relegado. Al cierre de junio de 2026, el suministro global de criptomonedas estables alcanzó los 315.800 millones de dólares, según registros de DefiLlama.
Dentro del perímetro de MiCA operan apenas 77.730 millones de dólares, concentrados de forma casi hegemónica en USDC (75.300 millones), EURC (430,4 millones) y USDG (estimada en 2.000 millones). La incorporación de activos corporativos recientes no altera esta escala.
Esta brecha de suministro representa más que un descuadre estadístico. En la práctica, significa que el 75% de la liquidez global en stablecoins del dólar tiene la entrada prohibida a las plataformas europeas.
Los proveedores con licencia en la Unión Europea no pueden listar, custodiar ni ofrecer pares de negociación con activos masivos como Tether o DAI. Como consecuencia, las casas de cambio comunitarias pierden volumen frente a competidores extranjeros y los usuarios locales quedan desconectados de los mayores mercados de negociación del planeta.
La parálisis afecta a las propias empresas autorizadas. De los 23 emisores de dinero electrónico (EMT) registrados en la Unión Europea, solo 9 poseen licencia de proveedores de servicios de criptoactivos (CASP) bajo el Artículo 60. El 61% de las entidades aprobadas carece de autorización para custodiar o distribuir sus tokens, fragmentando la operación desde su origen.
Entre los marcos regulatorios integrales, aquellos que exigen autorización previa, reservas auditadas y supervisión con capacidad sancionadora, MiCA es el que menos suministro global captura en proporción a su ambición regulatoria.
La regulación más ambiciosa del mundo está construyendo el mercado más pequeño entre sus pares. No se refiere al volumen de transacciones domésticas en la UE ni al número de usuarios europeos, se refiere a la captura de suministro global.
Una jurisdicción como El Salvador puede supervisar a Tether, más de 183.800 millones de dólares, sin que eso constituya un mercado regulado integral. La comparación es entre marcos regulatorios, no entre tamaños de mercado doméstico.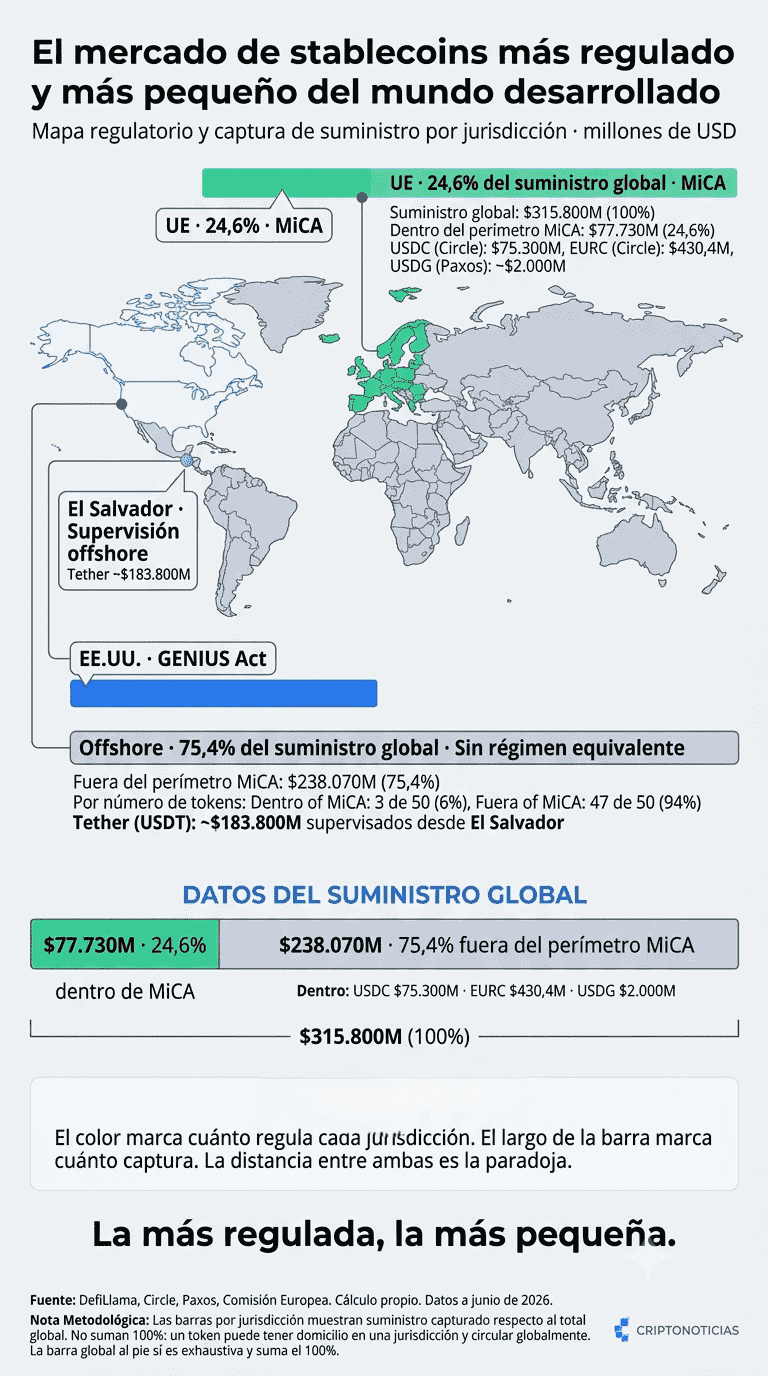
Cuanto más intenso el color, más completa la regulación. Cuanto más grande la burbuja, más mercado capturado. MiCA tiene lo primero y le falta lo segundo
¿Proteger al inversor o expulsarlo hacia el mercado no regulado?
El desacople obedece a dos modelos regulatorios irreconciliables. Por un lado, la filosofía europea impone la reserva comercial y obliga a los emisores significativos a colocar el 60% de sus fondos en cuentas bancarias comunitarias. Por el otro, el enfoque estadounidense privilegia el respaldo estatal directo y exige concentrar la garantía en bonos del Tesoro con vencimientos no superiores a 93 días.
Sin un acuerdo de reconocimiento mutuo, un emisor estadounidense no puede depositar su efectivo en bancos europeos sin vulnerar la legislación de su país de origen.
Cumplir con esas exigencias obliga a armar una costosa ingeniería de alianzas. Un emisor como AllUnity no puede operar de forma directa, sino que debe fragmentar su negocio entre licencias bancarias de la BaFin, custodios externos como Banking Circle e intermediarios adicionales para gestionar la liquidez y las conversiones a dinero fíat. Esta sobrecarga de socios encarece el servicio y explica por qué este tipo de activos nace reservado para grandes corporaciones.
El resultado de ese despliegue es un mercado a dos velocidades. La regulación europea logra eliminar el riesgo de contraparte y blindar la estabilidad bancaria, pero lo hace al precio de estrangular la liquidez e invisibilizar al inversor minorista. Mientras las grandes corporaciones aprovechan las stablecoins del dólar bajo la cobertura del artículo 49 de MiCA, el público general carece de alternativas aprobadas y queda desatendido dentro del circuito legal.
El ultimátum de 2027 y la urgencia de la equivalencia transatlántica
Las advertencias de los emisores internacionales forman parte de la revisión formal que las autoridades europeas acaban de poner en marcha. Tras recibir los comentarios del sector en la consulta finalizada en septiembre, la Comisión tiene el mandato de emitir su diagnóstico técnico durante los primeros tres meses de 2027, abriendo la única ventana legal para corregir el rumbo del mercado.
En sus estudios de impacto de 2020, los técnicos de la Comisión advirtieron que un bloqueo a las stablecoin extranjeras empujaría a los usuarios europeos hacia plataformas offshore. Si el informe de 2027 omite una propuesta formal de equivalencia, la brecha de 238.000 millones de dólares dejará de ser un desajuste coyuntural para consolidarse como un muro permanente en la infraestructura financiera europea.
#MiCA #Stablecoins #regulacion #LeyGENIUS #stablecoin $USDC $BTC $CRCL