

只会呐喊的尖刀手
287 Публикации
只会呐喊的尖刀手
 Square Verified
Отправить жалобу
Заблокировать пользователя
乘风破浪会有时 直挂云帆济沧海

Владелец BNB
Трейдер с регулярными сделками
9.1 г
451 подписок(и/а)
30.3K+ подписчиков(а)
16.6K+ понравилось
Посты
PINNED
·
--
Прогноз погоды говорит, что будет дождь
А я не верю
Когда выхожу из дома
Заодно переношу цветы
с подоконника
туда, где солнце
Прогноз погоды говорит, что будет дождь
А я не верю
Когда выхожу из дома
Заодно переношу цветы
с подоконника
туда, где солнце
А я не верю
Когда выхожу из дома
Заодно переношу цветы
с подоконника
туда, где солнце
1.5k
7
81
1.5k
·
--
Отколовшаяся чашка
Не торопись
Сначала посмотри на пол
Есть ли там
Прозрачный цветок
Отколовшаяся чашка
Не торопись
Сначала посмотри на пол
Есть ли там
Прозрачный цветок
Не торопись
Сначала посмотри на пол
Есть ли там
Прозрачный цветок
2.4k
17
125
2.4k
·
--
Телефон разрядился
Вдруг стало так тихо
Я слышу
Сердце говорит
«Хватит, на сегодня хватит»
Телефон разрядился
Вдруг стало так тихо
Я слышу
Сердце говорит
«Хватит, на сегодня хватит»
Вдруг стало так тихо
Я слышу
Сердце говорит
«Хватит, на сегодня хватит»
2.7k
16
170
2.7k
·
--
Лифт сломался
Тогда поднимайтесь по лестнице
Ветер на тринадцатом этаже
Понимает свободу
лучше, чем в фойе
Лифт сломался
Тогда поднимайтесь по лестнице
Ветер на тринадцатом этаже
Понимает свободу
лучше, чем в фойе
Тогда поднимайтесь по лестнице
Ветер на тринадцатом этаже
Понимает свободу
лучше, чем в фойе
1.9k
6
97
1.9k
·
--
Проверено
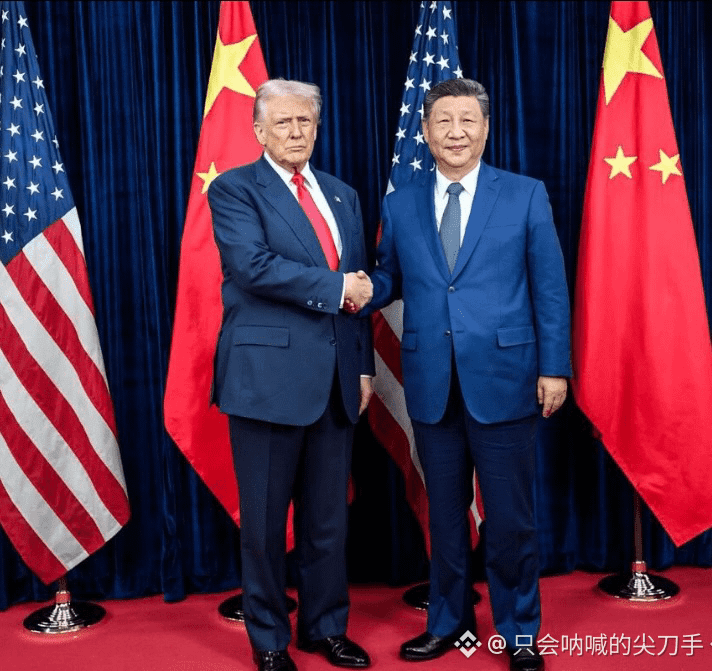
Снижение пошлин примерно на 30 млрд долларов с каждой стороны между США и КНР: от «заявлений» к «реализации»
Переговоры США и Китая в сфере экономики и торговли достигли ощутимого прогресса: стороны больше не ограничиваются устным соглашением о «снижении пошлин». Они согласовали списки взаимного понижения пошлин на импортируемые товары примерно на 30 млрд долларов с каждой стороны: более 90% пошлин по соответствующим товарам будут отозваны до уровня ставок режима наибольшего благоприятствования. Снижение будет синхронно осуществлено после завершения внутренних процедур в обеих странах.
«Ценность» списка весьма высока. Со стороны США — 77 позиций, связанных с китайским экспортом: игрушки, бытовая техника, товары для младенцев, товары для кухни и ванной, праздничные подарки и др. В основном это категории товаров повседневного спроса, которые американские потребители приобретают особенно часто. Со стороны Китая — 1619 позиций, связанных с импортом из США: сельхозпродукция, товары личной гигиены, медицинские приборы, уголь и т. п. Эти позиции напрямую затрагивают реальные потребности внутри страны в сфере потребления, здравоохранения и промышленного сектора. Ни одна из сторон не стала подбирать «малоиспользуемые» товары по краям ассортимента — это показывает, что уступки носят целевой характер и отражают принцип «взаимной передачи пространства».
Значение не ограничивается эмоциональным фактором. В краткосрочной перспективе неопределенность из‑за торговых трений будет снижаться: у глобальных рынков ослабевают «запросы на защиту» от риска «пошлины разгоняют инфляцию, а цепочки поставок вновь разрываются». Поэтому у предпочтений к рисковым активам есть шанс на восстановление. В среднесрочной перспективе понижение пошлин на товары для населения и промежуточные товары напрямую сокращает расходы американских домохозяйств и снижает импортные издержки китайских компаний, что позитивно влияет и на борьбу с инфляцией, и на стабильность цепочек поставок по обе стороны.
Разумеется, это пока скорее «охлаждение», а не «перемирие»: не затронуты глубинные вопросы — оставшиеся пошлины, нетарифные барьеры, субсидии отраслям и т. д. Но, по крайней мере, обе стороны готовы вынести на стол реальные товары с конкретными суммами в «живых деньгах» и вернуть ставки пошлин назад. Уже само это — редкий рациональный сигнал в нарративе торговой войны: конфронтация обходится дорого, и шаг назад выгоднее, чем упорствовать.
2.5k
11
116
2.5k
·
--
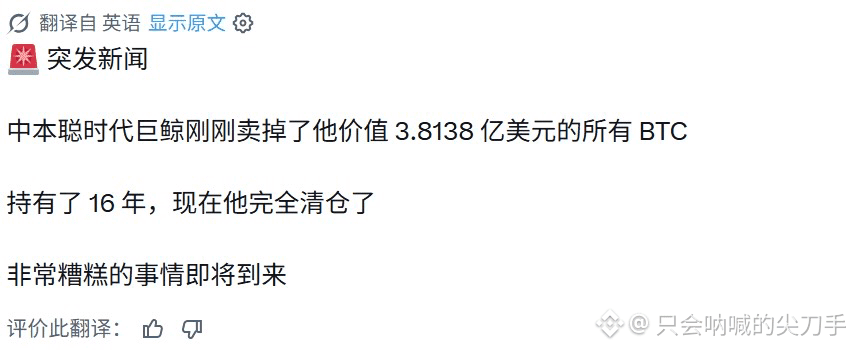
Невероятно… Пробудился гигантский кит?
4500 пицц? 3,8 миллиарда долларов
И это всё сразу перевели?
Похоже, всё очень плохо! $BTC
{future}(BTCUSDT)
Невероятно… Пробудился гигантский кит?
4500 пицц? 3,8 миллиарда долларов
И это всё сразу перевели?
Похоже, всё очень плохо! $BTC
4500 пицц? 3,8 миллиарда долларов
И это всё сразу перевели?
Похоже, всё очень плохо! $BTC
2.4k
14
137
2.4k
·
--
Ветер разогнал облака
В небе освободился кусочек синевы
Точно хватает мне
Чтобы поставить
Беззаботную улыбку
Ветер разогнал облака
В небе освободился кусочек синевы
Точно хватает мне
Чтобы поставить
Беззаботную улыбку
В небе освободился кусочек синевы
Точно хватает мне
Чтобы поставить
Беззаботную улыбку
2.7k
14
136
2.7k
·
--
Статья
Не пялься только на NVIDIA — «арендодатели» ИИ тихо собирают арендную платуПосмотрите на «котировки» ИИ — все смотрят на NVIDIA, Microsoft, OpenAI: стоит Хуану Рен-сюню появиться в кожаном костюме, и американские акции словно получают удар адреналина; Олтман говорит одну фразу «в следующем году будет ещё мощнее» — и аналитики ночью меняют прогнозы по прибыли.
Но если ты всерьёз думаешь, что будущее ИИ — это «несколько гигантов из США, Калифорнии, закрываются в комнатах, делают чипы, тренируют модели и попутно управляют Землёй», то это немного похоже на мысль, что для открытия ресторана с горячим котлом достаточно купить котёл — котёл важен, но ещё нужны электричество, нет газа, нет помещения, нет канализации для стоков… то, что ты приготовишь, будет не горячим котлом, а противопожарными учениями.
Не пялься только на NVIDIA — «арендодатели» ИИ тихо собирают арендную плату
Посмотрите на «котировки» ИИ — все смотрят на NVIDIA, Microsoft, OpenAI: стоит Хуану Рен-сюню появиться в кожаном костюме, и американские акции словно получают удар адреналина; Олтман говорит одну фразу «в следующем году будет ещё мощнее» — и аналитики ночью меняют прогнозы по прибыли.
Но если ты всерьёз думаешь, что будущее ИИ — это «несколько гигантов из США, Калифорнии, закрываются в комнатах, делают чипы, тренируют модели и попутно управляют Землёй», то это немного похоже на мысль, что для открытия ресторана с горячим котлом достаточно купить котёл — котёл важен, но ещё нужны электричество, нет газа, нет помещения, нет канализации для стоков… то, что ты приготовишь, будет не горячим котлом, а противопожарными учениями.
Но если ты всерьёз думаешь, что будущее ИИ — это «несколько гигантов из США, Калифорнии, закрываются в комнатах, делают чипы, тренируют модели и попутно управляют Землёй», то это немного похоже на мысль, что для открытия ресторана с горячим котлом достаточно купить котёл — котёл важен, но ещё нужны электричество, нет газа, нет помещения, нет канализации для стоков… то, что ты приготовишь, будет не горячим котлом, а противопожарными учениями.
13
3
18
389
·
--
Упали —
и, как бы по инерции, поцеловали землю
заодно
подняли
ту самую
сахаринку, которая только что упала
Упали —
и, как бы по инерции, поцеловали землю
заодно
подняли
ту самую
сахаринку, которая только что упала
и, как бы по инерции, поцеловали землю
заодно
подняли
ту самую
сахаринку, которая только что упала
612
7
53
612
·
--
Следующее крупное перспективное событие поначалу может выглядеть обыденно。
Пока небольшая инновация не изменит всю отрасль。
—CZ BNB
#比特币突破8.5万美元
Следующее крупное перспективное событие поначалу может выглядеть обыденно。
Пока небольшая инновация не изменит всю отрасль。
—CZ BNB
#比特币突破8.5万美元
Пока небольшая инновация не изменит всю отрасль。
—CZ BNB
#比特币突破8.5万美元
473
4
35
658
·
--
Одна болезненная правда:
Многие не терпят тратить 3 года на то, чтобы построить свой бизнес
зато у них хватает терпения работать на других 40 лет
Одна болезненная правда:
Многие не терпят тратить 3 года на то, чтобы построить свой бизнес
зато у них хватает терпения работать на других 40 лет
Многие не терпят тратить 3 года на то, чтобы построить свой бизнес
зато у них хватает терпения работать на других 40 лет
2.7k
22
156
2.7k
·
--
Статья
BTC вернулся к 80 000: негатив не проломился, но я не рекомендую вам гнаться за ним сейчасНа этой неделе макроэкономика и регулирование в целом не слишком дружелюбны:
• ФРС повысила ставку на 25 б.п., ставка теперь составляет 3,75%–4,00%;
• В США продвижение (CLARITY Act) в Сенате натолкнулось на препятствия;
• В первой половине недели BTC ненадолго откатывался к отметке около 77 000.
Но 18 сентября BTC не только вернул 80 000, но и однажды достигал 81,2–81,4 тыс. долларов. ETH синхронно вырос примерно на 7%–8%, SOL, XRP и другие тоже подтянулись. Американские спотовые BTC ETF также завершили серию оттоков и зафиксировали около 160 млн долларов чистого притока.
Мой вывод очень прямолинеен:
Это не «бычий рынок окончательно вернулся», а отскок, вызванный совместным эффектом: «плохие новости переварены + шортисты закрывают позиции + средства в ETF возвращаются».
BTC вернулся к 80 000: негатив не проломился, но я не рекомендую вам гнаться за ним сейчас
На этой неделе макроэкономика и регулирование в целом не слишком дружелюбны:
• ФРС повысила ставку на 25 б.п., ставка теперь составляет 3,75%–4,00%;
• В США продвижение (CLARITY Act) в Сенате натолкнулось на препятствия;
• В первой половине недели BTC ненадолго откатывался к отметке около 77 000.
Но 18 сентября BTC не только вернул 80 000, но и однажды достигал 81,2–81,4 тыс. долларов. ETH синхронно вырос примерно на 7%–8%, SOL, XRP и другие тоже подтянулись. Американские спотовые BTC ETF также завершили серию оттоков и зафиксировали около 160 млн долларов чистого притока.
Мой вывод очень прямолинеен:
Это не «бычий рынок окончательно вернулся», а отскок, вызванный совместным эффектом: «плохие новости переварены + шортисты закрывают позиции + средства в ETF возвращаются».
1.9k
9
106
1.9k
·
--
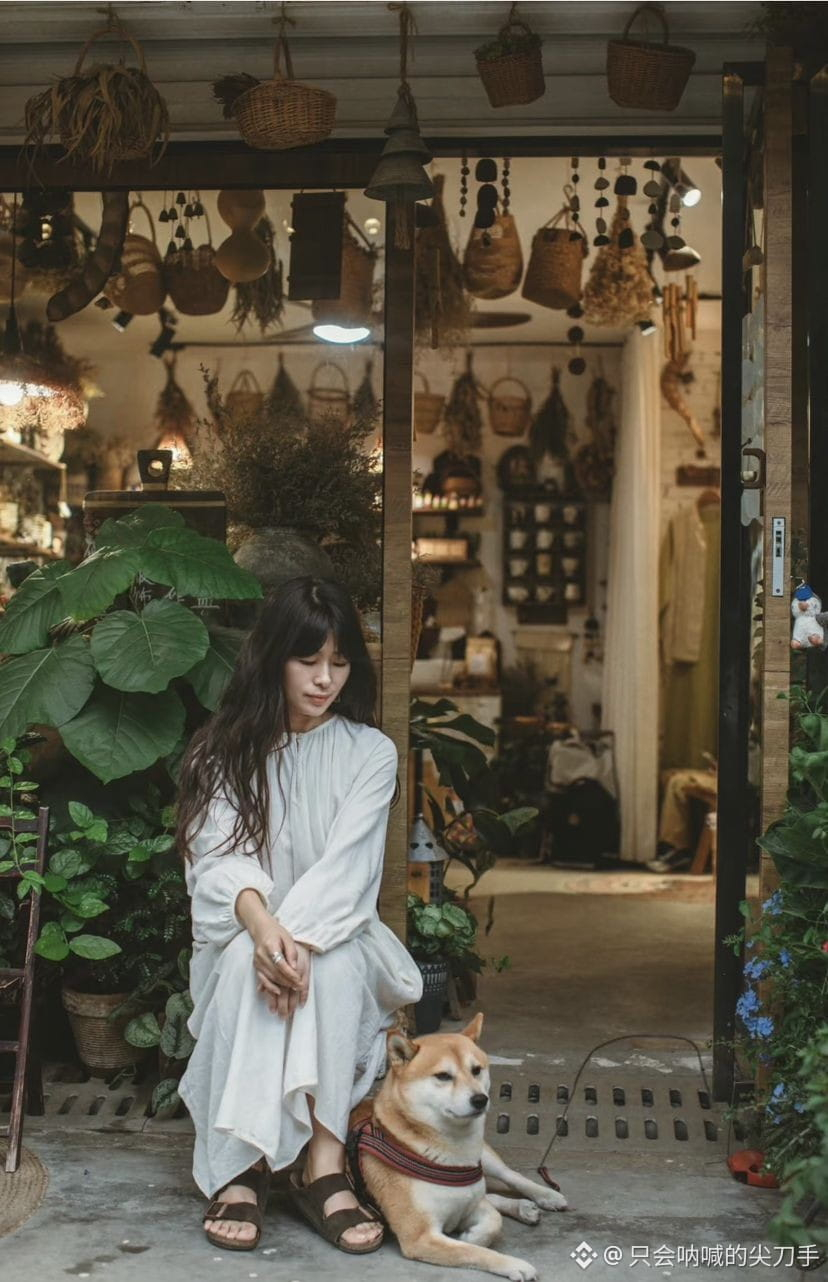
Не бойся медлить
У улитки тоже есть весна
Она несёт на себе тяжёлую раковину
Шаг за шагом
Превращает дорогу в поэзию
Не бойся медлить
У улитки тоже есть весна
Она несёт на себе тяжёлую раковину
Шаг за шагом
Превращает дорогу в поэзию
У улитки тоже есть весна
Она несёт на себе тяжёлую раковину
Шаг за шагом
Превращает дорогу в поэзию
1.8k
4
81
1.8k
·
--
Дождь прекратился
Небо забыло закрыть кран
Ничего страшного
Радуга — это оно
Лучшeе извинение
Дождь прекратился
Небо забыло закрыть кран
Ничего страшного
Радуга — это оно
Лучшeе извинение
Небо забыло закрыть кран
Ничего страшного
Радуга — это оно
Лучшeе извинение
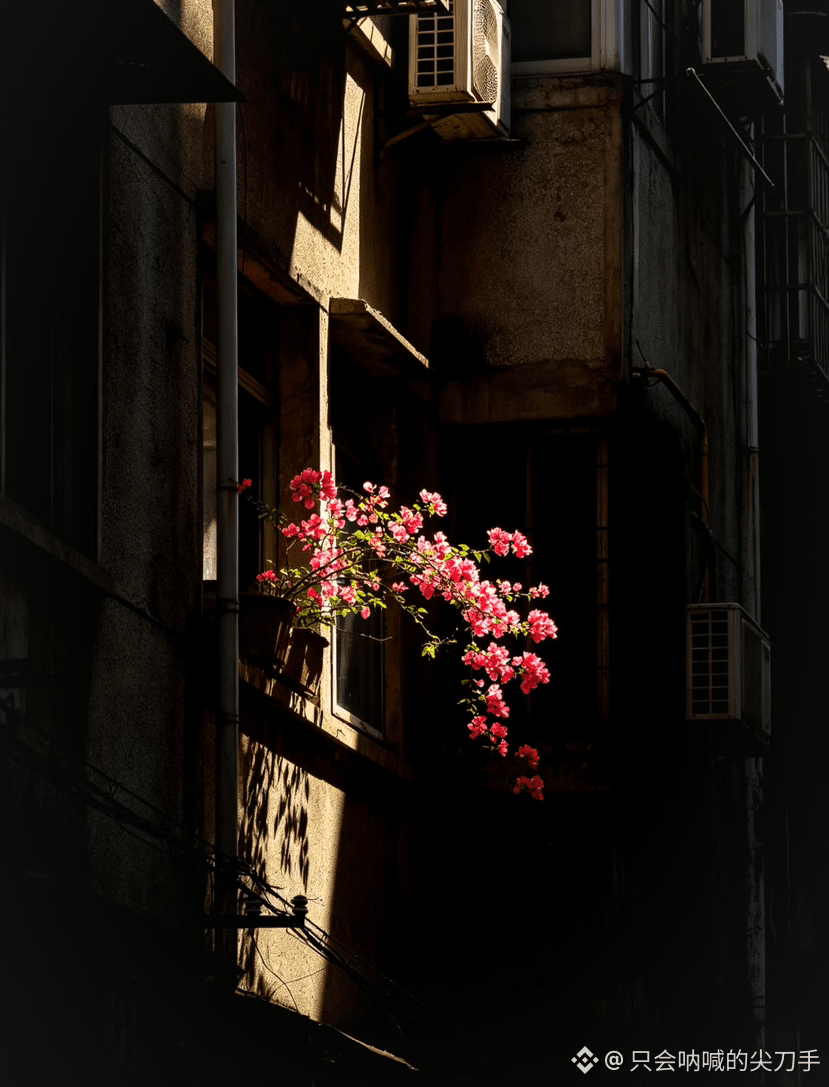
2k
5
114
2k
·
--
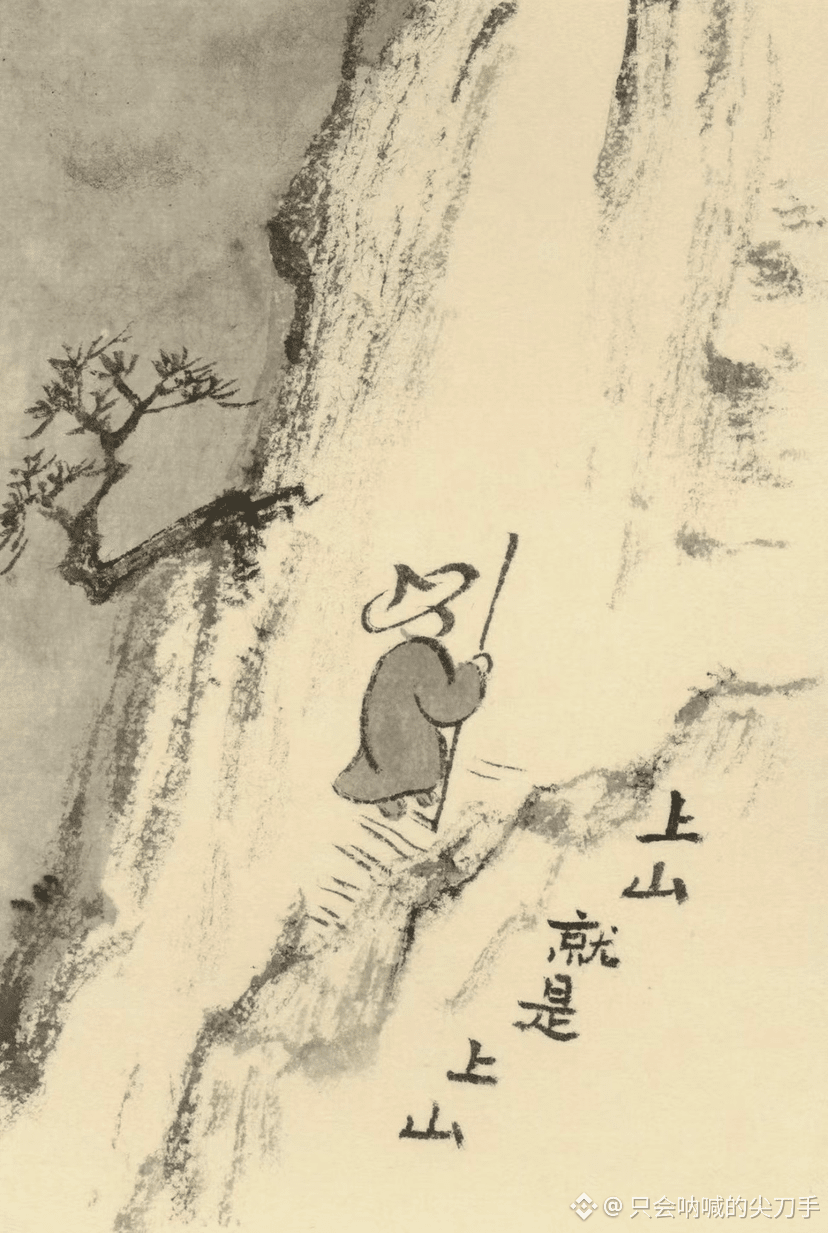
Упала
И тут же поцеловала землю
Попутно подняла
Ту самую конфету,
Которая только что упала
Упала
И тут же поцеловала землю
Попутно подняла
Ту самую конфету,
Которая только что упала
И тут же поцеловала землю
Попутно подняла
Ту самую конфету,
Которая только что упала
2.6k
10
143
2.6k
·
--
【Наименование】Сегодняшняя лимитированная версия·ты
【Дата производства】в тот миг, когда этим утром открыл(а) глаза
【Состав】солнечный свет, легкий ветерок, немного упрямства
【Назначение】исцеляет от плохого настроения, отсутствия сил, желания просто лечь и лежать
【Способ применения и дозировка】используй в течение всего дня, при необходимости пополняй «хорошее настроение»
【Меры предосторожности】не смешивать с «негативной энергией», не копи обиду натощак
【Срок годности】только на сегодня, завтра замени на новую версию
——Хорошо храните, вы — лимитированная версия.🏷️💖
3.1k
25
206
3.1k
·
--
👀 目之所及,皆是风景。
👂 耳之所闻,皆是佳音。
👐 手之所触,皆是温暖。
💖 心之所向,皆是坦途。
👀 目之所及,皆是风景。
👂 耳之所闻,皆是佳音。
👐 手之所触,皆是温暖。
💖 心之所向,皆是坦途。
👂 耳之所闻,皆是佳音。
👐 手之所触,皆是温暖。
💖 心之所向,皆是坦途。
2.8k
10
164
2.8k
·
--
Разрешай всему случаться.
Разрешай планам сбиваться,
Разрешай себе быть несовершенным,
Разрешай тому, чтобы сегодня было просто «обычным днём».
Тебе не нужно постоянно сиять,
Ты можешь быть тихой тенью,
И это тоже будет доказательством того, что ты существуешь.
Разрешай всему случаться.
Разрешай планам сбиваться,
Разрешай себе быть несовершенным,
Разрешай тому, чтобы сегодня было просто «обычным днём».
Тебе не нужно постоянно сиять,
Ты можешь быть тихой тенью,
И это тоже будет доказательством того, что ты существуешь.
Разрешай планам сбиваться,
Разрешай себе быть несовершенным,
Разрешай тому, чтобы сегодня было просто «обычным днём».
Тебе не нужно постоянно сиять,
Ты можешь быть тихой тенью,
И это тоже будет доказательством того, что ты существуешь.
3.6k
8
208
3.6k
·
--
«Сегодня главный герой решает сделать паузу.
Не спасать мир и не покорять звёзды.
Просто сидеть у окна, выпить кружку тёплого молока,
смотреть, как прохожие спешат,
и затем сказать себе:
«Эй, сегодня ты молодец».»
«Сегодня главный герой решает сделать паузу.
Не спасать мир и не покорять звёзды.
Просто сидеть у окна, выпить кружку тёплого молока,
смотреть, как прохожие спешат,
и затем сказать себе:
«Эй, сегодня ты молодец».»
Не спасать мир и не покорять звёзды.
Просто сидеть у окна, выпить кружку тёплого молока,
смотреть, как прохожие спешат,
и затем сказать себе:
«Эй, сегодня ты молодец».»

2.8k
18
160
2.8k
·
--
Рост
Проверено
Недавно не так уж тихо стало вокруг NVIDIA: в Китае разбираются, удалось ли компании выполнить обещание о «справедливом отношении», которое она давала, когда в те годы приобретала компанию MГ络思; параллельно Министерство юстиции США снова взялось за NVIDIA и сделку на 17 млрд долларов с Groq — «технологическая лицензия + присоединение ключевых сотрудников». Там подозревают, что это «замаскированная покупка», и хотят обойти антимонопольную проверку.
Звучит страшно, но по‑человечески переводится так: регуляторы боятся, что NVIDIA слишком сильная, и не хотят, чтобы она «съела» всех конкурентов. Такие расследования краткосрочно бьют по настроению, но в большинстве случаев заканчиваются штрафами или корректировкой процедур — вряд ли это приведёт к дроблению NVIDIA и уж точно не заставит AI‑датацентры вернуть видеокарты.
То, что реально двигает котировки, по‑прежнему — «есть ли покупатели и хватит ли мощности для поставок». Ответ очень прямой: очередь выстраивается. Выручка за последнюю четверть — 96,2 млрд долларов, год к году удвоение. Прогноз на следующий квартал — 108 млрд долларов. Хуан Жэньсюнь говорит, что в следующем фингоду рост ещё может составить 70%, а на руках около 2 трлн долларов заказов. Blackwell продаётся с дефицитом, за ним идет Rubin — и всё это завязано вместе: CUDA, сетевые карты, полноразмерные стойки, экосистема облачных провайдеров. Конкуренты, конечно, не стоят на месте, но заменить NVIDIA — это не задача на «пару лет».
Риски есть: китайские доходы нестабильны, «горлышко бутылки» — HBM и мощности по упаковке, маржа может слегка просесть с 75%, да и собственные чипы Amazon и Google могут отобрать часть нагрузок в сегменте inference. Но это всё скорее «заработают меньше / будет дольше по срокам поставок», а не «спроса больше нет».
Поэтому нынешняя NVIDIA — как отличник в классе, у которого учитель вдруг проверяет тетради: дело не в том, что оценки плохие, а в том, что слава и влияние слишком велики, и регулятор хочет убедиться, что всё по правилам. Пока в мире продолжают строить AI‑фабрики, NVIDIA продаёт «лопату + двигатель + операционную систему».
Моё мнение простое: в краткосрочной перспективе есть риск надзора и колебаний оценки, но в средне- и долгосрочной — я всё ещё вижу позитив для акций NVIDIA. Не воспринимайте это как вклад «без риска, всегда в плюс», но и не стоит слишком рано говорить, что «цикл AI‑вычислений закончился» — иначе, скорее всего, ошибётесь. $NVDA.US

NVDAUS+1,45%
2
4
846
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона