

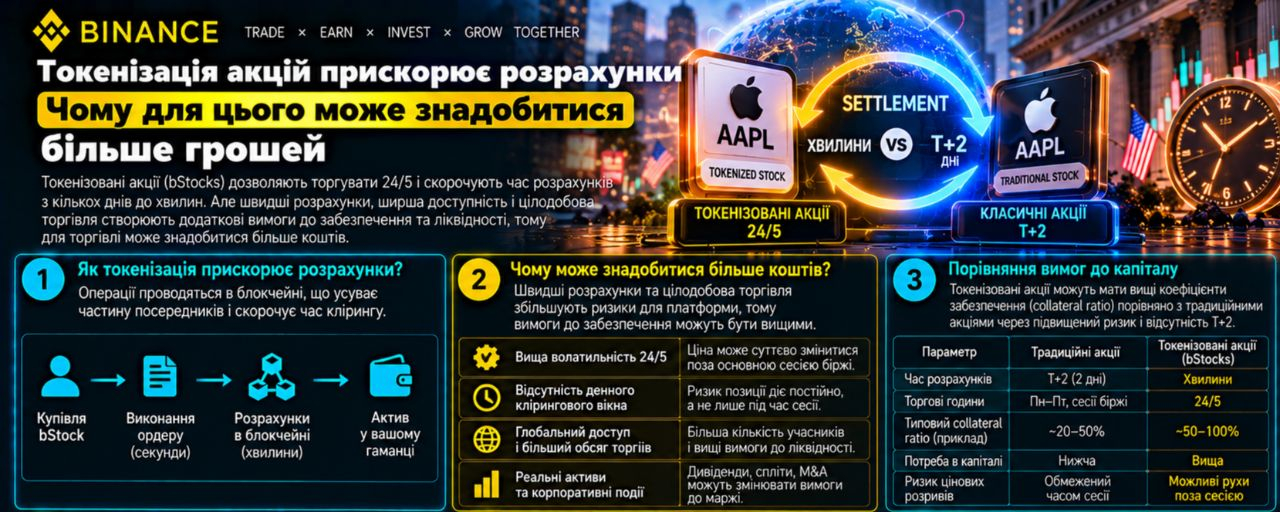
Представьте торговый день, в который вы купили бумаги на 100 000 долларов и продали на 96 000. Разница составляет всего 4 000 долларов. Но если каждую покупку нужно оплачивать немедленно, ещё до поступления денег от продажи, этих четырёх тысяч может не хватить. Скорость расчётов меняет момент, когда нужны деньги. И именно этот момент способен определить реальную стоимость токенизированного рынка.
В начале октября 2026 года это уже практическая тема. DTC, депозитарная компания в составе DTCC, готовит сервис токенизации ценных бумаг, а криптоиндустрия наращивает использование токенизированных акций. Мой главный тезис: такую инфраструктуру стоит оценивать по тому, сколько доступных денег она высвобождает после всех операций. Количество токенов и скорость блокчейна сами по себе этого не показывают.
В сообщении от 4 мая DTCC назвала октябрь 2026 года плановым месяцем запуска сервиса. Отдельное сообщение от 15 июля подтверждает, что в тот же день состоялись реальные операции с токенизированными активами DTC с участием более 30 компаний. Среди проверенных процессов были операции с акциями, казначейскими бумагами, РЕПО и залогом. Это подтверждённый июльский результат; в использованных первоисточниках нет подтверждения полного завершённого запуска именно по состоянию на утро 4 октября.
Более свежий сигнал появился 28 сентября. DTCC представила пояснение о совместной работе с Citi и Swift над совместимостью финансовых систем. В центре внимания — перемещение активов, денег и данных между разными средами. Для меня это показательная смена акцента: когда токены уже существуют, следующий сложный вопрос — как оплатить их покупку и использовать полученные средства без лишних задержек.
Масштаб криптоверсии этого процесса тоже стоит оценивать внимательно. В отчёте Binance Research от 29 сентября, с данными по состоянию на 28 сентября, капитализация токенизированных акций превысила 3 млрд долларов, а объём их ончейн-переводов в третьем квартале уже превышал 100 млрд. Это оценки исследования, которое, в частности, ссылается на RWA.xyz и DefiLlama. Переводы включают торговую активность, но не равны чистому притоку новых денег.
Один и тот же актив может многократно переходить между владельцами, кошельками и протоколами. Гипотетические 1 000 долларов, переведённые десять раз, дадут 10 000 долларов оборота переводов, хотя первоначальный капитал останется равен тысяче. Поэтому большой оборот ещё не отвечает на вопрос, сколько новой ликвидности поступило в систему. Для оценки токенизации важно отдельно видеть запас активов, их движение и деньги, необходимые для этого движения.
Начнём с механики. У сделки есть как минимум два результата: покупатель получает актив, продавец — платёж. Принцип delivery versus payment, или «поставка против платежа», связывает эти действия. При корректно реализованном атомарном обмене обе части выполняются одновременно либо не выполняется ни одна. Это снижает риск передать актив и не получить встречный платёж. Эту механику описывает Банк международных расчётов, BIS.
Однако синхронность обмена не создаёт деньги в кошельке покупателя. Если платёж нужен сейчас, у покупателя должен быть сейчас доступный платёжный актив или доступное финансирование. Наличие ценной бумаги в другой сети может не помочь до завершения перевода, проверки и принятия этой бумаги в качестве обеспечения. Именно поэтому скорость доставки актива и способность оплатить сделку нужно оценивать вместе.
Здесь появляется неттинг — взаимозачёт встречных обязательств. В упрощённой системе требования и платежи, допускаемые правилами, сводятся к чистой сумме. Это может уменьшить объём денег, который фактически нужно передать для завершения расчётов. Возможность зачёта зависит от договоров, участников, валюты и конкретной инфраструктуры. Продажа на одной площадке автоматически не даёт права зачесть её против покупки на другой.
Ещё в отчёте за 2023 год BIS прямо обращал внимание на то, что атомарные расчёты требуют механизмов экономии ликвидности, поскольку переход к немедленным отдельным платежам может увеличить потребность в ней. Это экономическое свойство способа расчётов, которое нужно учитывать при проектировании системы. По одному лишь слову «блокчейн» невозможно определить, будут ли в системе взаимозачёт, кредитование или предварительное резервирование всей суммы.
Рассмотрим первый гипотетический пример без комиссий, процентов и требований к залогу. В начале дня у участника есть 4 000 долларов. В 10:00 он покупает ценные бумаги на 60 000, в 10:05 получает 56 000 от продажи других бумаг, в 10:10 покупает ещё на 40 000, а в 10:15 продаёт на 40 000. Предполагаем, что бумаги для продажи уже есть и все контрагенты исполняют свои обязательства.
Общий объём покупок равен 100 000 долларов, продаж — 96 000, чистый платёж — 4 000. При условном полном взаимозачёте всех этих денежных обязательств в конце цикла нужно доплатить именно 4 000. Этот итог ничего не говорит о возможной начальной марже или гарантийных взносах: мы намеренно исключили их из модели, чтобы увидеть только движение денег.
Теперь проведём те же операции с немедленной оплатой каждой из них. Перед первой покупкой не хватает 56 000 долларов: 60 000 минус имеющиеся 4 000. Если участник привлёк эти средства, после первой покупки остаток будет нулевым, после продажи — 56 000, после второй покупки — 16 000, а после последней продажи — снова 56 000. Эти деньги позволяют вернуть привлечённые 56 000. Итоговый собственный денежный остаток равен нулю.
Экономический результат покупок и продаж одинаков в обоих вариантах, но во втором случае потребовалось временное дополнительное финансирование. Пиковая потребность в нём в нашей последовательности — 56 000 долларов. Если перенести первую продажу на время до покупки, потребность изменится. Если расчёт по продаже задержится, средства придётся держать дольше. Таким образом, даже одинаковый дневной оборот может требовать разного запаса ликвидности.
Это также объясняет, почему неправильно приравнивать всю сумму покупок к необходимому постоянному резерву. Полученные средства могут повторно использоваться в течение дня. Потребность определяется последовательностью платежей, временем их фактического поступления и возможностью повторного использования. Анализ только итогового баланса скроет промежуточный дефицит, а анализ только валового оборота может его преувеличить.
Приведённый пример — авторская модель, а не описание тарифов или расчётного алгоритма DTC или Binance. Он демонстрирует одну переменную: временной разрыв. В реальной системе к ней добавятся правила доступа, лимиты, обеспечение, кредитный риск и стоимость операций. Поэтому утверждение «мгновенные расчёты всегда дороже» было бы столь же неточным, как и обещание автоматически бесплатной ликвидности.
Современные решения пытаются сократить именно эти разрывы. В отчёте BIS за 2026 год описаны возможности программируемых платежей, токенизированных депозитов и управления ликвидностью внутри дня. При надлежащей архитектуре они могут сократить потребность в предварительном финансировании. Важные условия — доступные платёжные средства, согласованные правила и механизмы финансирования. Само по себе цифровое представление акции не обеспечивает выполнения всех этих условий.
Для пользователя криптоплатформы это имеет простое следствие. Прежде чем перемещать токенизированный актив, полезно проследить весь маршрут: за сколько его продают, куда поступает платёж, когда этот платёж можно использовать и что нужно, чтобы вернуть средства в желаемую форму. Если какое-либо звено требует отдельной конвертации или ожидания, его следует включить в собственный расчёт ликвидности.
Второй гипотетический пример показывает цену фрагментации. Предположим, участник работает в трёх несовместимых средах и для выполнения своих операций держит в каждой платёжный резерв в размере 20 000 долларов. Всего это 60 000. Предположим также, что совместимая система позволила бы обслуживать те же потребности одним резервом в 25 000 долларов. Потенциально высвобождаются 35 000.
При условной годовой альтернативной доходности 4% и простом расчёте на базе 365 дней стоимость удержания лишних 35 000 в течение 30 дней составит: 35 000 × 0,04 × 30 / 365 = 115,07 доллара. Если подключение, переводы и обслуживание совместимого маршрута стоят 80 долларов за тот же период, останется 35,07 доллара условной экономии до налогов и других расходов. Если они стоят 150 долларов — расходы превысят выгоду на 34,93 доллара.
Все числа в этом примере условны. Ставка 4% не является котировкой продукта или обещанием дохода, а резерв в 25 000 технически не подтверждён для какой-либо реальной сети. Это шаблон для проверки экономики: определить реально высвобождаемую сумму, время её высвобождения и полную стоимость нового маршрута. Сэкономленное время само по себе не равно сэкономленным деньгам.
Макроэкономический контекст делает такую проверку актуальной. 16 сентября ФРС повысила целевой диапазон ставки по федеральным фондам на 0,25 процентного пункта — до 3,75–4,00%. Это решение в области денежно-кредитной политики, а не доходность или ставка по кредиту, доступная каждому инвестору. Мой вывод из него ограничен: в условиях платного финансирования резервы имеют экономическую стоимость, которую стоит считать отдельно от комиссии за транзакцию.
Для розничного владельца bStocks самый полезный вывод из этой дискуссии — дисциплинированный выбор маршрута. Если вы просто держите актив, институциональная экономия на внутридневном финансировании может вообще не влиять на ваш результат. Она становится существенной, когда вы часто перемещаете капитал, совмещаете разные площадки или планируете следующую операцию сразу после продажи. Собственный сценарий использования важнее общего размера сектора.
При этом сообщения DTCC о её сервисе не устанавливают правила для bStocks. Ни участие крупного учреждения в токенизации, ни технологическое сходство продуктов не доказывают, что конкретный розничный токен можно обменять, передать или использовать в качестве залога на тех же условиях. Для такого вывода нужны документы именно по вашему продукту и маршруту. Я не переношу институциональные возможности на любой токен с названием акции.
Есть и разница между платёжеспособностью и готовностью произвести платёж. У участника может быть больше активов, чем обязательств, но при этом не быть нужной суммы в нужной среде к установленному сроку. В нашем первом примере дефицит возникает до поступления выручки. Его можно покрыть продажей другого актива, но цена такой срочной продажи тоже входит в стоимость доступа к деньгам.
Поэтому я проверял бы маршрут по четырём конкретным вопросам. Какой актив принимается в качестве платежа? Когда полученный платёж становится доступен для следующей операции? Кто финансирует временной разрыв и на каких условиях? Что происходит, если одна часть маршрута недоступна? Ответ «сеть работает круглосуточно» охватывает лишь часть этой проверки.
Для оценки инфраструктуры на ближайшие три месяца я использую три условных сценария. Это авторская схема наблюдения за качеством сервисов, а не прогноз цен криптовалют. Показатели для неё — доступность полного маршрута, потребность в резерве, частота задержек и совокупные расходы на одинаковый набор операций. Без сопоставимых данных сценарий остаётся гипотезой.
Базовый сценарий: токенизированные и обычные системы сосуществуют, а экономия возникает на отдельных проверенных маршрутах. Условие реализации — регулярные успешные операции без необходимости постоянно увеличивать резервы. Этот сценарий придётся пересмотреть, если совместимость быстро распространится на большинство нужных участнику операций или, наоборот, повторяющиеся сбои сделают непригодными даже узкие маршруты.
Бычий сценарий внедрения: активы и платежи можно согласованно перемещать между средами, а измеренная потребность в резерве и совокупные расходы снижаются. Подтверждением станут повторяющиеся результаты при сопоставимом обороте, в том числе в периоды высокой нагрузки. Сценарий отменяется, если выгода существует только при субсидированных комиссиях, скрытом кредитовании или условиях, которые не выдерживают стресс-тестирования.
Медвежий сценарий: количество токенов растёт, но деньги рассеиваются между несовместимыми системами, а резервы и расходы на переходы увеличиваются. Условие реализации — постоянная необходимость дублировать финансирование и задержки на привычных маршрутах. Его опровергнут данные о безопасном объединении ликвидности и снижении совокупных расходов. Даже такой негативный сценарий не означает автоматического падения цены каждого связанного актива.
Риски сохраняются на всём пути. Атомарность отдельного обмена не гарантирует исправную работу следующего сервиса, доступность контрагента или возможность использовать полученный токен за пределами этой системы. Объединение резервов уменьшает их дублирование, но может повысить зависимость от одного оператора или технологического соединения. Оценка экономии должна учитывать поведение маршрута при сбое, а не только его нормальную работу.
Отдельно стоит проверять обещания доходности «инфраструктурных» токенов. Даже если новый сервис экономит брокерам деньги, из этого не следует, что эту экономию получают владельцы какой-либо криптовалюты. Нужна понятная связь между использованием сервиса, оплатой, расходами и правами владельца токена. Без такой связи успех технологии остаётся отдельным фактом, не связанным с инвестиционным результатом.
Мой критерий успешной токенизации прост: после проведения одинакового набора операций участник должен лучше понимать свои права, быстрее получать пригодные к использованию активы и тратить обоснованно меньше ресурсов. Ускорение одного участка полезно лишь в той мере, в какой оно улучшает весь маршрут. Именно это я буду искать в следующих сообщениях об октябрьском сервисе DTC и развитии токенизированных рынков.
Для собственного портфеля практический шаг ещё проще: прежде чем в следующий раз переместить актив, запишите, откуда поступят деньги для следующей сделки и когда они будут доступны. Проверьте промежуточный дефицит, а не только конечный баланс. Такой расчёт иногда лучше объясняет реальную пользу финансовой инновации, чем миллиардный оборот в презентации.
Материал носит информационно-образовательный характер и не является индивидуальной инвестиционной рекомендацией. Все модельные расчёты обозначены как гипотетические; фактические условия зависят от продукта, юрисдикции и участников операции.