В последнее время на международных рынках поднимаются скрытые волны.
Хотя индекс доллара на первый взгляд укрепляется, за этим скрывается волна сжатия ликвидности, которая незаметно набирает температуру.
Перекрестные валютные базисы по иене, швейцарскому франку, фунту стерлингов и евро коллективно снижаются, что означает резкий рост стоимости обмена иностранной валюты на доллары.
Наконец этот игнорируемый сигнал привел рынок в полную боевую готовность: американская финансовая система проходит предельно жесткий стресс-тест, а спокойствие перед приходом урагана уже нарушено.
I. Окно дисконтирования — на помощь в экстренной ситуации: красный сигнал тревоги для системы кредитования
Среди всех индикаторов ликвидности больше всего бросается в глаза то, что «окно дисконтирования» ФРС снова стало загруженным.
Окно дисконтирования по сути является краткосрочным каналом финансирования, когда банк берет в залог активы и занимает у ФРС.
Однако этот канал долгое время считался Уолл-стритом «последним вариантом». Дело в том, что здесь ставки обычно выше среднерыночных: банкам проще платить более высокий процент на межбанковском рынке, чем идти сюда за заимствованиями — они боятся навесить на себя клеймо «кризиса ликвидности».
Поэтому занятость окна дисконтирования — это никогда не бывает хорошим знаком.
Это косвенно указывает на то, что в частных рынках уже появились трещины доверия: часть банков в межбанковских заимствованиях уперлась в барьеры и вынуждена обращаться за помощью к ФРС.
Согласно данным, по состоянию на 30 сентября кредитный остаток по окну дисконтирования подскочил до 8,73 млрд долларов — всего за три недели он вырос на 50% с 5,83 млрд долларов на 9 сентября!
Если обратиться к истории, то в 2022 году агрессивное повышение ставок ФРС привело к истощению ликвидности, а накануне кризиса с американскими средними и малыми банками в марте 2023 года кредитный остаток по окну дисконтирования тоже демонстрировал подобный всплеск.
В частности, за два дня до вспышки кризиса 8 марта 2023 года этот показатель составлял лишь 4,58 млрд; затем он быстро удвоился. Сегодня эта цифра снова поднялась до 8,73 млрд — и это явно не случайность, а явный сигнал того, что внутри финансовой системы нарушена передача ликвидности.
II. Коридор с потолком для SOFR: ставки на частном рынке уже достигли предела
Если данные по окну дисконтирования еще несут оттенок «административного вмешательства», то ситуация на рынке частного кредитования выглядит куда более рыночной — и при этом гораздо более тревожной.
SOFR (secured overnight financing rate, ставка обеспеченного однодневного финансирования) — базовая процентная ставка по межбанковским заимствованиям в США и, пожалуй, самый главный индикатор, отражающий реальную стоимость денег на рынке.
Данные на 30 сентября показывают, что SOFR составляет 3,90% — ровно на уровне верхней границы процентной ставки по резервам ФРС.
Но это еще не самое страшное. По распределению данных видно, что процентная ставка на уровне 75-го перцентиля уже достигла 3,96%, а на 99-м перцентиле — 3,99%.
Это означает, что стоимость заимствований для подавляющего большинства организаций уже бесконечно приближается к верхней границе коридора ставок ФРС — 4,00%, до «потолка» остается всего 1 базисный пункт.
Это крайне опасная точка перелома.
Как только ставки на частном рынке пробьют отметку 4,00%, институционалы без колебаний откажутся от дорогих межбанковских заимствований и напрямую направятся к окну дисконтирования ФРС.
Это приведет к тому, что процентный коридор, тщательно выстроенный ФРС, перестанет работать, а механизм ценообразования всей финансовой системы окажется в беспорядке.
SOFR приближается к верхней границе — это означает, что у частного рынка уже «нечего занимать», ликвидность находится в крайнем напряжении.
III. Искажение цен активов при истощении ликвидности
Когда объем доступных в обращении средств продолжает высасываться, одновременно повышаются и стоимость финансирования в масштабах всего общества — как по краткосрочным, так и по долгосрочным ставкам. При этом логика ценообразования активов неизбежно искажается.
Показательный пример аномалии: при том, что данные по рынку труда вне сельского хозяйства благоприятны для золота, золото при этом подверглось распродажам.
Это явление можно объяснить только «кризисом ликвидности».
Когда со стороны денег наблюдается сильнейшая стесненность, инвесторы, чтобы получить наличные для выполнения требований по марже или для управления погашениями/выкупами, часто вынуждены распродавать любые ликвидные активы, даже такие традиционные защитные активы, как золото.
В условиях крайнего «наличные — король» справедливая стоимость активов уступает место способности быстро превратить их в деньги.
IV. Заключение: наличные в руках — ждем, пока утихнет буря
В совокупности эти сигналы — снижение кросс-валютных базисов, резкий рост кредитного остатка по окну дисконтирования и приближение SOFR к верхней границе по ставкам — рисуют перед нами ясную картину: долларовая ликвидность быстро сжимается, а американская финансовая система балансирует на краю пропасти.
Перед каждой крупной финансовой катастрофой в истории наблюдались подобные сбои рынка и заморозка ликвидности.
Пока мы еще не знаем, когда эта соломинка ляжет на плечи, но ощущение надвигающейся бури уже в воздухе.
Для инвесторов, возможно, сейчас еще не время идти в решительное «все на одну карту».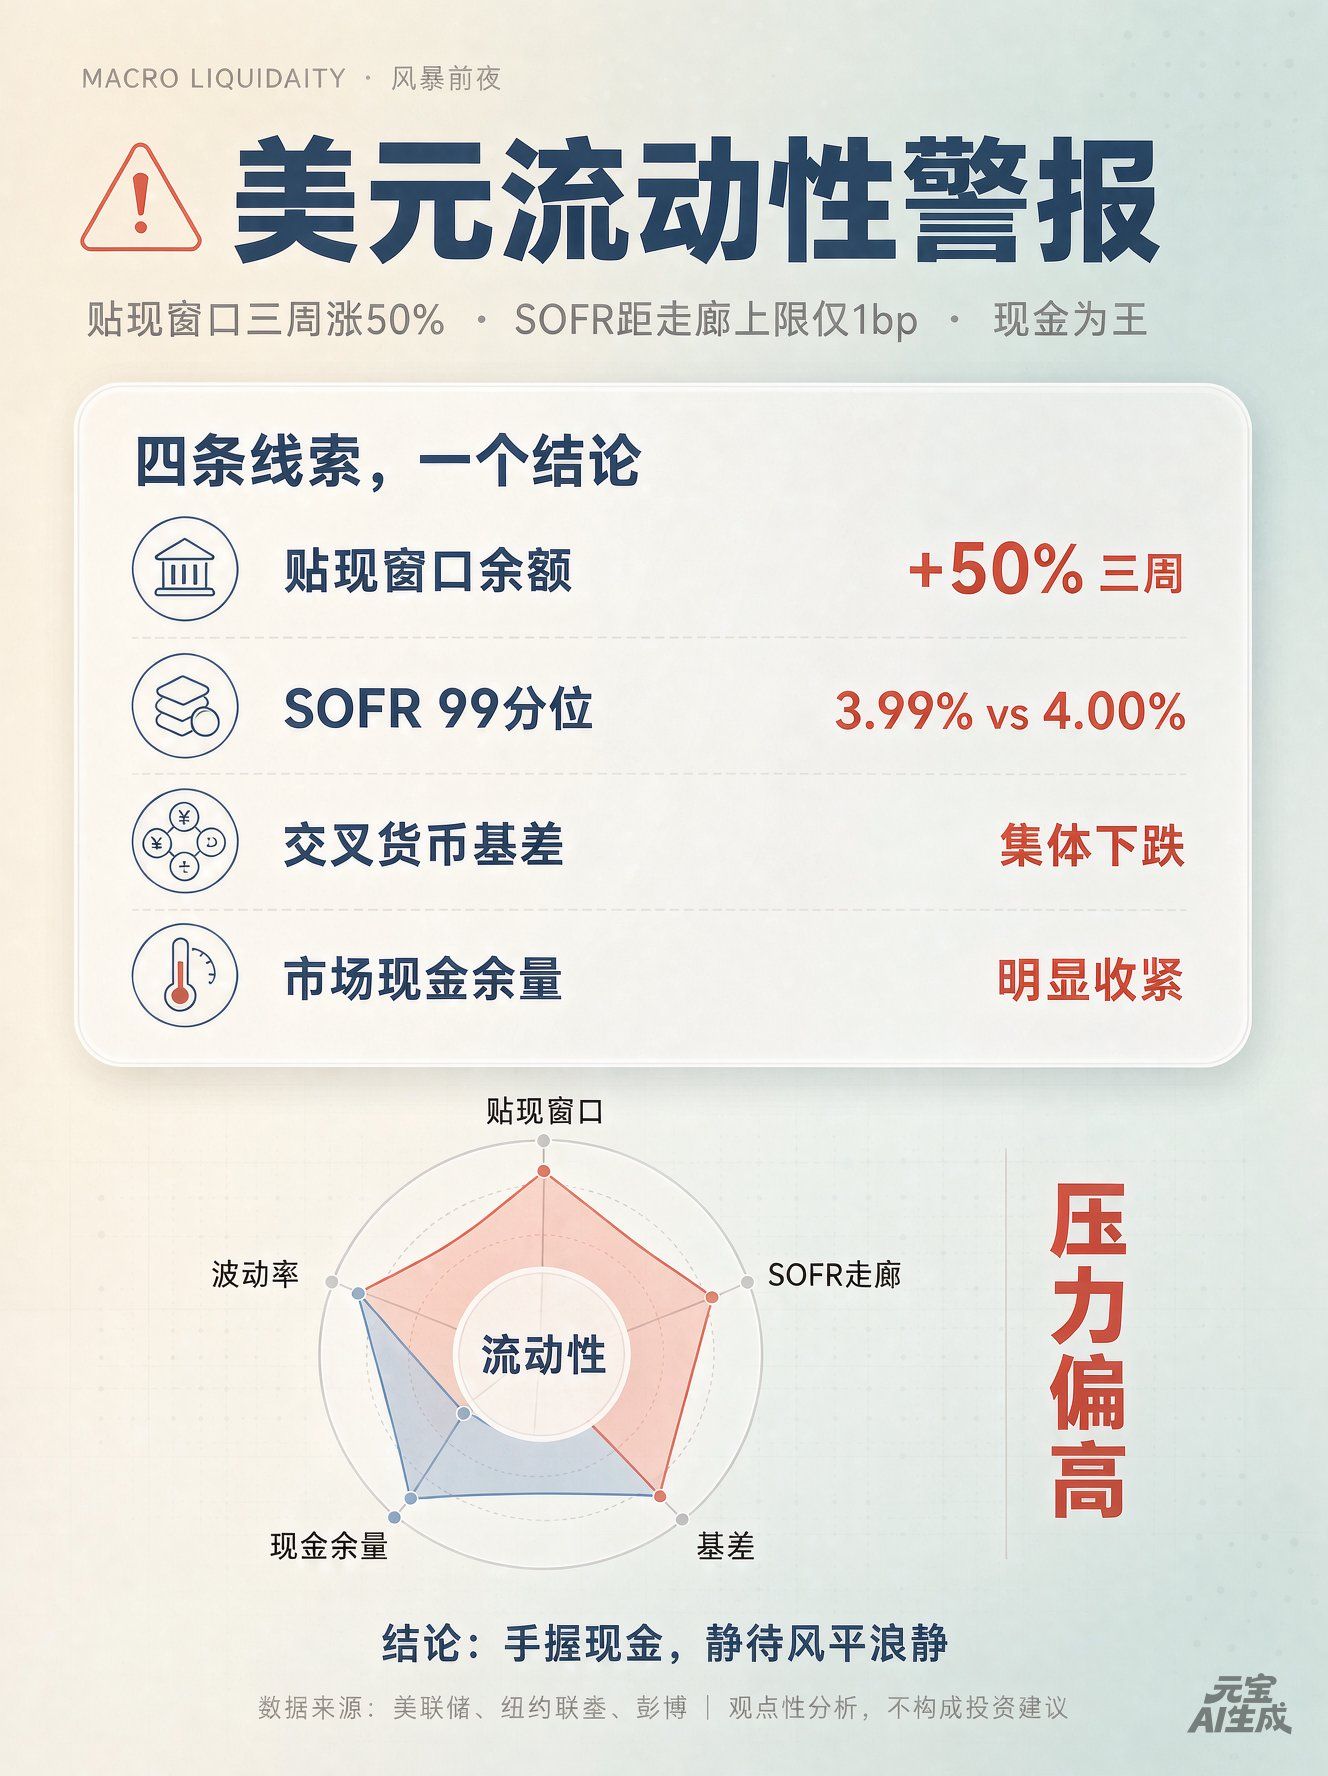 В момент, когда активы могут столкнуться с переоценкой и когда волатильность на рынке стремительно растет, поддержание достаточного запаса наличных, обеспечивающего ликвидную безопасность, вероятно, является самым надежным способом пережить эту бурю. Давайте дождемся дальнейшей эволюции рынка.