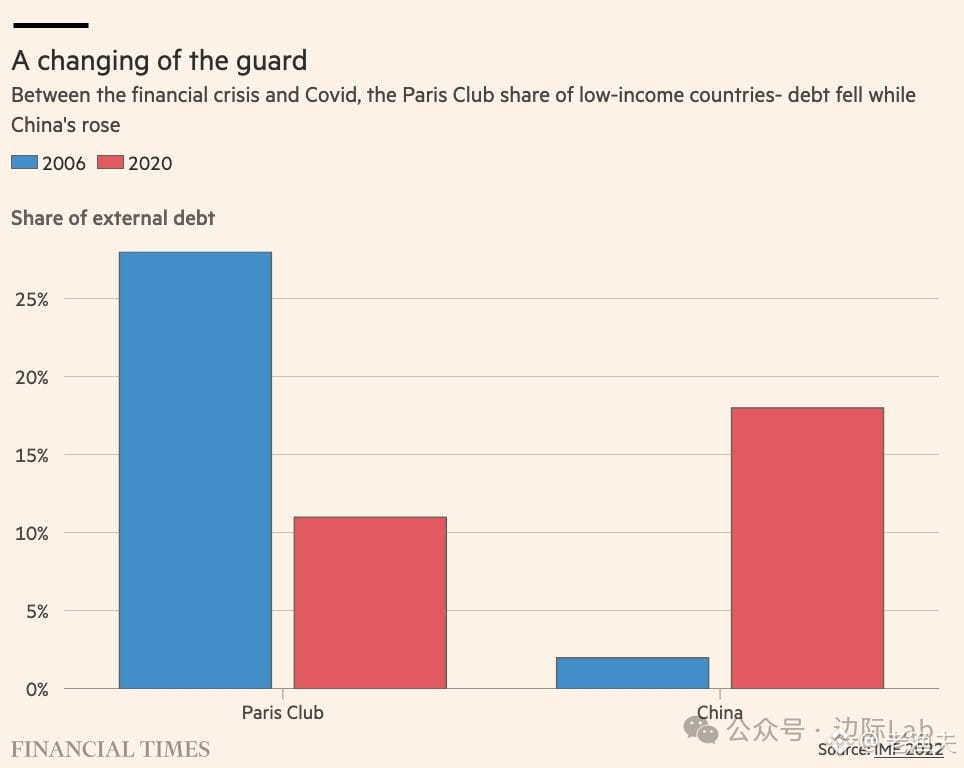
Посмотрев данные МВФ, можно увидеть: в течение этих двух десятилетий — с 2006 по 2020 год — доля Китая в долге стран с низкими доходами выросла с 2% до 18%, а старые «клубные» страны-кредиторы из Парижского клуба сократились с 28% до 11%. Это изменение напрямую вывело из строя традиционную рамку суверенной реструктуризации долга.
Причина проста: как крупнейший двусторонний кредитор, Китай не любит играть по схеме debt haircut, а предпочитает такие инструменты, как продление сроков, высвобождение обеспечения и валютные свопы — по сути, больше про ликвидность. Поэтому старые правила Парижского клуба естественно перестали работать.
Еще интереснее то, что у многих стран с формирующимися рынками фундаментальные показатели на самом деле ухудшаются, но спреды по облигациям прижаты к историческим минимумам — и они все еще могут выпускать новые облигации или финансироваться через свопы total return. Дорого, но терпимо. Так зачем же реструктурировать? Тянут — и все.
Вот как выглядит реальность: кредиторы поменялись — и изменились правила игры. То, что традиционные рамки перестали срабатывать, — не баг, а фича. Рынок по-прежнему дает этим странам возможность финансироваться, и вопрос restructuring будет постоянно откладываться. Пока ликвидность окончательно не иссякнет, никто не захочет сесть и по-настоящему делать haircut.
Старая логика debt workout в новом ландшафте кредиторов уже плохо работает.