

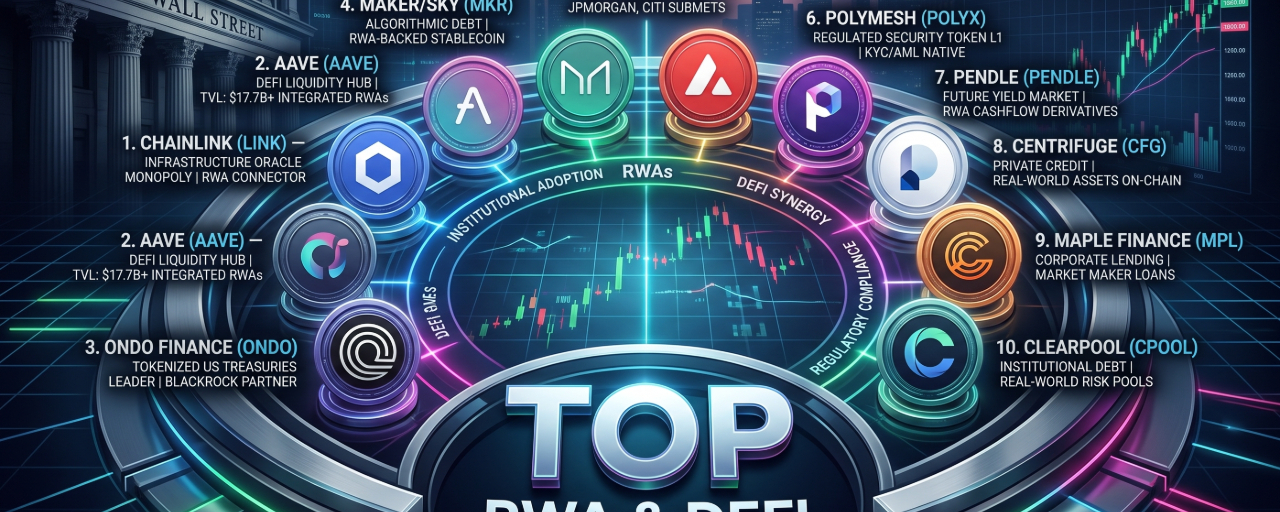
Я составил окончательную карту Активов реального мира (RWA) и децентрализованной финансовой инфраструктуры, классифицировав 10 проектов, лидирующих в фидуциарной токенизации, вместе с реальными рисками, которые розничный инвестор обычно игнорирует.
1. Базовая Плумбинг: инфраструктура и комплаенс
1. Chainlink ($LINK) — монополия на подключение: Плюсы: протокол CCIP — единственная технология с институциональным комплаенсом, подтвержденным SWIFT и крупными банками для перемещения стоимости cross-chain. Риск: его огромная капитализация ограничивает параболические доходности в краткосрочной перспективе; модель захвата ценности еще развивается.
2. Avalanche ($AVAX) — институциональный Layer 1: Преимущества: Архитектура частных Subnet — фаворит таких компаний, как JP Morgan и Citi, для моделирования расчётов. Риск: Сильная конкуренция в сфере инфраструктуры со стороны L2-сетей Ethereum.
3. Polymesh ($POLYX) — блокчейн для регуляторов: Преимущества: Layer 1, созданный для регулируемых ценных бумаг; требует прохождения KYC/AML на уровне узла. Риск: Чрезвычайно высокие регуляторные барьеры сдерживают массовый приток ликвидности и средств розничных инвесторов.
2. Эмитенты: государственный долг и денежные рынки
4. Ondo Finance ($ONDO) — двигатель рынка казначейских облигаций: Преимущества: Лидер в токенизации долга США, опирающийся на экосистему BlackRock. Риск: Критическая зависимость от регуляторов США.
5. Aave ($AAVE) — центральный банк DeFi: Преимущества: Доминирует в сфере ликвидности с TVL более $17.7B. В версии V4 уже интегрированы токенизированные акции. Риск: Системная уязвимость к эксплойтам или каскадным ликвидациям.
6. Maker / Sky ($MKR) — алгоритмический гигант: Преимущества: Обеспечивает свой стейблкоин казначейскими векселями, получая сотни миллионов реального дохода. Риск: Недавний ребрендинг и изменения в управлении вызвали скептицизм институциональных инвесторов.
3. Частное кредитование: финансирование реального мира
7. Centrifuge ($CFG) — корпоративные финансы в блокчейне: Преимущества: Пионер в токенизации счетов-фактур, недвижимости и структурированных кредитов. Риск: Если традиционный бизнес в реальном мире обанкротится, обеспечение в блокчейне сразу потеряет ликвидность.
8. Maple Finance ($MPL) — кредитор для фондов: Преимущества: Создаёт эффективный рынок корпоративного кредитования для крупных маркетмейкеров. Риск: Отсутствие избыточного обеспечения; в случае краха фонда убытки несут кредиторы.
9. Clearpool ($CPOOL) — децентрализованный рынок частного долга: Преимущества: Позволяет институциональным участникам создавать пулы ликвидности без обеспечения, основываясь на традиционной оценке кредитного риска. Риск: Чрезвычайная чувствительность к макроэкономическим кризисам.
4. Деривативы и получение доходности
10. Pendle ($PENDLE) — рынок будущей доходности: Преимущества: Разделяет доходность (yield) и позволяет торговать ею — идеальное решение для потоков денежных средств RWA. Риск: Техническая сложность; лежащие в основе системные риски усиливаются.
Умный капитал наращивает позиции во время коррекций. Выбирать активы RWA — не значит покупать любой проект со словом «токенизация»; это значит тщательно проверять полезность, востребованность и соответствие нормативным требованиям.
🎯 Полная прозрачность: Я управляю своим портфелем, ориентируясь на показатели фондов, но являюсь независимым инвестором. Эта карта — результат моего личного исследования и не является финансовой рекомендацией. Перед вложением капитала самостоятельно проверьте реальную полезность, изучите данные в блокчейне и убедитесь во всём (DYOR).
Какой из этих четырёх столпов, по-вашему, привлечёт наибольший объём банковской ликвидности в этом квартале? Жду ваших ответов в комментариях. 👇