$SPY выглядит дешево только если верить в расширение маржи, которого никогда не было.
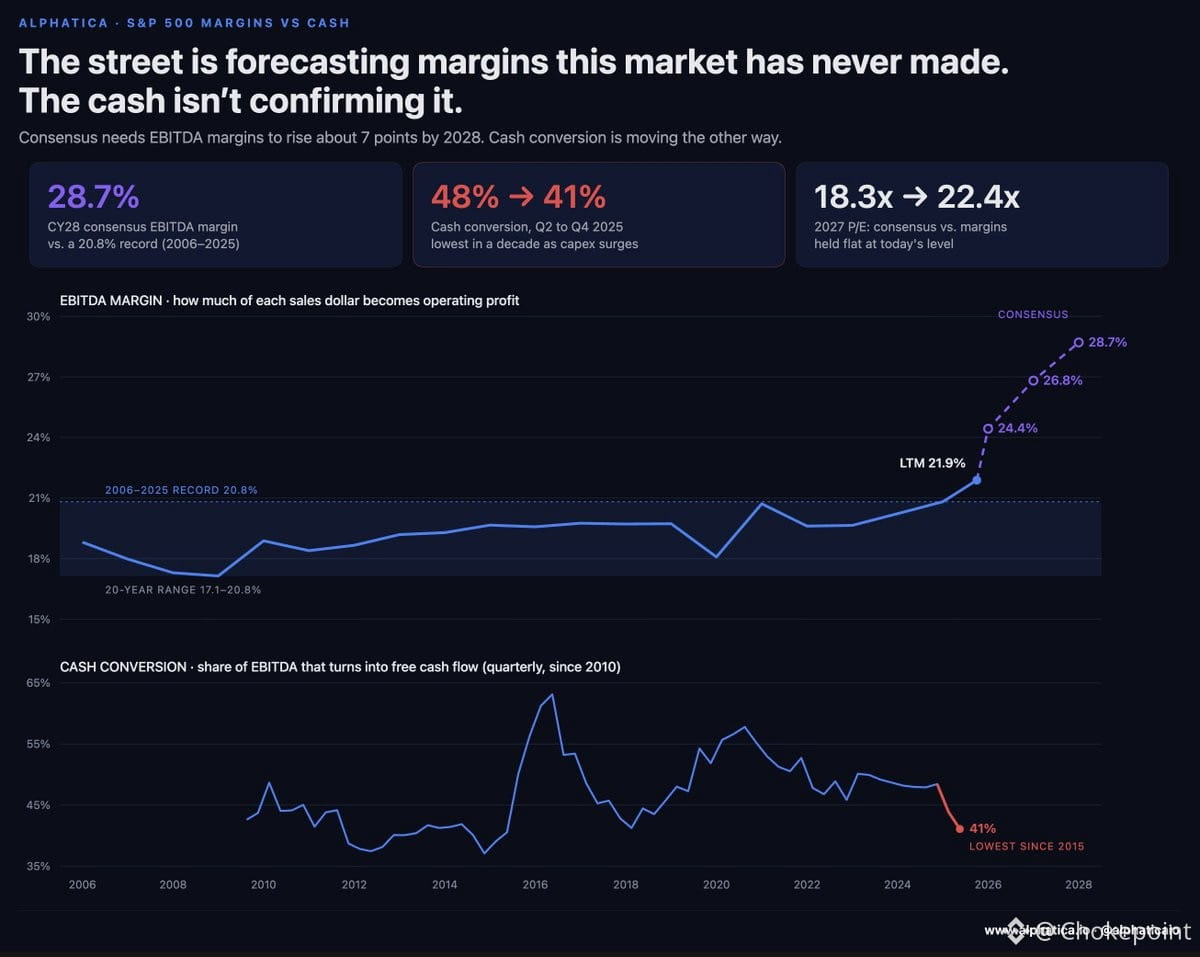
Консенсус закладывает маржу EBITDA на уровне 28,7% к 2028 году. Двадцатилетний максимум? 20,8%. Это не «небольшой запас» — это фантазия.
Тем временем свободный денежный поток в процентах от EBITDA снизился с 48% до 41% всего за два квартала. Минимум с 2015 года. Это счет за capex, который приходит по срокам — развертывание ИИ, дата-центры, инфраструктура. И вот что важно: capex не исчезает. Он «откатывается» через P&L в виде амортизации, прямо съедая те самые маржи, которые Уолл-стрит уже закладывает.
По консенсусным цифрам S&P торгуется на 18,3x прибыли 2027 года. Но если маржи просто останутся на прежнем уровне — забудьте о сжатии, — этот мультипликатор вырастет до 22,4x. Вряд ли это выгодная сделка.
Рынок не закладывает рост. Он закладывает «чудо с маржой»: рекордную прибыльность на фоне растущей интенсивности capex и падающей конверсии денег в наличность. Должно что-то сломаться.
Что сломается первым — прогнозы по прибыли или сам мультипликатор?