



Посмотрев последние финансовые показатели NIKE, сложно напрямую сказать, она стала лучше или хуже.
потому что если рассматривать только ключевые данные в этот раз:
(1) Выручка, чистая прибыль и прибыль на акцию по сравнению с прошлым годом немного снизились
(2) Маржинальность по валовой прибыли, наоборот, выросла с 42,2% до 42,8% — это скорее небольшой рост
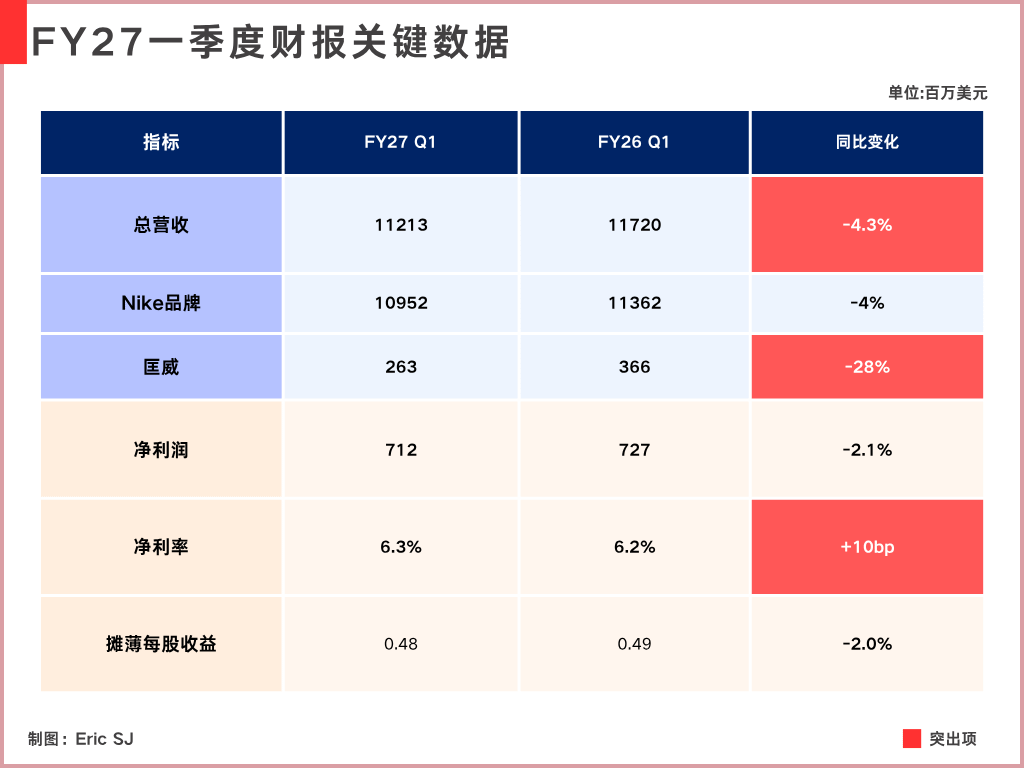
Если сказать, что стало хуже — в целом изменения не такие уж большие. Но если говорить, что стало лучше, выручка ведь все еще идет вниз.
Чтобы объяснить это явление, руководство в ходе телефонного разговора само описывает текущие финансовые результаты компании фразой: «two different realities»
Два совершенно разных реальностей. Эта фраза описывает сложившееся у рынка впечатление о нынешнем Nike: как будто компания одновременно ведет дела «в двух компаниях»
Одна NIKE заново находит прежний двигатель роста — возвращает рост за счет продуктов и инноваций;
А другая NIKE по-прежнему увязла в ворохе старых проблем, оставшихся в Sportswear, Jordan и в части региональных рынков.
Поэтому и тема этого отчета — вокруг [«почему та самая предыдущая Nike не смогла вытянуть “следующую Nike”»].
1. Восстановление спортивного бизнеса
NIKE относит продукты, организованные вокруг конкретных спортивных сценариев — бег, футбол, баскетбол и т. п. — к продуктовому сочетанию [Performance].
Выручка в этом наборе бизнесов в 2026 финансовом году уже достигла 16 млрд долларов, а в этом финансовом году в 1-м квартале она снова продолжила показывать стабильный рост год к году.
Согласно раскрытому тренду роста бизнеса: двузначный рост наблюдается в таких категориях, как бег, футбол, теннис и североамериканский баскетбол; особенно заметен бег на сегментном уровне.
В прошлом квартале руководство раскрыло, что выручка в беговых направлениях за последние пять кварталов увеличилась примерно на 1 млрд долларов; а в этом квартале толстоподошвенные амортизирующие кроссовки, представленные Vomero, как раз помогают NIKE вновь забрать долю в этой нише.
В этих изменениях, по крайней мере, можно подтвердить одно: инновационная способность NIKE не исчезла и уже начала снова превращаться в выручку и долю на категориях для бега, футбола и других видов спорта.
Но масштаба Performance на данный момент недостаточно, чтобы компенсировать падение с другой стороны, поэтому все еще не получается подтянуть общую выручку группы.
2. Nike в противоположном направлении
этот набор бизнесов Performance растет в высоких однозначных, но выручка NIKE на уровне всей группы по фиксированному валютному курсу все равно падает на 5%.
Ответ в первую очередь — в NIKE Sportswear, то есть в сегменте lifestyle-продуктов: на этот бизнес приходится почти половина выручки всей компании, и в этом квартале он показал двузначное падение год к году.
Этот бизнес в целом можно довольно просто понимать как продукты, связанные с повседневной ноской, трендами и стилем жизни.
Такие продукты, как Dunk и Air Force, которые нам хорошо знакомы, относятся к этому набору бизнесов; и именно эта часть бизнес-портфеля в прошлые годы была той, на которую NIKE больше всего опиралась.
В итоге в этой четверти только выручка Dunk была урезана почти на 50%, что приводит к просадке доходов Sportswear примерно на 200 млн долларов.
В ответе руководства это признали:
Некоторые уже довольно старые модели Sportswear с большими объемами продаж в прошлом фактически показывают конечные продажи ниже ожиданий и уже начали влиять на последующие заказы ритейлеров.
То есть это результат естественного снижения потребления на рынке: возможно, сами потребители в меньшей степени хотят покупать.
И похожие проблемы, кстати, возникали и в линейке [Jordan]: те же популярные категории. В этом квартале Jordan занимает около 13% глобального бизнеса NIKE, а выручка снижается в среднедвузначном диапазоне год к году.
В Jordan проблема еще более прямолинейна: руководство включило чрезмерное предложение Retro-классических моделей в число одной из ключевых проблем на данный момент.
То, что должно зарабатывать на дефиците, культурной составляющей и чувстве идентичности, NIKE сама делает все больше похожим на обычный товар на полке.
Если сказать прямо, это тот самый «палитровый набор», о котором говорят любители кроссовок: одна и та же пара, которую время от времени заново выпускают, меняя лишь цвет.
Руководство также осознало, что такой подход к поставкам нужно корректировать, поэтому сейчас необходимо заново снизить объем выпуска и частоту выпуска некоторых продуктов Jordan Retro.
Это также означает, что в краткосрочной перспективе выручку компания будет по собственному желанию продолжать «прижимать вниз».
И недостаточно просто не давить спрос — иначе дальнейшее размытие будет вредить не только объемам продаж: пострадают ключевая дефицитность Jordan и культурная премия за бренд.
Третье, поэтому
Спортивный бизнес не тянет за собой весь NIKE — в конечном счете это проблема масштаба.
В этой четверти один только Sportswear почти наполовину составляет выручки NIKE, а если добавить объем в сегменте Jordan, то когда два крупных направления одновременно показывают двузначное падение, рост в «единицах» в спортивном бизнесе вообще не может сдвинуть общие показатели.
Причем дело не только в масштабе — NIKE сама всегда верила в следующую логику:
сначала формирует профессиональность и подлинность бренда с помощью действительно спортивных продуктов, а затем распространяет влияние спорта на другие категории и на более широкое повседневное потребление.
На данный момент кажется, что план этой цепочки передачи эффектов идеален, но реализация недостаточно идеальна: между ними не существует естественной связи, которая бы позволяла передавать эффект напрямую; Hill на этот раз тоже признал, что ранее он недооценил различия между внутренними потребителями в lifestyle-бизнесе Sportswear.
И кроме того,
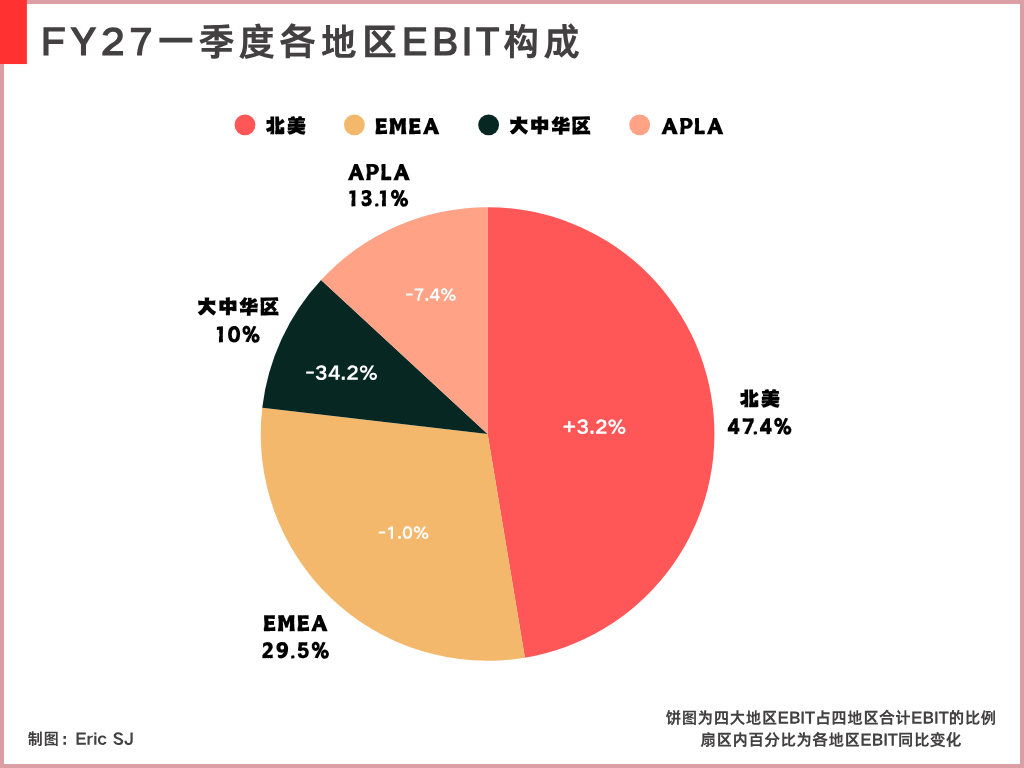
Падение продаж в Большом Китае — тоже продолжающаяся проблема: выручка с постоянным валютным курсом в этом квартале по сравнению с прошлым годом снизилась на 26%, а региональный EBIT упал на 34%.
и даже данные прогнозы на FY2027, которые были приведены на этот раз, уже предполагают, что выручка из этого рынка в дальнейшем будет ухудшаться.
Поскольку NIKE по-прежнему активно расчищает онлайн-каналы, сокращает глубокие скидки и снижает дистрибуцию, не соответствующую позиционированию бренда, компания рассчитывает заново контролировать цены и демонстрацию бренда.
Как и при корректировке продуктовых линеек, логика та же: [сначала взять на себя потери выручки по собственной инициативе, а затем заменить это на более здоровую выручку в будущем.]
Но это не означает, что эти корректировки уже начали отражаться в показателях валовой маржи: компания раскрыла, что основная причина улучшения валовой маржи в этом квартале — снижение складских и логистических затрат.
Поэтому я не очень понимаю, почему на рынке кто-то считает, что серия действий Nike уже позволяет делать ставку на нарратив [«брендовая сила NIKE начала возвращаться»].
Сейчас можно сказать только одно: они делают первый шаг. Я прочитал так много отчетов Nike, но все равно не увидел достаточно данных из финансовой отчетности, которые бы подтверждали тезис об улучшении общей фундаментальной картины.
Наличие локальных улучшений — объективный факт.
Однако эти локальные улучшения не отделяют весь NIKE от полного разворота: между ними все еще находятся Sportswear, Jordan и продолжающе ухудшающийся рынок Большого Китая.