

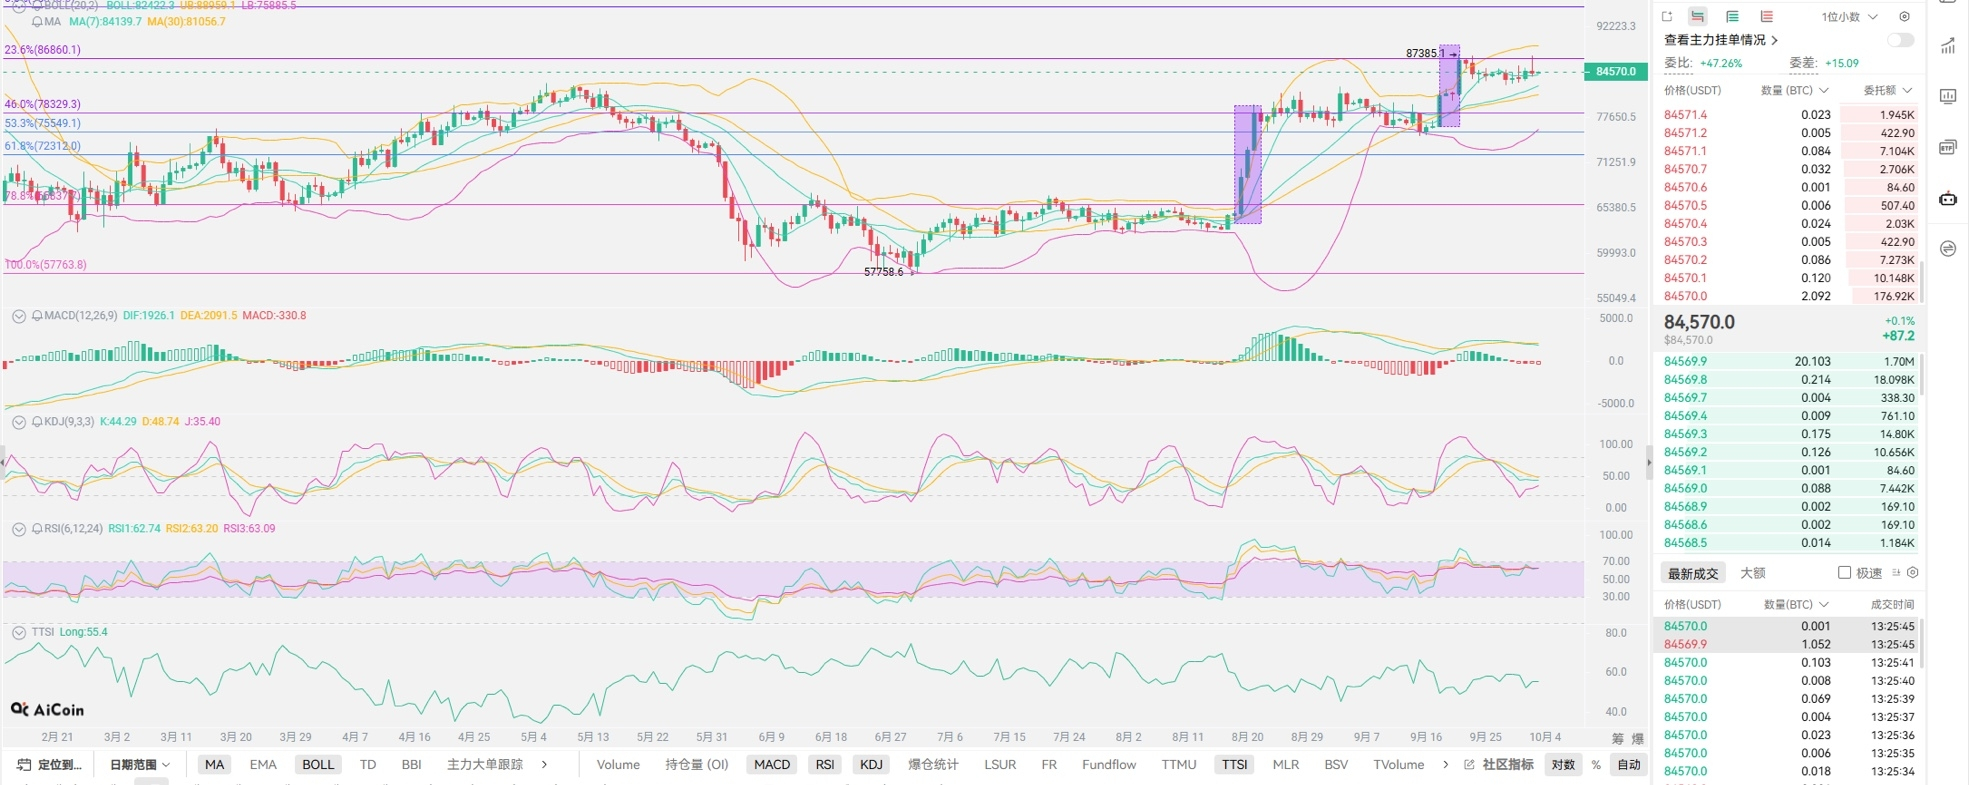

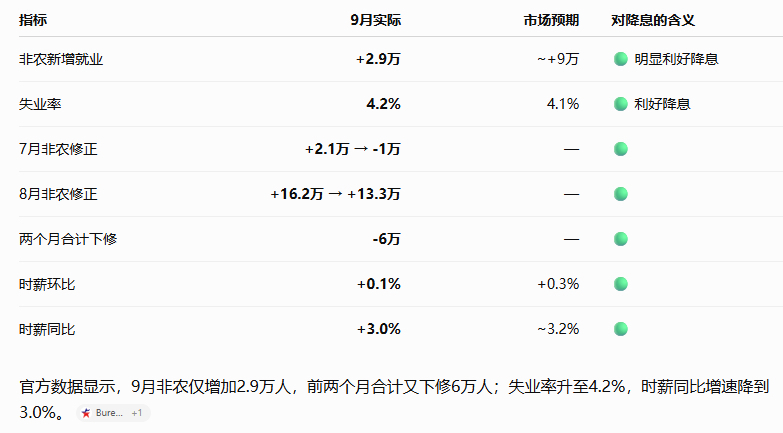
Данные по занятости (Non-Farm) крайне интересны: это снова подтверждает, что данные США нужно проверять с долей сомнения. За июль и август — всего два месяца — совокупная корректировка вниз составила 60 тыс. человек, и этот показатель даже менее детальный, чем подсчёты у лао Цуя. Следствие таково: в октябре, возможно, больше не будет повышения ставок — и вообще, так и должно быть. Всплеск ставок по ожиданиям лао Цуя также рассчитан на декабрь. На более поздние тенденции это влияет не сильно: это просто недостаток самой системы. Когда рынок плохо воспринимает данные по занятости, но при этом не удаётся «перебить» данные по инфляции и доходности по американским гособлигациям, становится очевидно, чьи интересы в итоге приходится приносить в жертву. Колебания на дневном таймфрейме тоже видно: у быков схема была с опережением — вход заранее. Нормальный ход процесса должен быть таким: слабые данные Non-Farm → ожидания снижения ставок растут → доходность по гособлигациям падает → BTC↑. Но реальная реакция иная: слабые Non-Farm, ожидания снижения растут, а доходность по гособлигациям сначала падает, а затем растёт; передача этого в рынок биткоина также меняется — сначала рост, потом откат.
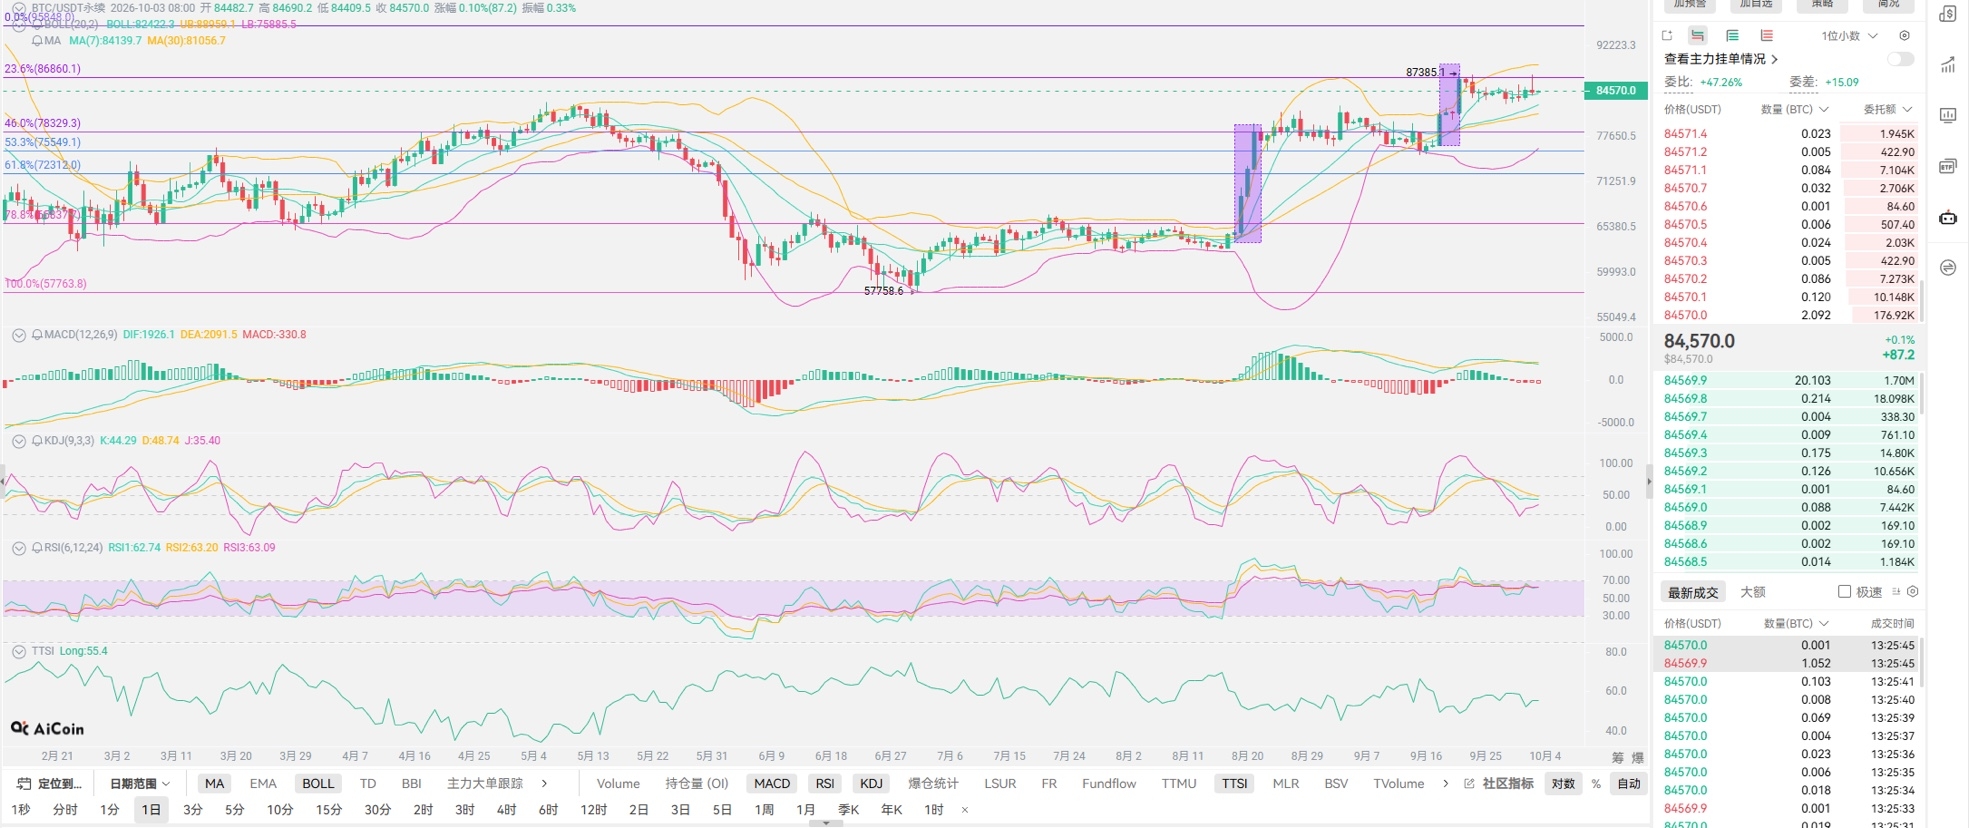
Почему на рынке появляется такой отклик? И всё это довольно просто: цикл повышения ставок периодически подавляет ситуацию, из-за чего в краткосрочной перспективе невозможно напрямую смотреть в сторону роста. Если смотреть на капитал в целом и на текущую динамику рынка, то капитал сейчас не осмеливается проводить крупные операции, разве что появится сигнал, который изменит сам цикл повышения ставок. Переворот в бычьем и медвежьем сценариях — всем можно понаблюдать за доходностью 10-летних американских гособлигаций: чтобы случился заметный отскок, капитал должен осмелиться покупать эти бумаги. Доходность по гособлигациям настолько высокая, но никто не покупает — это серьёзный риск. Такая ситуация влияет на все финансовые рынки и со временем станет проблемой и для крипторынка: любая «жара» в любом рынке заставляет капитал задуматься — а сможет ли будущая инвестиционная отдача быть более надёжной, чем та, что дают американские гособлигации? Тем временем в Европе есть огромная часть стран, где доходность пробивает уровень 6%: в таких условиях у европейского капитала ещё меньше надежд, а уж про Южную Корею и Японию и говорить нечего — там и так с валютными курсами большие проблемы. По текущей динамике крипторынка остаётся полагаться на капитал из США, даже если они сами заняты своими делами.
Итог лао Цуя: одно опубликование данных не может изменить фундаментальные изъяны системы. В самих данных по занятости США изначально есть пространство для манёвра, и далее, возможно, появятся новые обновления. На уровне внутренних решений по повышению ставок этот фактор уже учитывают: вероятность повышения в декабре по-прежнему держится на уровне 88%, и в этом году всё же будет одно повышение. Оценка лао Цуя по крипторынку: после текущего отскока, возможно, ближе к окончанию праздничного периода он и завершится. Дальнейшая волатильность, вероятно, будет становиться всё более резкой — не только на крипторынке, но и на фондовом рынке и в золоте. По графику: если третья волна потерпит неудачу, цена напрямую опустится к точке начала движения предыдущего волнового паттерна — примерно на уровне 6.5–7. А формирование цикла повышения ставок, вероятно, сможет «сломать» весь текущий тренд: даже если сейчас лонги/шорты в минусе и позиции по шортам в ловушке, по возможности дождитесь окончания праздников, чтобы искать момент для выхода. Давление на продажу вчера было особенно заметным: около 87 — там огромный уровень сопротивления со стороны распродаж. Половина праздничного времени уже прошла, и у вас остаётся немного подходящих точек для выбора. Перед последним днём по возможности старайтесь входить!