

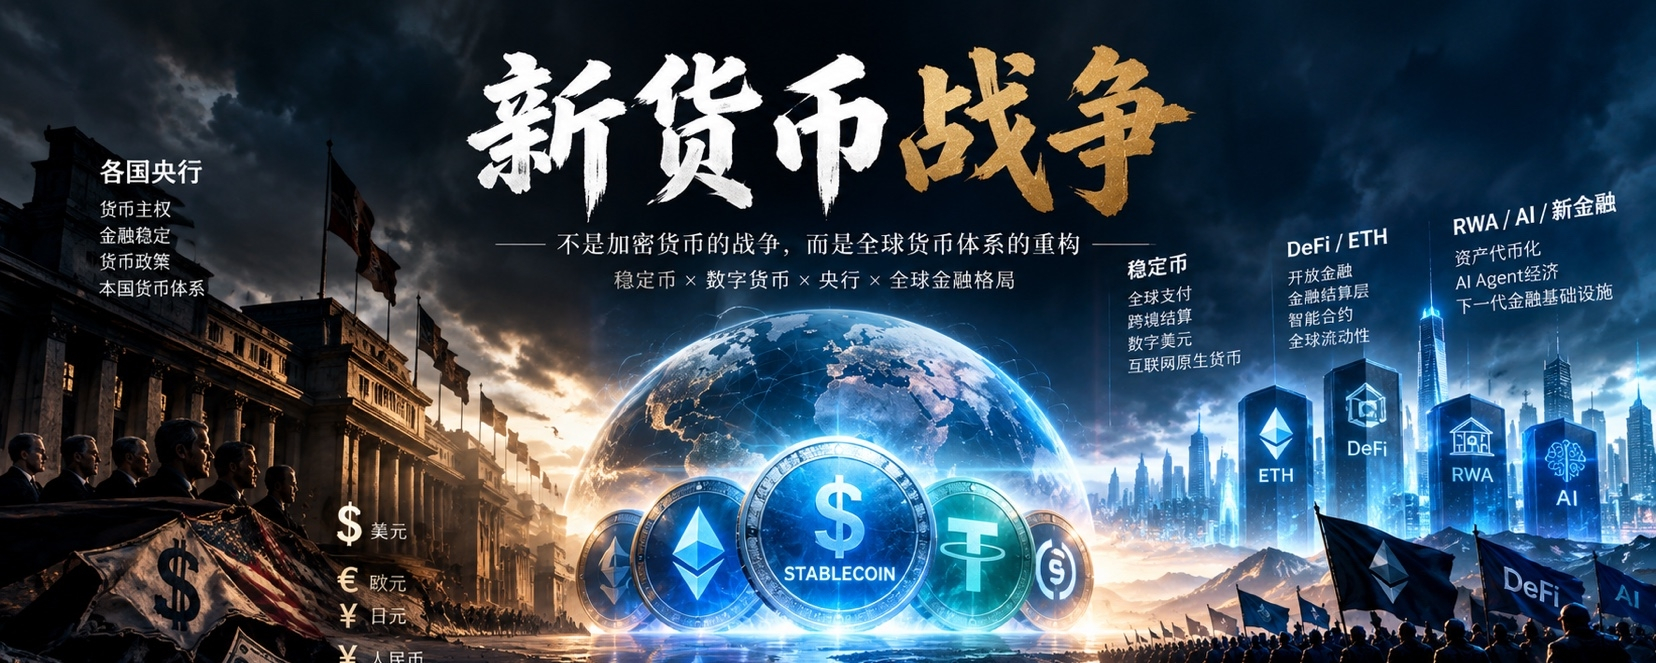
В последние несколько лет многие традиционные финансовые институты рассматривали стейблкоины как сравнительно маргинальный продукт на крипторынке. Но сейчас такое отношение начинает меняться.
Очень интересная тенденция заключается в том, что:
Глобальные центробанки переходят от «наблюдения за стейблкоинами» к тому, чтобы «не допустить, чтобы стейблкоины изменили валютную систему своей страны».
Это не потому, что стейблкоины внезапно стали опасными. Напротив: потому что стейблкоины стали слишком уж полезными.
Первая по-настоящему пугающая вещь в стейблкоинах никогда не была связана с рыночной капитализацией
Самое важное в стейблкоинах — не то, до какой суммы в миллиарды или триллионы долларов они смогут нарастить рыночную капитализацию.
По-настоящему важно вот что: они могут стать глобальным долларовым расчетным слоем для цифровой экономики.
раньше человеку из Аргентины, Турции, Бразилии или любой другой страны с формирующимися рынками, чтобы иметь возможность держать доллары, требовались банковский счет, валютный рынок и трансграничная платежная система.
А стейблкоины делают этот процесс невероятно простым:
интернет + кошелек + стейблкоин.
и даже не будет нужно в традиционном смысле банковской системы.
Это означает, что впервые у доллара появился очень особенный инструмент:
Частный цифровой носитель, который может напрямую входить в кошельки жителей по всему миру через интернет.
В исследовании BIS за 2026 год указано: сейчас примерно 98% стоимости стейблкоинов котируются в долларах; и считается, что стейблкоины могут еще сильнее укрепить существующую иерархию международных валют; в некоторых странах с формирующимися рынками они даже могут сформировать «цифровую долларизацию». Вот в чем суть проблемы.
Второе, раньше была долларизация, теперь, возможно, — «цифровая долларизация»
Традиционная долларизация — это:
жители обменивают свою национальную валюту на доллары.
цифровая долларизация может превратиться в:
Жители постепенно переводят зарплаты, сбережения, платежи и трансграничные сделки в долларовые стейблкоины.
Самое большое различие между ними в том, что:
Переносные издержки у последних гораздо ниже.
Раньше для долларизации нужна была банковская система.
Будущая цифровая долларизация, возможно, будет требовать лишь кошелек.
Особенно это важно для стран, где кредит доверия к валюте относительно слабый.
Потому что в итоге жители в принципе не заботятся о самом понятии «фиатная валюта».
Их по-настоящему волнует:
Сможет ли он сохранять покупательную способность?
можно ли это будет торговать?
можно ли осуществлять трансграничные операции?
можно ли быстро рассчитаться?
Если ответ: стейблкоин в долларах лучше, тогда рынок сам сделает выбор.
Исследование BIS за 2026 год обнаружило, что приток стейблкоинов и долларизация традиционных депозитов имеют схожие макроэкономические причины, а также предполагается, что чувствительность потоков стейблкоинов к валютным и капитальным контролям может быть ниже, чем у долларизации традиционных банковских депозитов.
Это означает: стейблкоины могут стать инструментом цифровой долларизации в истории — массовым и с низким трением.
Третье, поэтому центральный банк по-настоящему беспокоит не Tether и Circle
а не через собственную валютную систему. У центрального банка страны есть возможность проводить денежно-кредитную политику потому, что национальная валюта существует в:
в банковских депозитах, платежных системах, кредитной системе, финансовых рынках и в активах и обязательствах домохозяйств.
Но если все больше людей начнут использовать стейблкоины в долларах:
Банковские депозиты могут быть заменены стейблкоинами;
Внутренняя платежная система может быть заменена долларовыми стейблкоинами;
Национальная валюта может постепенно потерять функцию сохранения стоимости;
Даже в итоге национальная валюта может остаться лишь со смыслом «использовать при уплате налогов».
В этот момент самая ключевая способность центрального банка —
то пострадает и способность передавать денежно-кредитную политику.
Банк Швейцарии недавно публично выразил похожие опасения: если значительные средства перетекут из банковских депозитов в стейблкоины, то может быть затронута способность банков кредитовать и механизмы передачи через процентные ставки политики центрального банка в реальную экономику.
Банк международных расчетов (BIS) также четко указывает: если стейблкоины станут основным или даже единственным расчетным активом, то при массовом оттоке средств из банковских депозитов может пострадать банковское кредитование и передача денежно-кредитной политики. Поэтому ситуация начинает становиться очень интересной.
Четвертое: но США делают еще кое-что
США активно продвигают регуляторную систему для стейблкоинов в долларах.
Это выглядит крайне противоречиво.
почему другие страны беспокоятся, что долларовые стейблкоины подорвут их валютный суверенитет, а США наоборот готовы это продвигать?
Потому что для США:
Долларовые стейблкоины — не конкуренты доллара, а, возможно, новый канал его экспорта.
Раньше доллар проходил через:
Банковская система, SWIFT, долларовые облигации, международная торговля, финансовые рынки выходят в мир.
В будущем доллар все еще может распространяться через:
стейблкоины + блокчейн + кошелек + DeFi + глобальная платежная сеть
Попасть в мир.
Это на самом деле может быть новой инфраструктурой для международной интернационализации доллара.
Председатель ЕЦБ Лагард в 2026 году публично обсуждала стейблкоины и отметила, что расширение долларовых стейблкоинов может еще сильнее укрепить международное положение доллара и привести к цифровой долларизации; она также упомянула, что политика США в отношении стейблкоинов уже была явно увязана с глобальным доминированием доллара и спросом на американские гособлигации.
Вот главная линия, которую я считаю в ближайшее десятилетие особенно стоящей внимания:
Возможно, США не просто переносят доллар в блокчейн, а превращают доллар в интернет-нативную валюту.
Пятое, поэтому глобальные центробанки реально сталкиваются с новой денежной конкуренцией
Раньше конкуренция была такой:
доллар vs евро
доллар vs иена
доллар vs юань
В будущем это может стать:
долларовые стейблкоины
vs
стейблкоин в евро
vs
цифровая валюта своей страны
vs
токенизированные банковские депозиты
vs
цифровая валюта центрального банка
Это уже не просто «регулирование криптоиндустрии».
а именно:
Кто должен контролировать следующую денежную систему.
Европа уже очень четко понимает это. ЕЦБ публично предупреждал: если стейблкоины в долларах продолжат доминировать, это может еще сильнее закрепить роль доллара в токенизированных финансах и ослабить роль евро в будущей цифровой финансовой системе.
Поэтому в будущем мы можем увидеть, что все больше стран начнут развивать:
стейблкоин собственной валюты;
Токенизированные депозиты;
цифровая валюта центрального банка;
система расчетов в реальном времени;
трансграничная расчетная сеть своей валюты.
на поверхности это выглядит как то, что разные страны развивают собственную цифровую финансовую инфраструктуру.
На самом нижнем уровне на самом деле делается то же самое: сопротивление валютной замене, которую приносят долларовые стейблкоины.
Шесть, но здесь есть очень любопытный парадокс
Глобальные центробанки могут захотеть ограничить долларовые стейблкоины.
Но рынок, возможно, как раз будет хотеть, чтобы он становился все более распространенным.
Потому что стейблкоины решают реальную потребность:
Трансграничные платежи, глобальные расчеты, торговля цифровыми активами, DeFi, RWA, платежи AI Agent и интернет-нативный бизнес.
Именно поэтому я все время считаю:
Стейблкоины — не одна из «ниш» крипторынка.
Стейблкоины больше похожи на «денежный слой» всей криптоэкономики.
в будущем AI Agent покупают API, вычислительные мощности, данные;
Компании проводят глобальные расчеты;
DeFi для финансовых сделок;
RWA выпускает активы;
Платежи в трансграничной электронной коммерции;
даже между людьми для глобальных небольших платежей.
в конечном счете всем может понадобиться интернет-нативный расчетный актив.
и как раз стейблкоины решают эту проблему.
Седьмое, поэтому я все время с оптимизмом смотрю на базовые причины, почему ценны ETH и DeFi
Если в будущем стейблкоины продолжат расти с сегодняшних нескольких сотен миллиардов долларов до нескольких триллионов и даже больше, то действительно стоит наблюдать не за тем,
«Какая Meme вырастет в десять раз».
а именно:
Кто несет на себе эти деньги?
Кто отвечает за расчеты?
Кто отвечает за торговлю?
Кто отвечает за заимствования?
Кто отвечает за выпуск активов?
Кто отвечает за ценообразование рисков?
Кто отвечает за трансграничное движение?
Кто отвечает за экономическую активность между AI Agent?
Именно это и есть настоящее соперничество за следующую волну финансовой инфраструктуры.
Поэтому я все время делю крипторынок на несколько уровней:
Первый уровень:
ETH / Stablecoin / DeFi / Perp DEX
Второй уровень:
RWA / токенизация / RWA Perp / платежи
Третий уровень:
AI Agent / Prediction Market / Onchain Data
Четвертый уровень:
новые L1/L2 / AI Token / Meme
Чем выше, тем легче меняется нарратив.
чем дальше вниз, тем ближе к финансовой инфраструктуре.
Восьмое: то, что действительно стоит наблюдать в ближайшие десять лет — это не «получится ли у стейблкоинов»
На самом деле эта проблема постепенно становится не такой уж важной.
Суть же в следующем:
Насколько большими в итоге станут стейблкоины.
Если совокупный объем глобальных стейблкоинов составляет лишь несколько сотен миллиардов долларов, то он все еще в основном относится к криптофинансам.
Если масштаб достигнет 3 трлн долларов, 5 трлн долларов или даже больше, то это уже не проблема только криптоиндустрии.
Он станет частью глобальной валютной системы.
и как только стейблкоины войдут в такой масштаб:
центробанк не может оставаться в стороне.
Коммерческие банки нельзя игнорировать.
Финансовые ведомства не могут оставаться в стороне.
Фондовый рынок тоже нельзя игнорировать.
Трансграничную платежную систему нельзя игнорировать.
Даже AI-экономику нельзя игнорировать.
Потому что тогда:
Стейблкоин — это уже не просто приложение Crypto, а слой финансовой инфраструктуры для экономики интернета.
Девятое, это также объясняет то, что я раньше постоянно говорил про «обязательство на десять лет»
То, что я действительно хочу видеть — никогда не то, какой именно монете удастся вырасти в десять раз в следующем бычьем цикле.
а именно:
Когда глобальные стейблкоины превысят 3 трлн долларов, сколько в криптомире действительно появится протоколов, способных достичь стоимости в тысячи миллиардов долларов и выше?
Потому что именно тогда мы сможем по-настоящему понять:
Сегодня так называемые «криптоинфраструктуры» — какие из них просто часть нарратива бычьего рынка, а какие действительно становятся частью глобальной финансовой системы.
Если через десять лет оглянуться назад:
Bitcoin — это цифровое золото;
Stablecoin несет цифровой доллар;
Ethereum — это уровень глобальных цифровых финансов для расчетов и исполнения;
DeFi берет на себя открытую финансовую функцию;
RWA — это мост, через который реальные активы попадают в цепочку;
AI Agent начинают использовать эти финансовые инфраструктуры для самостоятельной экономической деятельности.
Если эта траектория верна, то сегодня многие видят на самом деле лишь «круг монет».
Но если смотреть на более длинный период, это может быть лишь ранняя стадия того, как формируется следующая глобальная финансовая инфраструктура.
А то, что глобальные центробанки сейчас начинают настораживаться по поводу стейблкоинов, как раз говорит об одном: это уже вышло за пределы периферии и подошло к дверям суверенной валютной системы.