STANDARD CHARTERED СТАВИТ ЦЕЛЬ ENA НА 2 USD, ОТКУДА БЕРЕТСЯ ОСНОВА?
30 сентября Standard Chartered поставил цель $ENA достичь 2 USD к концу 2028 года, исходя из прогнозов роста масштаба USDe с примерно 4,9 млрд USD до 40 млрд USD. Ключевой тезис заключается в том, что рост USDe создаст дополнительную выручку для выкупа ENA.
1. Перерастет ли рост USDe в покупательную способность ENA?
- Масштаб USDe — это объем активов, которые должны быть обеспечением, а не выручка Ethena. Денежный поток для buyback также зависит от доходности активов, затрат и доли выручки, которая распределяется на токен. Если USDe растет, но доходность снижается, покупательная способность ENA не обязательно будет расти пропорционально.
2. Buyback не происходит автоматически
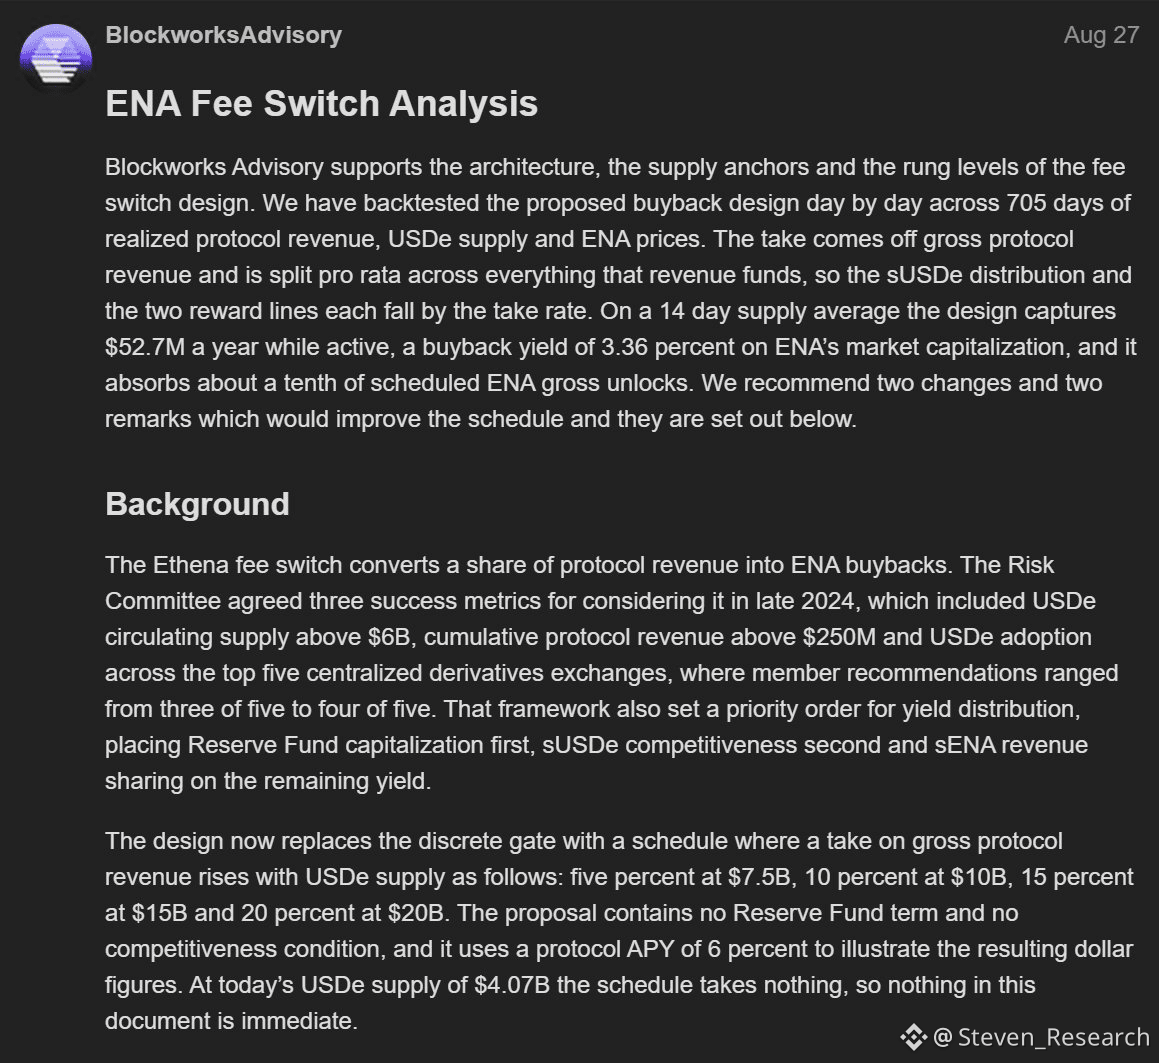
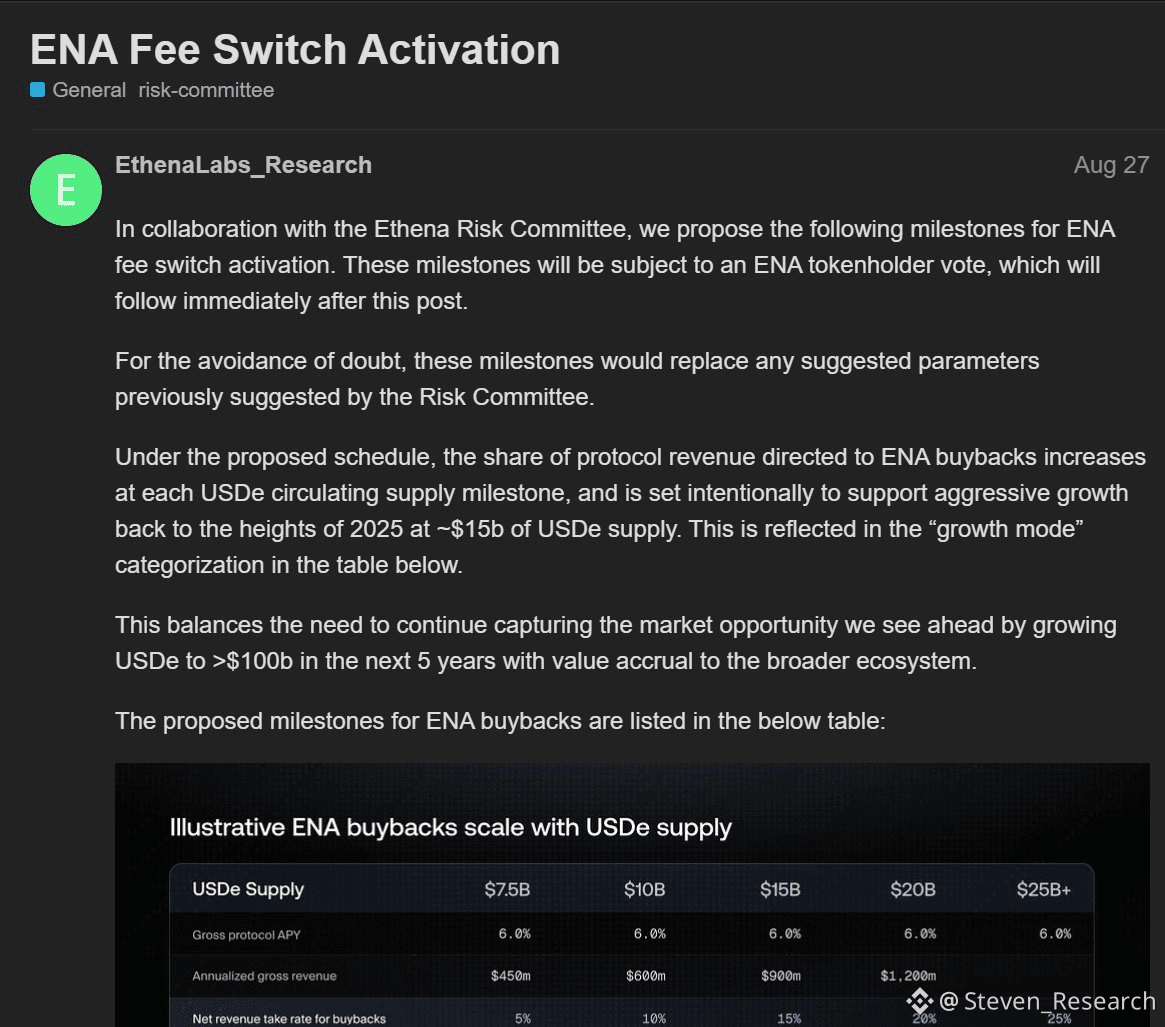
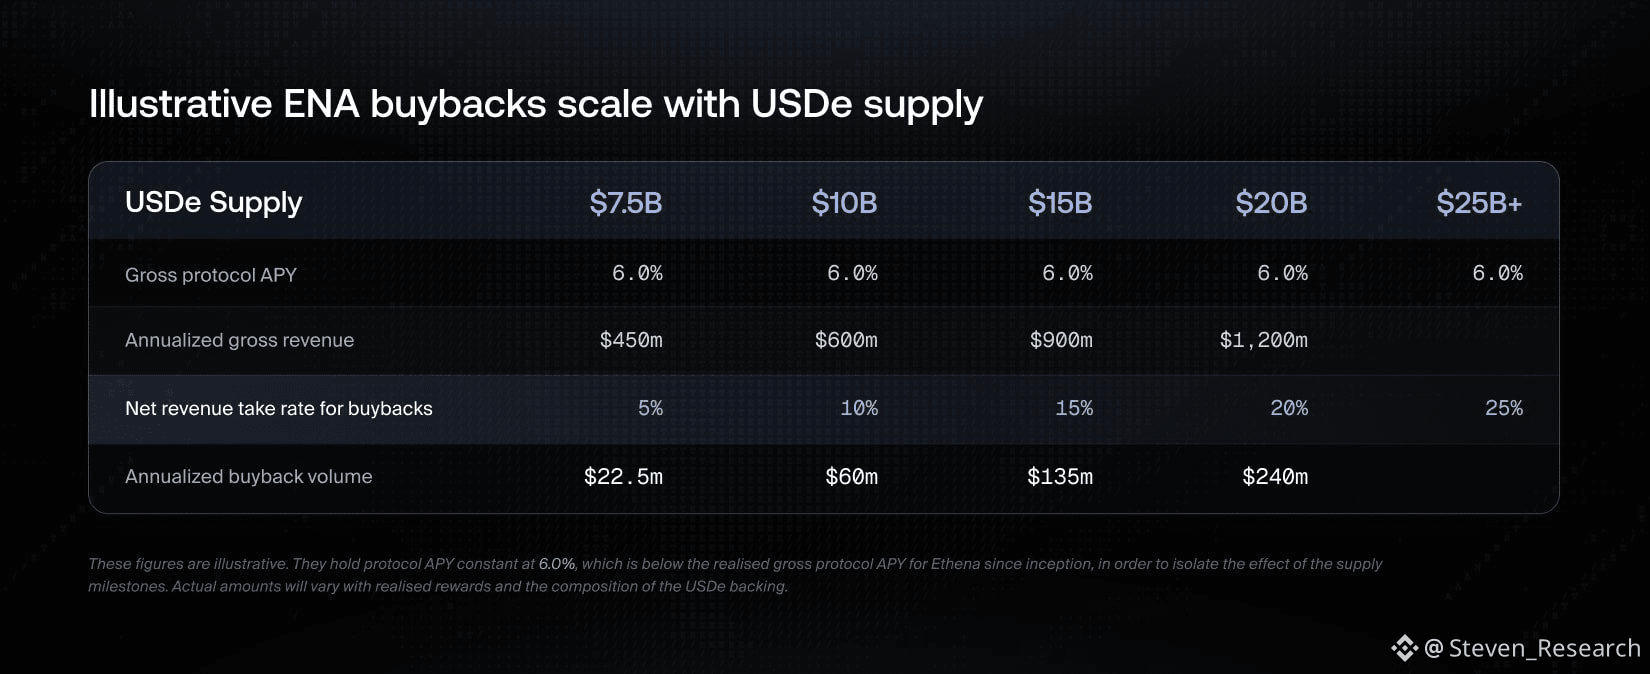
- Механизм fee switch имеет первую «граничную точку» на уровне 7,5 млрд USD USDe, что выше показателя 4,9 млрд USD, указанного в отчете. Цифра 95%, предназначенная для buyback, относится к той части чистой выручки, которая перечисляется в Foundation по соответствующему механизму, а не к 95% всей доходности протокола. Важно различать прохождение через механизм и фактически совершившиеся объемы покупок.
3. Buyback тоже имеет компромиссы
- Ethena получает часть доходности от активов, выступающих обеспечением, в сочетании с позицией деривативов для хеджирования, но funding может снижаться или становиться отрицательным. Дополнительное выделение выручки на buyback также может уменьшить долю доходности, распределяемую среди вкладчиков, и размеры программ вознаграждений. Если продукт окажется менее привлекательным, темпы роста USDe могут замедлиться, что в обратном порядке повлияет на приток средств для покупки ENA.