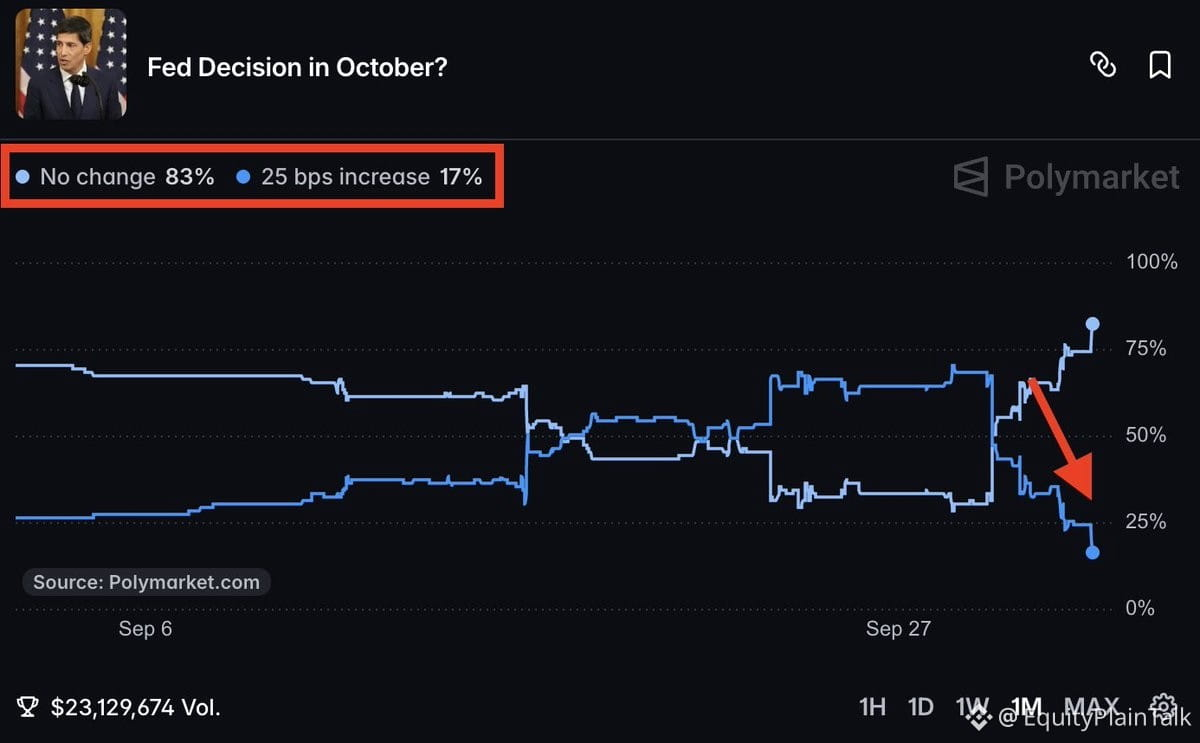
Рынок только что развернул ожидания по ставкам на 180 градусов.
После слабого сентябрьского отчета по занятости вероятность октябрьского повышения рухнула с 75% до всего 17% буквально за несколько дней.
Это не постепенный сдвиг — это паническая перенастройка.
Трейдеры по облигациям метаются. На одной неделе они закладывают усиление ужесточения, на следующей — резко отступают. Такая волатильность говорит о том, что никто на самом деле не знает, что будет дальше.
Сейчас данные по занятости сильнее, чем инфляция, определяют риторику ФРС. Если рынок труда продолжит смягчаться, то цикл повышения ставок, возможно, действительно уже завершился.
Но если мы получим «горячий» CPI или еще один сильный показатель по занятости? Мы сразу вернемся к ценообразованию в пользу большего числа повышений.
Итог: макрокартинка сейчас запутанная, и облигационный рынок отражает эту путаницу в режиме реального времени.