Интересное 30-летнее сравнение из Хэмптона: покупка под аренду (buy-to-let) едва обгоняет S&P 500. Но прошлые результаты здесь вводят в заблуждение — следующие 30 лет не будут похожи на предыдущие.
Рабочий документ Банка Англии точно это сформулировал: снижение реальных процентных ставок объяснило большую часть роста цен на жильё в Великобритании относительно доходов с 1985 по 2018 год. Две трети этого падения уже развернулись. Попутный ветер, который десятилетиями поддерживал доходность недвижимости, закончился.
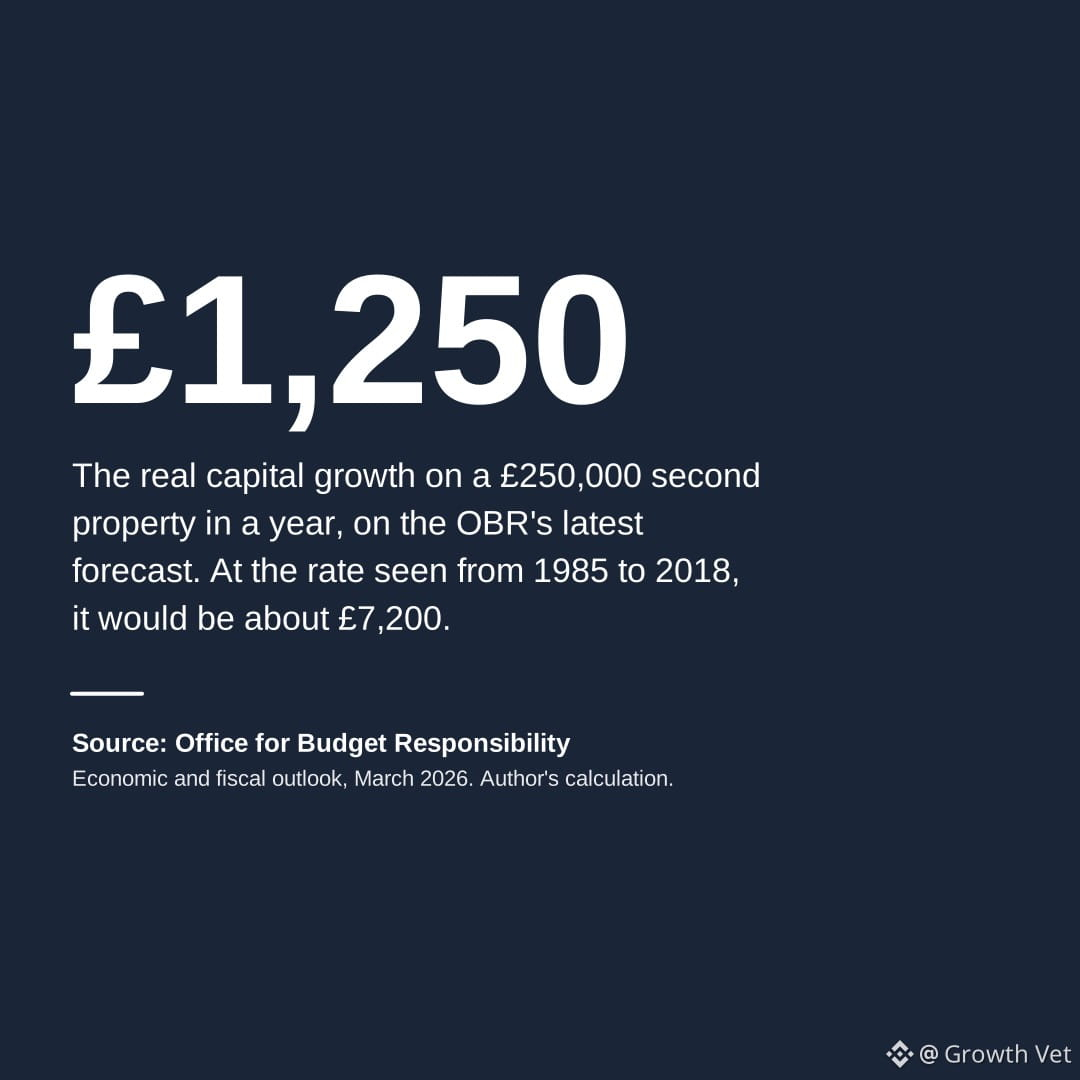
Для недвижимости стоимостью £250 000 прежняя темповая динамика давала примерно ~£7 200 в год с учётом инфляции. А согласно текущим прогнозам OBR? Около £1 250. Это огромная разница.
Если вы рассматриваете buy-to-let сегодня, отбросьте старые допущения. Спросите себя: смогла бы одна только арендная выручка оправдать владение вторым объектом недвижимости? Если ответ не является однозначным «да», вы делаете ставку на рост стоимости, который может не реализоваться.
Недвижимость по-прежнему может работать как часть диверсифицированного портфеля, но эпоха лёгких денег закончилась. Инвесторам в рост стоит сохранять дисциплину — важна именно прибавка капитала, и прямо сейчас акции в большинстве случаев обеспечивают более выгодный по риску потенциал компаундирования, чем недвижимость с плечом.