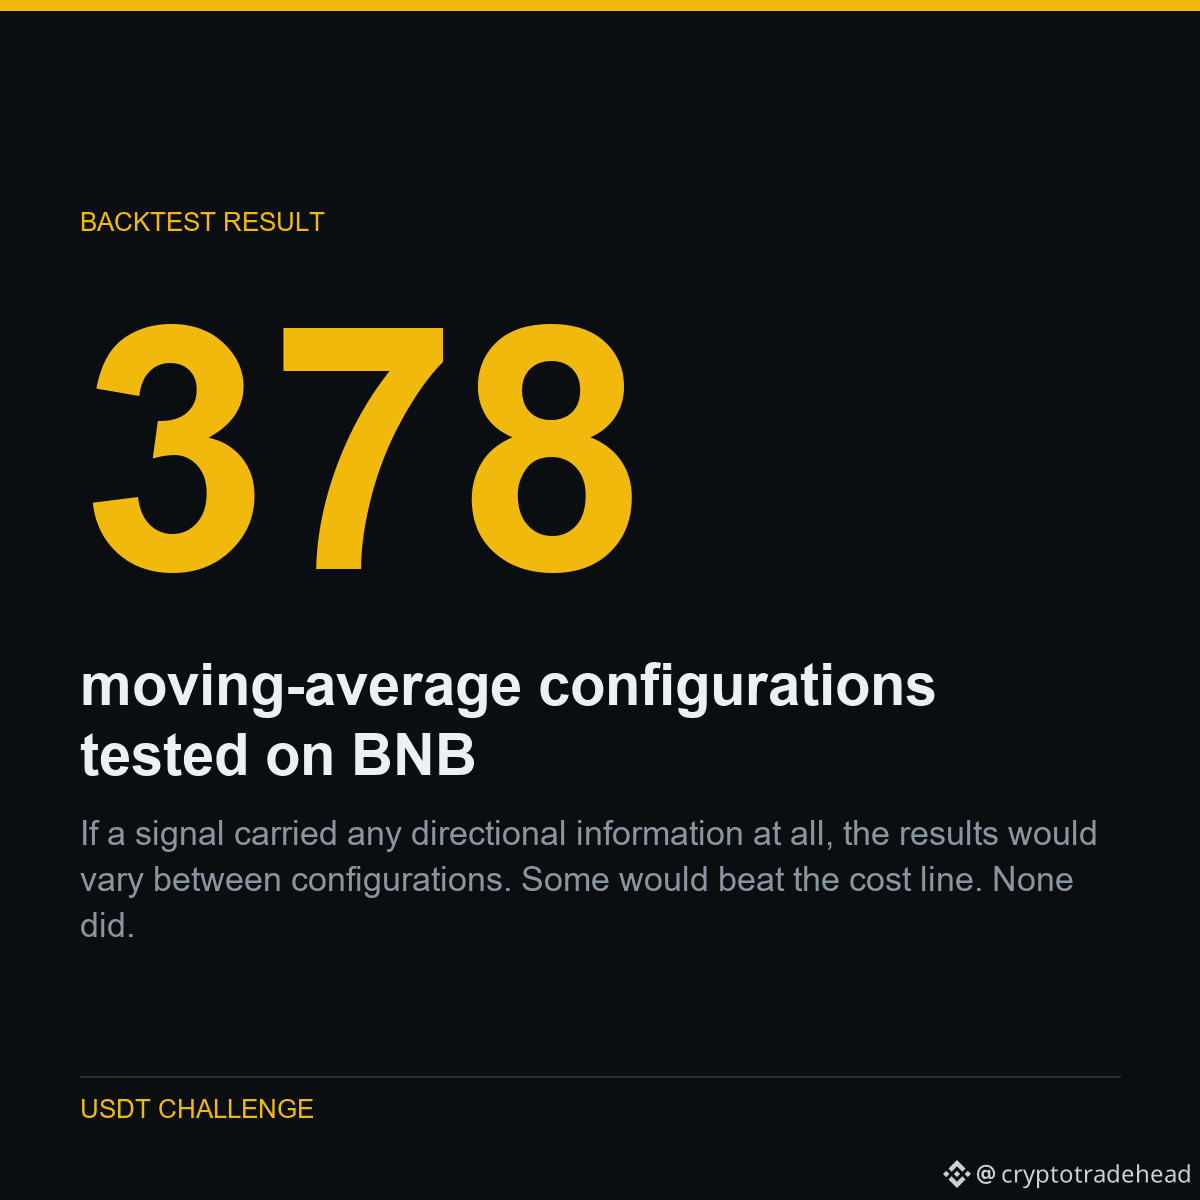
Если сигнал нес хоть какую-то направленную информацию, результаты отличались бы между конфигурациями. Некоторые обошли бы линию затрат. Но никто не обошёл. Это не слабое преимущество, которое нужно подстроить — это нулевое преимущество, с которого берут плату за вход.
Вот что из этого получилось.
Я протестировал 378 стратегий по скользящим средним. Каждая из них проиграла ровно столько, сколько стоила торговля.
Две группы сигналов, четыре таймфрейма, EMA и SMA, с фильтром тренда и без него, только лонг и только шорт. Всего 378 комбинаций — и везде учитывались реальные комиссии и реальные измеренные проскальзывания.
Полная стоимость сделки туда-обратно — 0,240% от размера позиции. Средний результат на сделку, по каждой конфигурации в целом, лежал между -0,361% и -0,401%.
Это и есть стоимость — и больше ничего.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, каждый результат опубликован — включая те, из-за которых мне выглядит плохо.
Запуск на $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData