
#美光业绩超预期并上调指引
Сможет ли суперцикл в индустрии хранения данных длиться вечно?
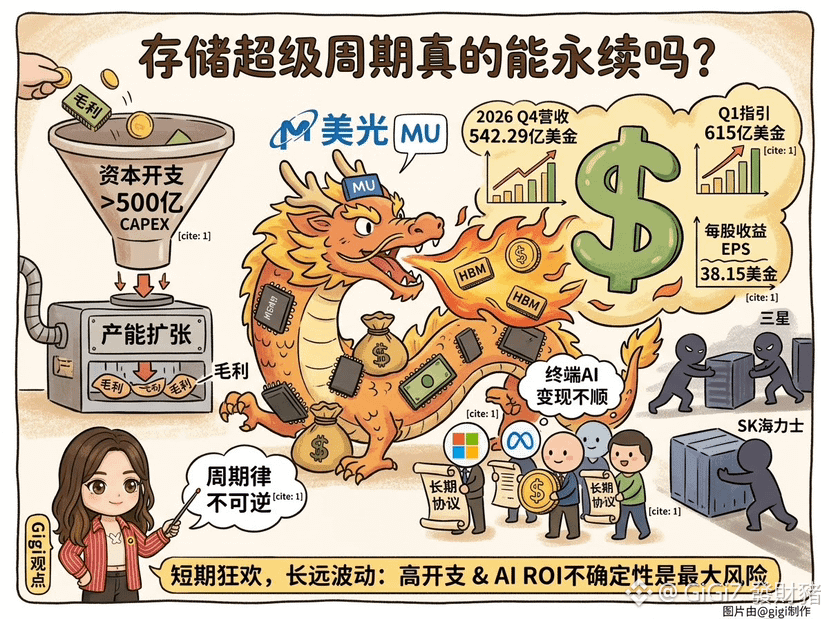
Последний отчет Micron впечатляет: выручка за четвертый фискальный квартал составила 54,229 млрд долларов, прогноз на следующий квартал сразу подняли до 61,5 млрд, а прибыль на акцию за квартал достигла 38,15 доллара $MU
Компания также получила 26 долгосрочных контрактов, зафиксировав заказы на 150 млрд долларов, и заявила, что дефицит спроса и предложения в 2027 и 2028 годах будет еще более острым, чем в этом году
Есть три фактора, за которыми стоит следить
Первое — платежеспособность клиентов
Micron зафиксировала краткосрочную прибыль с помощью долгосрочных контрактов, но предпосылка того, что технологические гиганты продолжат покрывать расходы на хранение, — это то, что конечный ИИ будет стабильно монетизироваться. Если ROI внизу по цепочке окажется ниже ожиданий, подобная модель «покупатель платит» в любой момент может дать сбой
Второе — капитальные затраты разъедают маржу
В будущем CAPEX Micron превысит 50 млрд долларов. Огромные издержки амортизации, возникающие при расширении мощностей, а также то, что если темпы роста цен на прайсах замедлятся, обещание по восстановлению валовой маржи к нижним значениям будет крайне сложно выполнить
Третье — цикличность никогда не исчезает
Сейчас HBM и высококлассная DRAM крайне дефицитны, но после выхода новых мощностей Samsung и SK hynix баланс спроса и предложения может нарушиться быстрее, чем ожидалось $SKHY
Ожидается, что в ближайшей перспективе денежный поток Micron останется непревзойденным, а цена акции будет держаться на высоких уровнях. Но внимание рынка смещается: с того, насколько хорошо идут дела, на то, как долго этот максимум сможет удерживаться. Огромные капитальные затраты и неопределенность с монетизацией конечного ИИ станут главным источником будущих колебаний
DYOR