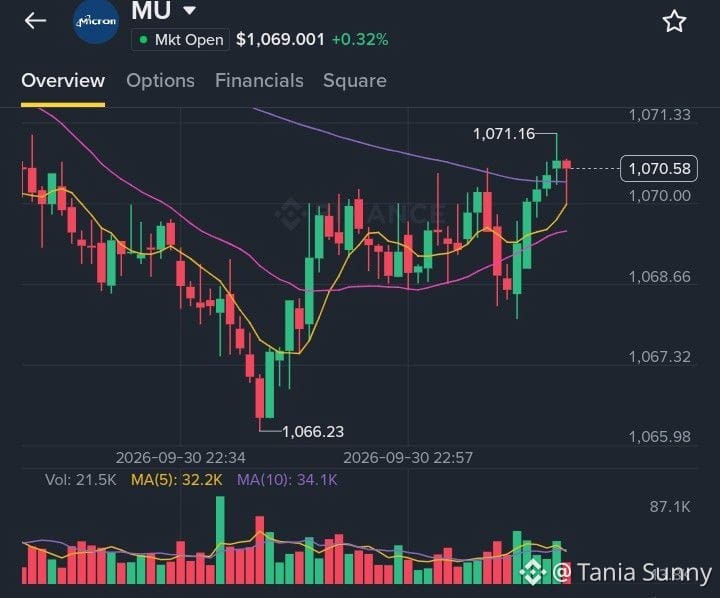
Я внимательно слежу за $MU за Q4 финансовый год 2026 сегодня, 30 сентября.
Сценарий сильно отличается от прошлого года. Спрос на HBM3E для AI-ускорителей подталкивает спотовые цены в 4–5 раз выше уровней контрактов (данные TrendForce), и Micron — один из немногих 3 поставщиков, которые способны поставлять в масштабе.
Почему я бычий на $MU :
- Дата-центр теперь в центре истории: Nvidia только что сообщила о выручке дата-центров $89 млрд (+117% г/г), и дата-центровый бизнес AMD тоже удвоился — обоим нужно больше HBM от Micron.
- Ценовая сила вернулась: сообщения о том, что контракты на HBM на 2026 год выросли примерно на ~20% г/г, что напрямую поддерживает стремление Micron к валовой марже 70%+.
- Оценка по-прежнему разумна по сравнению с AI-парами, несмотря на ралли примерно до ~$180.
Риск высок, если прогнозы разочаруют, но, на мой взгляд, мейнрайс памяти (memory upcycle) выглядит неповрежденным.
Не является финансовой рекомендацией. Мое мнение о $MU.US
#EarningsSeason #MU #HBM #AIDemand