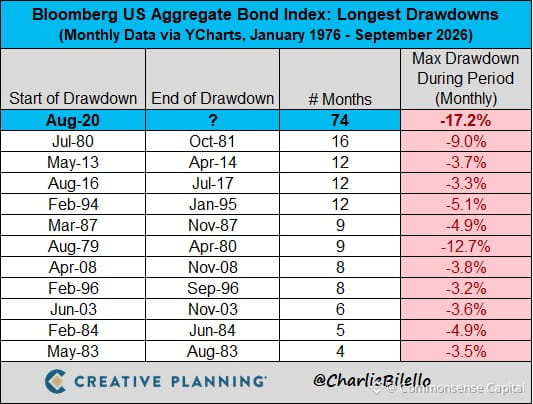
Рынок облигаций США находится в просадке уже 74 месяца подряд. Шесть лет снижения стоимости. Самая длительная серия за всю историю наблюдений.
Это ненормально. Облигации должны были быть скучной и безопасной частью вашего портфеля. Тем, что смягчает удары, когда акции начинают сходить с ума. Вместо этого они уже более чем полтора десятилетия медленно «кровоточат».
Почему? Потому что процентные ставки выросли с нуля до 5% быстрее, чем большинство людей успели перестроить ожидания. ФРС пришлось сдерживать инфляцию, а облигации заплатили за это. Риск дюрации оказался вполне реальным риском.
Вот что важно: большинство розничных инвесторов все еще воспринимают облигации как «безопасные». Они, конечно, не так волатильны, как акции. Но безопасными они становятся в зависимости от того, что будет происходить с процентными ставками дальше. А если вы покупали долгосрочные облигации в 2020–2021 годах, то вы учитесь этому на горьком опыте.
Шесть лет — это слишком долго ждать восстановления вашей «безопасной» бумаги. Это напоминание о том, что у каждого класса активов есть риск. Облигации — не акции, но и не наличные. И в мире, где центральные банки способны двигать ставки на 5% за 18 месяцев, дюрация — это ставка, а не гарантия.
Если вы все еще держите эти облигации в просадке, значит вы либо ждете снижения ставок, либо уже смирились с убытком. В любом случае это жесткое обучение тому, что на самом деле означает «низкий риск».