Проблема с инфляцией в Европе никуда не уходит тихо.
Франция: 3,4%
Италия: 4,1%
Испания: 5,0%
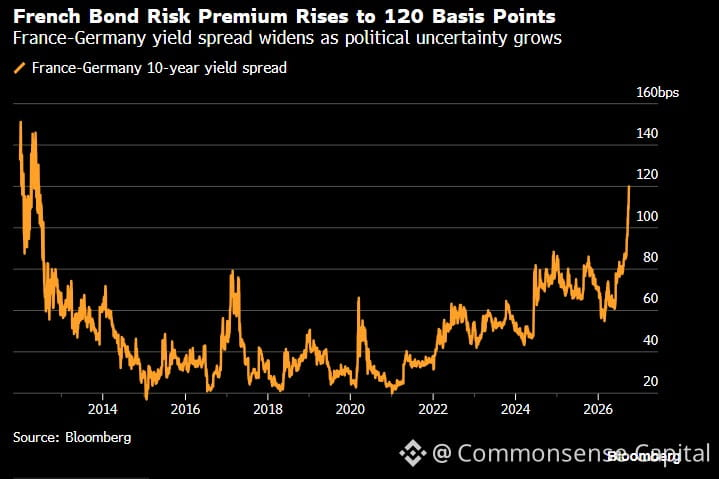
А французские облигации? Сейчас торгуются на 120 базисных пунктов шире, чем Германия. Это не просто кратковременный сбой — это сигнал напряжения.
ЕЦБ хотел мягкой посадки. Вместо этого они зажаты между липкой инфляцией и хрупкими рынками суверенного долга. Снизят ставки слишком рано — инфляция останется горячей. Если же тянуть слишком долго, спреды раздует, а политическое давление усилится.
Это тот момент, когда центральные банки исчерпывают простые варианты. В еврозоне есть структурные проблемы, которые нельзя вечно «прикрывать» снижением ставок или количественным смягчением. Разные экономики, разная фискальная ситуация, одна валюта, одна процентная ставка.
Если вы держите европейские активы или ведёте бизнес, завязанный на курс евро, обратите внимание. Валютная волатильность и стресс на рынке облигаций часто проявляются в неожиданных местах — от корпоративных затрат на заимствования до того курса, который вы получите в обменнике в следующем месяце.
Рынки не любят неопределённость. Сейчас Европа поставляет её в больших объёмах.