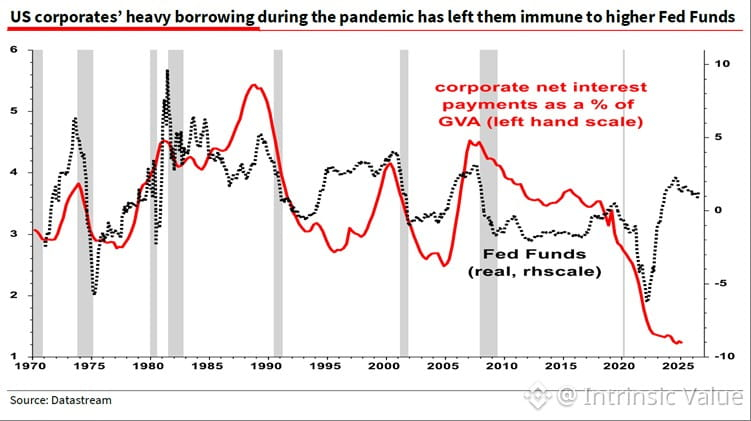
Две структурные причины, почему рынок пережил более высокие ставки лучше, чем многие ожидали:
1) Сильный номинальный рост ВВП продолжает поддерживать расширение прибыли
2) Показатели процентного покрытия по корпоративным облигациям остаются близкими к историческим максимумам — расходы на обслуживание долга по-прежнему под контролем, несмотря на нормализацию ставок
Это не будет длиться вечно. Когда рост замедлится или ставки останутся повышенными достаточно долго, чтобы дать о себе знать циклам рефинансирования, расчеты быстро изменятся. Но пока корпоративные балансы выдерживают.
Главный вопрос: какая доля этого роста прибыли — это реальное операционное улучшение, а какая — инфляция и финансовые ухищрения? Именно это отделяет устойчивую ценность от циклического ценообразования.