#欧洲央行探索数字欧元ai支付
ЕЦБ тратит деньги на ИИ, но по-настоящему будет только в 2029
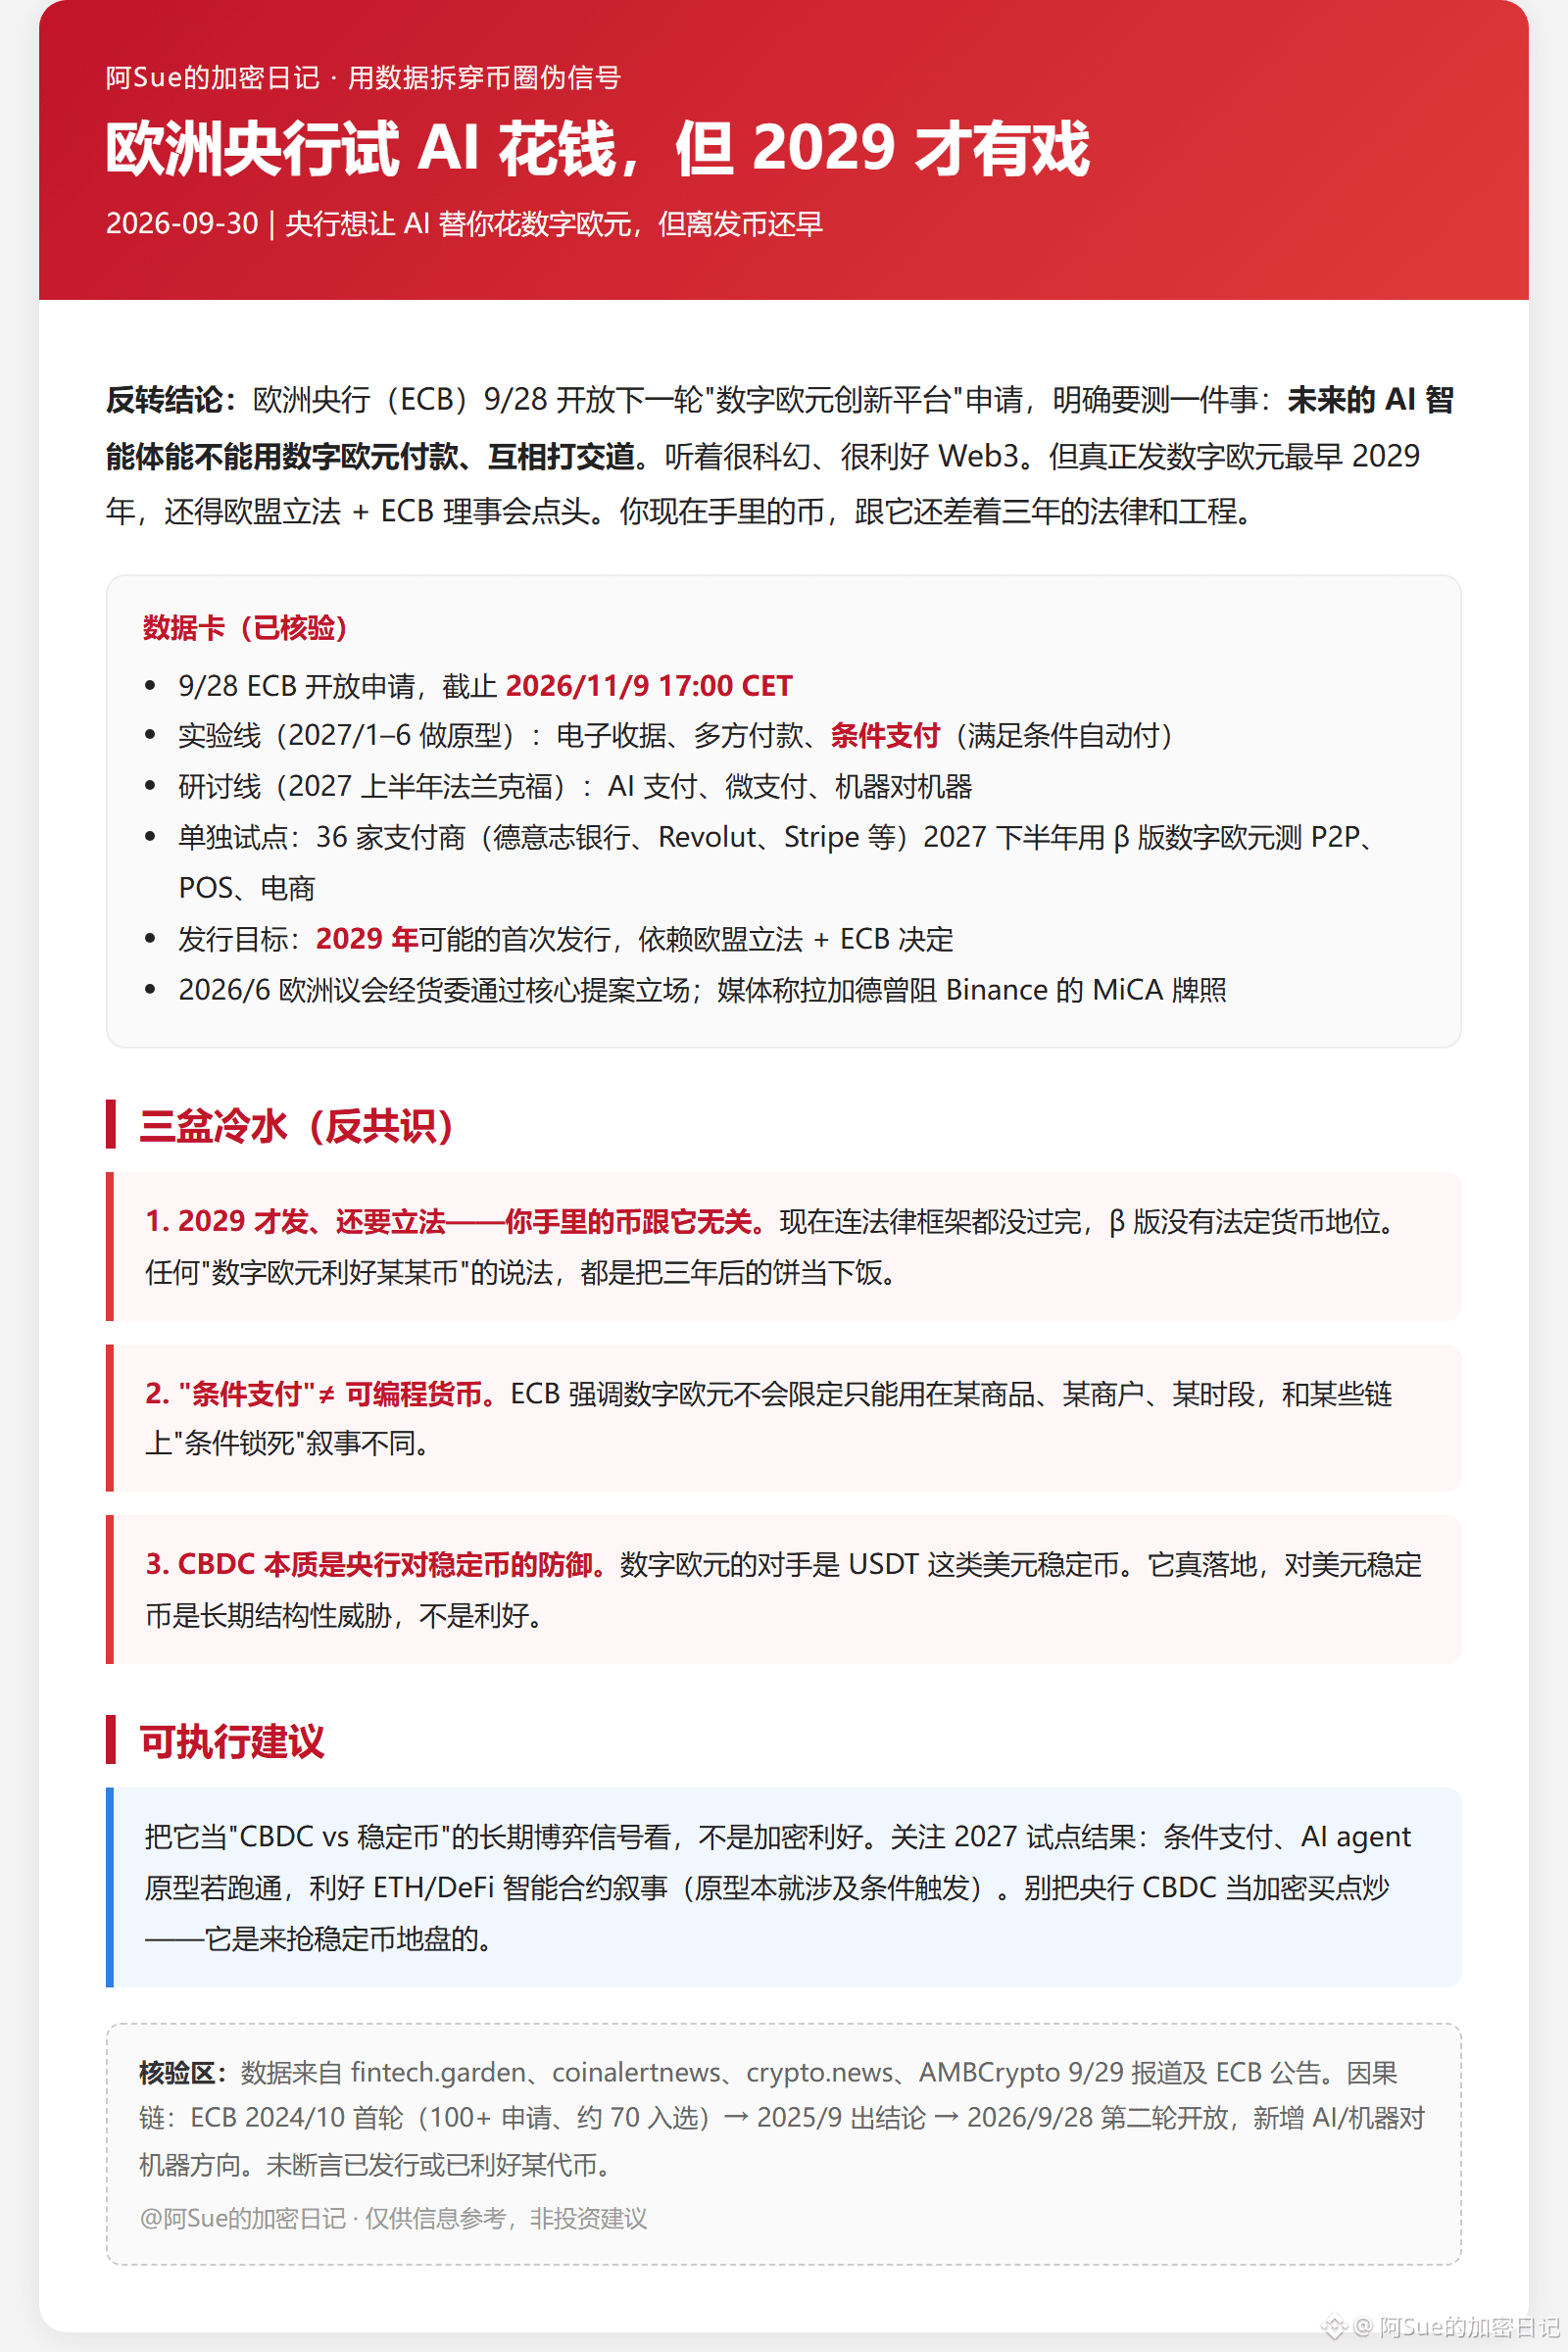
Европейский центральный банк (ЕЦБ) 28 сентября открыл прием заявок на следующий раунд «платформы инноваций для цифрового евро» и прямо указал, что нужно протестировать одну вещь: смогут ли будущие ИИ-агенты оплачивать с помощью цифрового евро и взаимодействовать друг с другом. Звучит как кино про sci-fi и как потенциальный плюс для Web3. Но реальное внедрение цифрового евро — самое раннее в 2029 году: для этого нужна еще и законодательная работа в ЕС плюс одобрение со стороны совета ЕЦБ. Так что монета, которая уже есть у вас, отделена от этого на целых три года — и по правовой части, и по инженерной.
Данные с подтверждением (проверено): 28 сентября ЕЦБ открыл прием заявок, срок — до 9 ноября 2026 года в 17:00 по CET; две параллельные линии — экспериментальная: в январе–июне 2027 года сделать прототип (электронные квитанции, многосторонние платежи, «условные платежи», то есть автоматическая оплата при выполнении условий), и линия по обсуждениям: в первой половине 2027 года в Франкфурте обсудить ИИ-платежи, микроплатежи и взаимодействие «машина с машиной»; отдельные пилоты — у 36 платежных провайдеров (Deutsche Bank, Revolut, Stripe и т. д.): во второй половине 2027 года с β-версией цифрового евро протестируют P2P, POS, e-commerce и мобильные платежи; цель по запуску — возможное первое эмитирование в 2029 году, зависит от решения о законодательстве ЕС и одобрений ЕЦБ; 2026/6: профильный комитет Европарламента по экономике и денежным вопросам утвердил позицию по ключевому предложению; СМИ сообщают, что Лагард якобы вмешивалась, чтобы помешать Binance получить лицензию MiCA, и это трактовали как защиту цифрового евро.
Три «холодных душа». Первый: в 2029 году — и при этом еще нужно законодательство; то, что у вас сейчас на руках, к этому не относится — даже правовой рамки еще нет, а у β-версии нет статуса законного платежного средства. Второй: «условные платежи» — не то же самое, что программируемая валюта. ЕЦБ подчеркивает, что цифровой евро не будет ограничен только конкретным товаром, конкретным продавцом, конкретным временем — это не такой сюжет, как «условные замки» на некоторых ончейн-сценариях. Третий: CBDC по сути — оборона центробанка от стейблкоинов; контрагент цифрового евро — стейблкоины, привязанные к доллару, такие как USDT. Если цифровой евро реально приземлится, это будет долгосрочной структурной угрозой для долларовых стейблкоинов — и это не позитив.
Рекомендация. Считайте это сигналом долгосрочного противостояния «CBDC против стейблкоинов», а не крипто-плюсом. Следите за результатами пилотов в 2027: если «условные платежи» и прототипы ИИ-агентов заработают, это поддержит нарратив об ИИ в смарт-контрактах в ETH/DeFi (тем более прототипы изначально включают триггеры условий). Не рассматривайте CBDC как повод покупать крипту в надежде на рост — он пришел отвоевывать долю у стейблкоинов, а не нести кого-то на плечах.