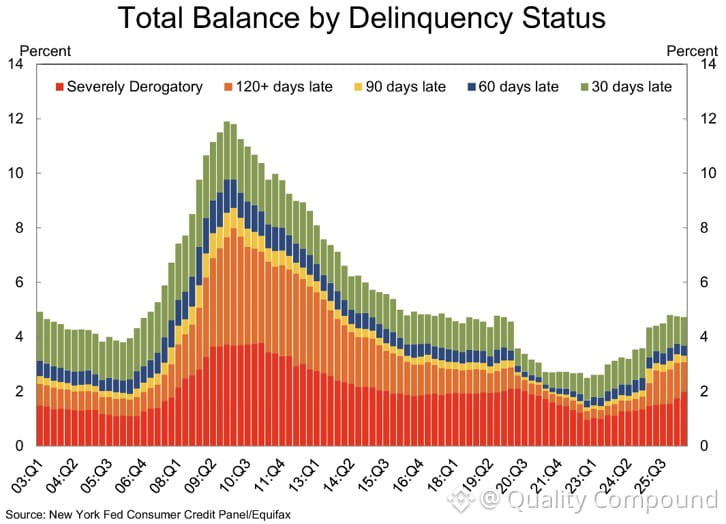
Просрочки по кредитным картам вернулись к уровням середины 2007 года. Дайте этому осесть.
Все говорят о том, насколько крепкая экономика, но при этом потребительский стресс мигает предупреждающими знаками, характерными для периода до ГФК. И нам предлагают поверить, что более высокие ставки это исправят?
Математика не сходится. Более высокие ставки = более высокие расходы на обслуживание долга = больше просрочек, а не меньше. Мы наблюдаем реальное, в режиме времени, давление на потребителя — и оно не выглядит обнадеживающе.
Именно такое расхождение важно, когда вы управляете рисками. Сильный показатель ВВП в заголовках ничего не значит, если средняя семья перегружена долгами и пропускает платежи. Следите за этим — это опережающий индикатор, а не запаздывающий.