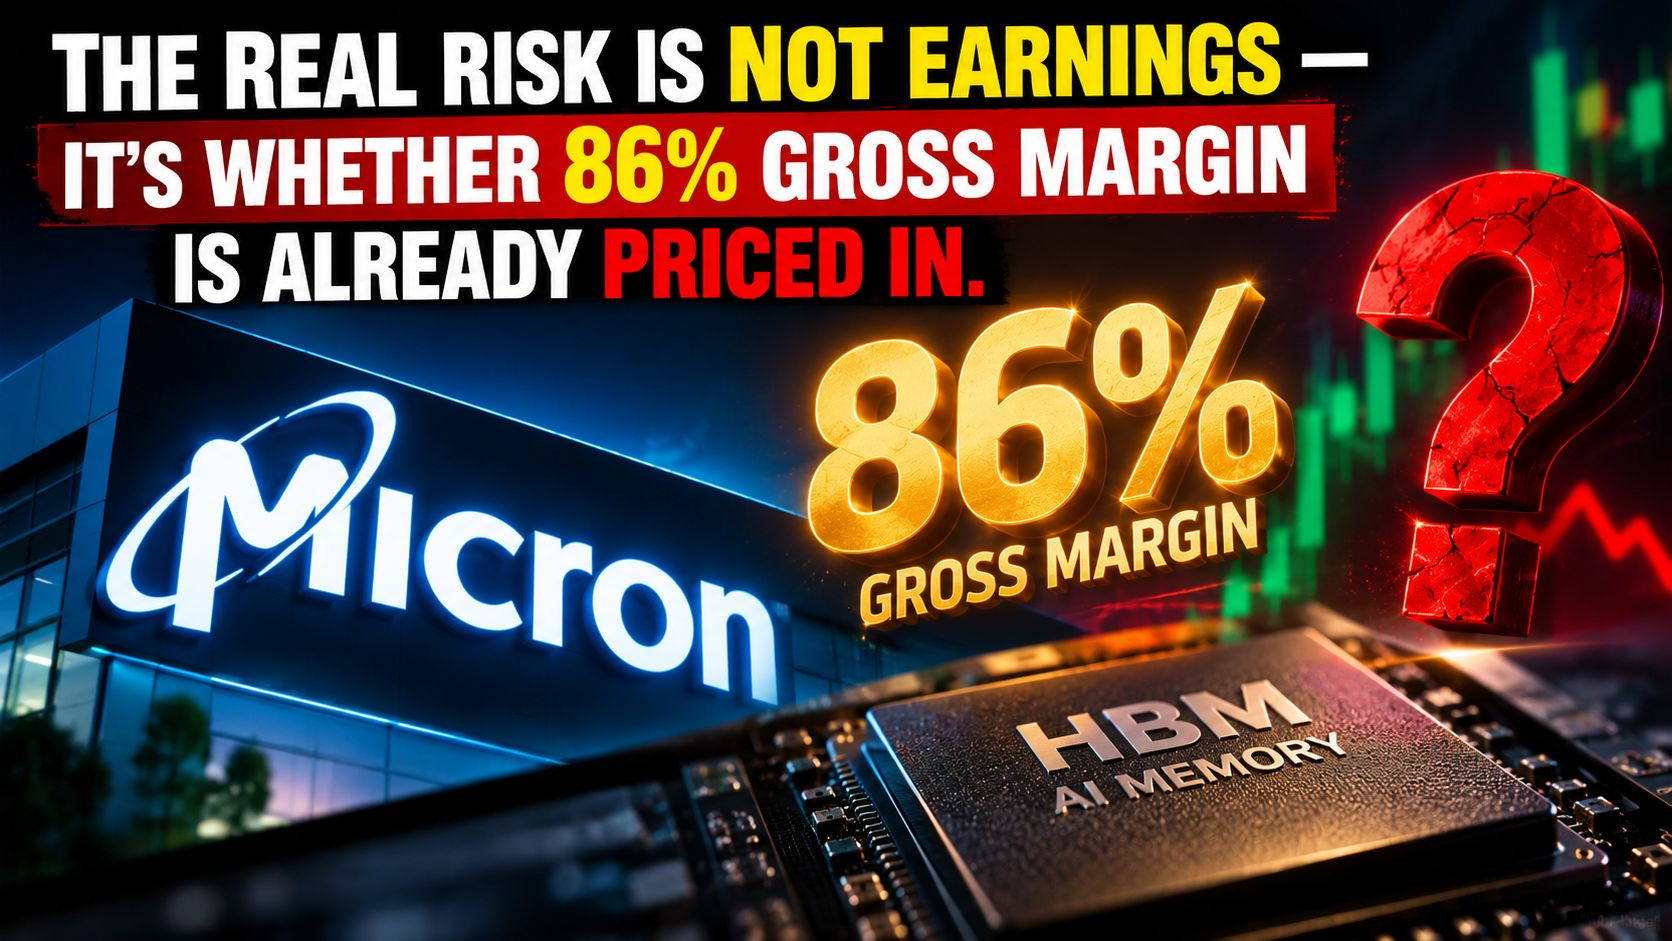
🚨 РЕАЛЬНЫЙ РИСК — НЕ В ДОХОДАХ, А В ТОМ, УЖЕ ЛИ ЗАЛОЖЕНА В ЦЕНУ МАРЖА 86%.
Micron входит в отчетность за 4Кл. ФГ2026 с одним из самых сильных раскладов во всем полупроводниковом секторе.
Руководство задает ориентиры примерно:
Выручка: ~$50B
Валовая маржа: ~86%
EPS: ~$31
Звучит крайне оптимистично.
Но именно поэтому такая постановка вопроса опасна.
MU уже сильно подорожала, спрос на AI-память больше не является сюрпризом, а сила HBM теперь входит в базовый сценарий.
Поэтому рынок может не вознаградить Micron просто за предоставление «хороших» цифр.
Ему может понадобиться еще один позитивный сюрприз.
Для меня ключевой вопрос простой:
Сможет ли Micron поднять валовую маржу выше 86% и при этом продолжать повышать прогноз?
Если да, то история про суперуикл памяти остается в силе.
Если нет, даже сильный квартал может спровоцировать движение «продай по новости».
Я слежу за реакцией, а не только за заголовком.
$MU $NVDA.US $SNDK.US
#EarningsSeason #ECBToTestAIAgentsInDigitalEuroPayments #StrategyAdds1666BTCHoldingsReach847666 #NvidiaApproves$150BBuyback #OpenAIDelaysGPT6.1OverSafetyIssues