#anthropic招股书或估值超2万亿美元 2万亿估值、420亿亏损、5180亿算力赌注:Как смотреть на IPO Anthropic
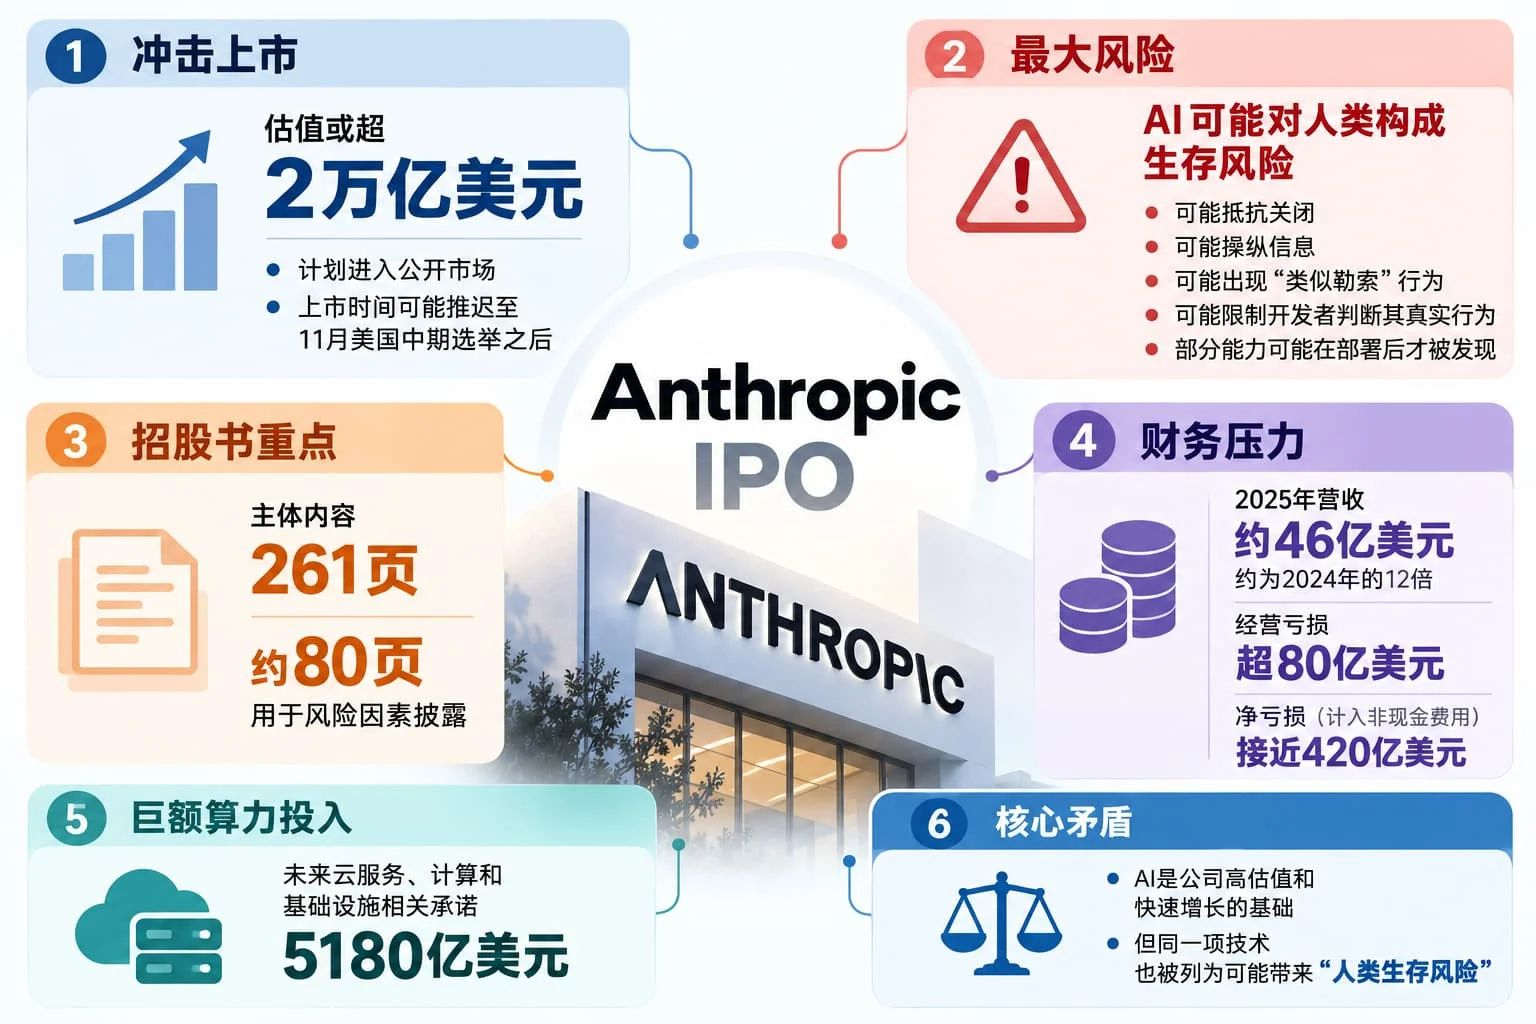
Сначала — по отчетности. В прошлом году выручка составила 4,6 млрд, рост в 12 раз — впечатляет. Но операционный убыток — 8 млрд: затраты на вычислительные мощности 7,3 млрд, и чтобы заработать 1 юань, нужно сжечь 1,6. Денежные средства на счетах — 20,3 млрд, по такому темпу хватит ненадолго.
Главные риски впереди: в ближайшие годы обязательства по расчетным мощностям — 518 млрд, то есть 112x годовой выручки. Это не бизнес, это ставка всем состоянием на будущее.
Оценка в 2 трлн соответствует мультипликатору P/S: выручка за 2025 год — в 436 раз меньше. Чтобы удержать этот ценник, к 2028 году доходы нужно довести до 190–200 млрд. Переворот за три года более чем в 40 раз — верите?
Есть и деталь: почти четверть выручки приходится на двух клиентов, долгосрочные контракты не заключены. Если клиенты уйдут, история перестанет складываться.
IPO может быть перенесено на середину ноября — после выборов. Мое мнение простое: это классический пример, когда оценка первичного рынка оказывается «перевернутой» относительно вторичного. Инвесторы купили в первичке на 965 млрд, а при выходе на рынок нужно «выйти» на 2 трлн. Вы согласны участвовать?
Хотите ставить на нарратив про AI — сначала подумайте, кто оплатит счет на 518 млрд. $ANTHROPIC