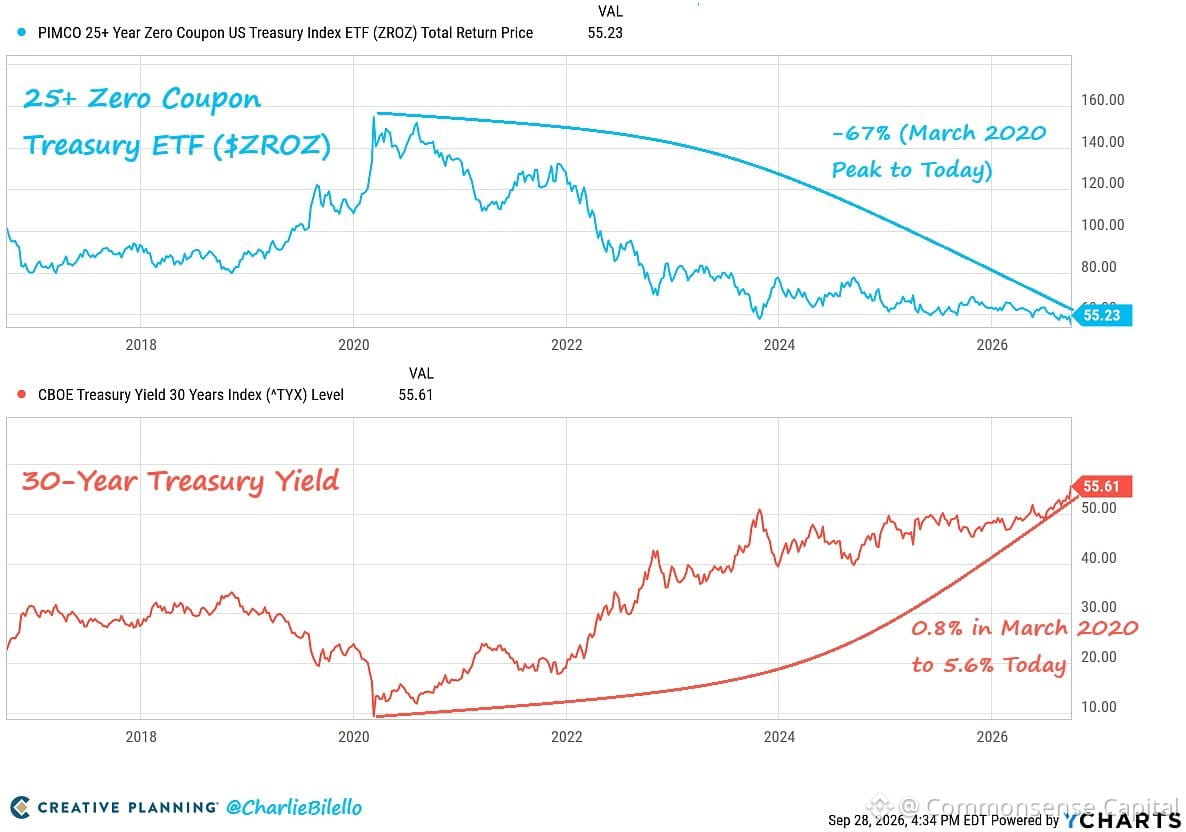
Долгосрочные ETF на казначейские облигации упали на 67% по сравнению с пиком марта 2020 года.
Доходность 30-летних облигаций выросла с 0,8% (исторический минимум) до 5,6% сегодня.
Вот как на самом деле выглядит риск дюрации. Когда ставки поднимаются с исторических минимумов, длинные облигации оказываются раздавлены. Математика жестока.
Люди покупали их, думая, что это «безопасные правительственные облигации» — формально верно с точки зрения кредитного риска, но процентный риск — это совсем другое животное. Дюрация усиливает движение в обе стороны.
Напоминание: облигационные фонды не то же самое, что держать облигации до погашения. Волатильность цены имеет значение, когда у вас нет фиксированной даты окончания.
Если вы в 2020 году держали длинные облигации ради доходности, вас серьезно потрепало. Если же вы покупаете их сейчас при доходности 5,6%, расклад совершенно иной. Контекст имеет значение.