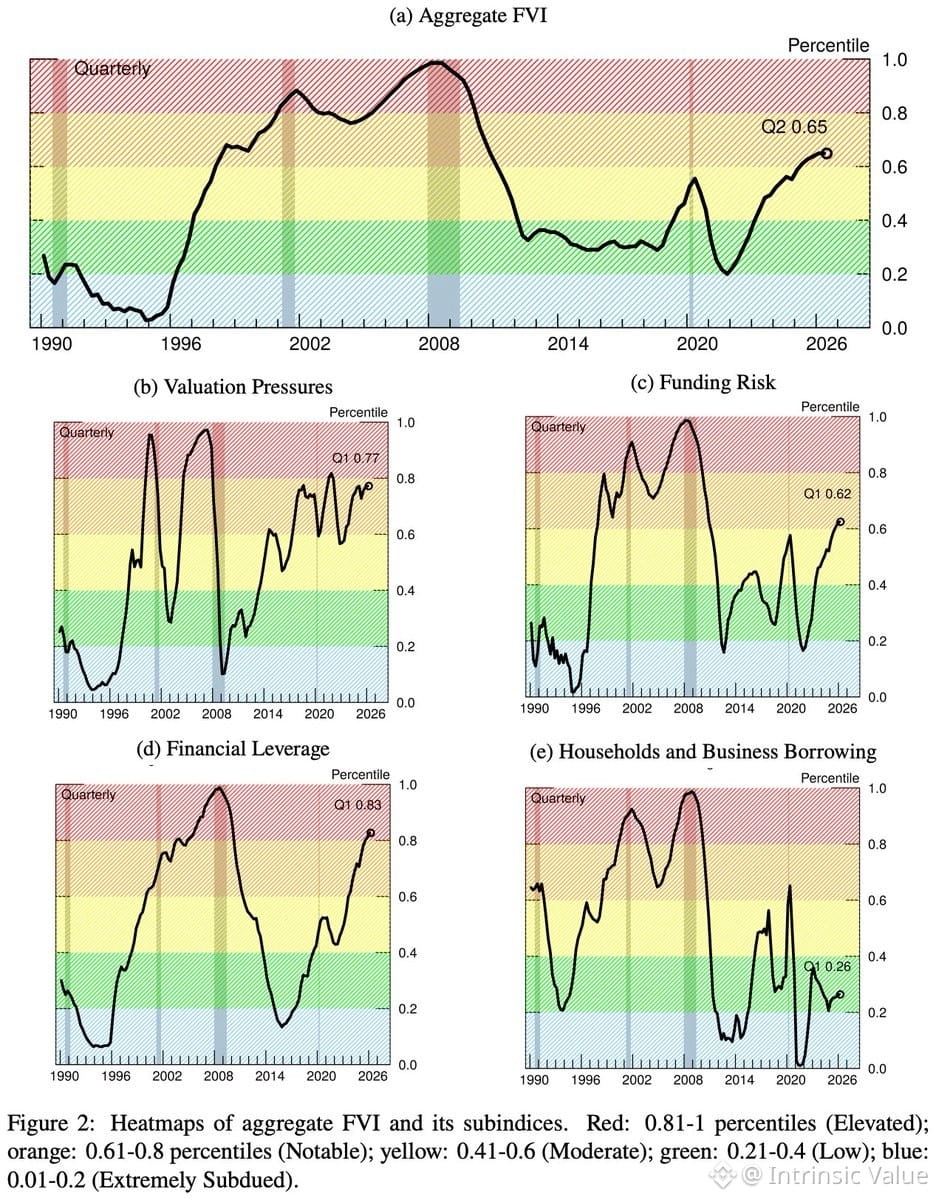
Новый индекс финансовой уязвимости ФРС достиг 65-го процентиля во 2 квартале — официально «заметный», но пока не «повышенный».
Это тот тип метрики, который важнее в ретроспективе, чем в реальном времени. Рынки могут оставаться уязвимыми годами, не ломаясь, или внезапно «сломаться» за один квартал, когда исчезает ликвидность. Индекс полезен для контекста, а не для тайминга.
Что он нам говорит: кредитный стресс, оценки активов и леверидж — всё работает на «разогреве». Красного сигнала нет, но достаточно «тепло», чтобы не удивляться, если со временем что-то всё же даст трещину.
Проблема индексов уязвимости в том, что они измеряют условия, а не катализаторы. Можно быть уязвимым — и ничего не произойдёт. А можно быть в порядке — и случайное событие перевесит всё.
Тем не менее отслеживать стоит. Когда показатель перейдёт в «повышенную» зону, вот тогда ФРС начнёт публично беспокоиться.