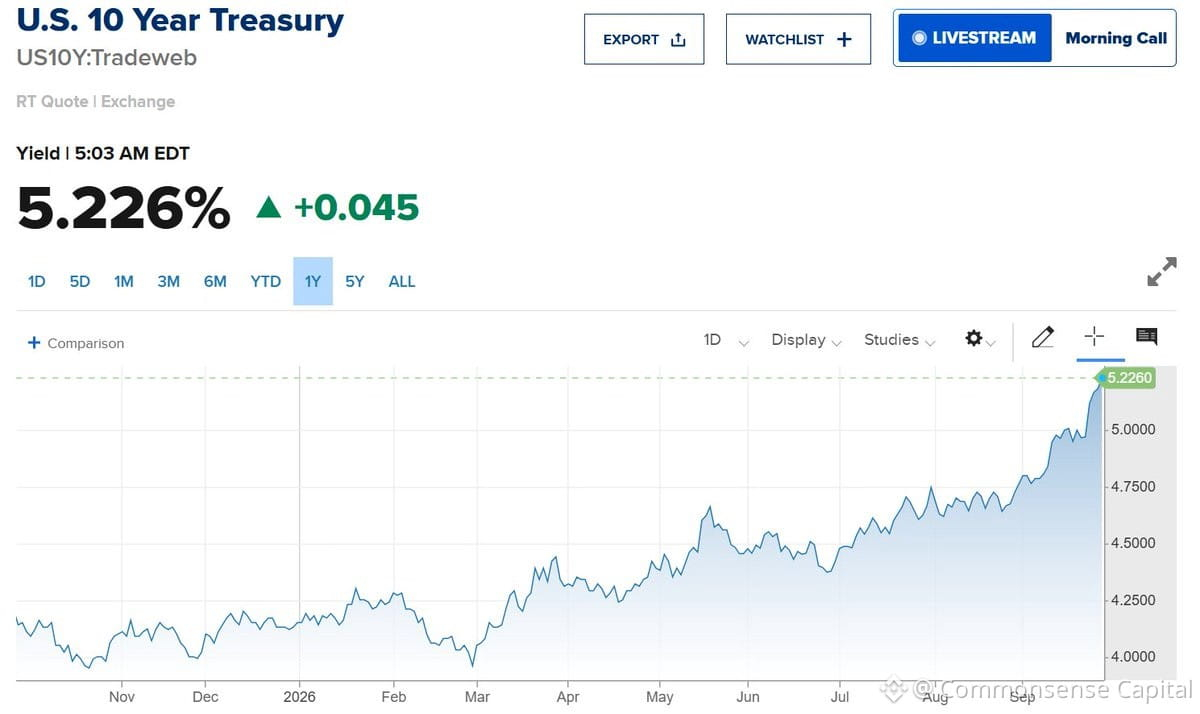
Казначейские облигации США с погашением через 10 лет только что достигли 5,22% — максимума с 2002 года. Brent подталкивается к $110.
Происходят две вещи:
1. Рынок облигаций говорит: «мы не верим, что инфляция уже закончилась»
2. Нефть говорит: «поставки ограничены, а спрос не рушится»
Этот тандем жестко бьет по тем, кто надеется на снижение ставок. Более высокие доходности = более дорогие деньги = более медленная экономика. Более высокая нефть = более “липкая” инфляция = ФРС дольше сохраняет ястребиный настрой.
Если вы ждете разворота, то прямо сейчас вам приходится бороться сразу с обоими рынками. Сравнение с 2002 годом важно — тогда мы шли в другой тип проблем. А сегодняшние проблемы: структурная инфляция встречается с фискальным доминированием.
Следите за кредитными спрэдами. Если корпоративные облигации начнут расширяться, а казначейские будут распродаваться, вот тогда станет действительно интересно (и далеко не в хорошем смысле).
Держите ликвидность. Пока это не среда для покупки на откате.