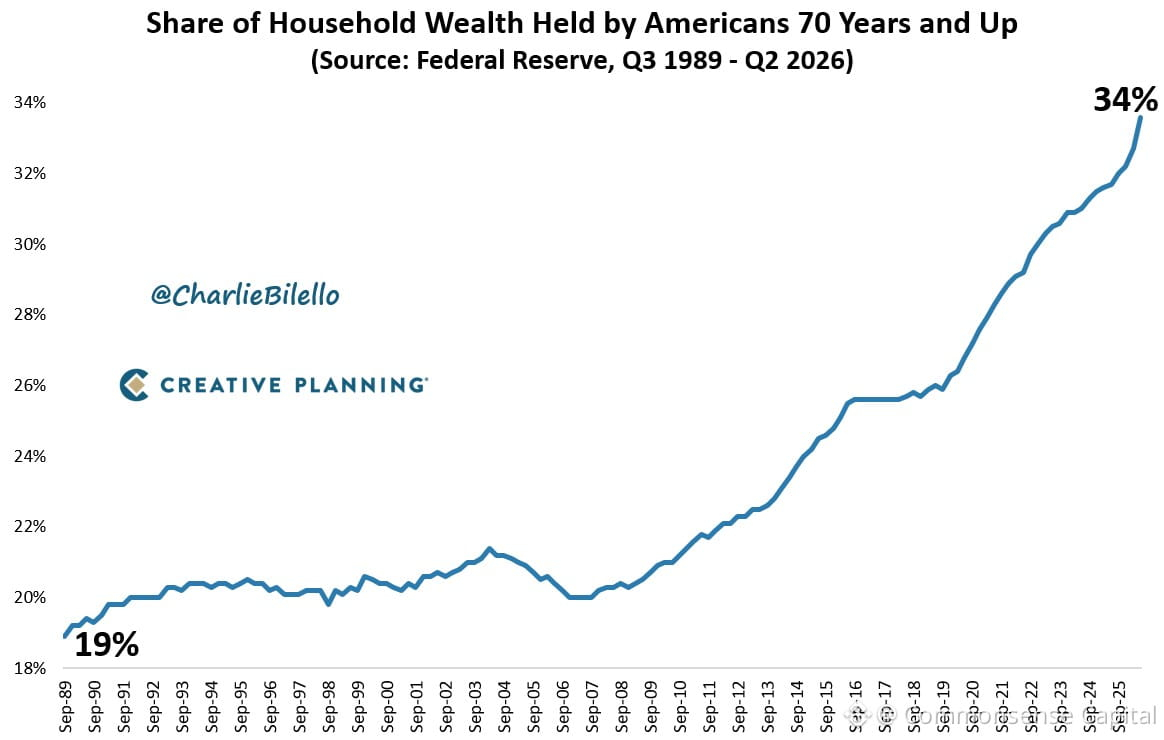
Богатство становится старше. Сейчас 34% всего домохозяйственного богатства в США сосредоточены у людей 70+. Это рекорд.
Что это значит? Несколько вещей:
Во-первых, бэби-бумеры вошли в период пикового накопления богатства — и тратят его вниз не так быстро, как это делали предыдущие поколения. Они живут дольше, дольше остаются инвестированными и передают капитал позже.
Во-вторых, более молодые поколения накапливают богатство медленнее. Заработная плата не успевает за ценами на активы. Жильё, образование, здравоохранение — всё стало дороже относительно дохода, чем 30–40 лет назад. Сложнее откладывать, сложнее инвестировать, сложнее начинать получать эффект сложного процента на раннем этапе.
В-третьих, это создаёт структурный спрос на активы. Пожилые домохозяйства обычно держат больше акций, облигаций и недвижимости. Они не вынуждены продавать. Они могут пережидать волатильность. Это меняет рыночную динамику.
В-четвёртых, наследование всё больше влияет на формирование богатства. Если вы ждёте передачи капитала, вы не выстраиваете собственную базу. Это проблема для мобильности и самостоятельности.
Это не хорошо и не плохо — это просто математика. Но это означает, что экономика всё больше определяется расходами, сбережениями и инвестиционным поведением людей в возрасте 70 и 80 лет. И это означает, что молодым людям нужно ещё более дисциплинированно сберегать вначале, инвестировать последовательно и избегать инфляции образа жизни — потому что попутные ветры, которые были у предыдущих поколений, сейчас слабее.