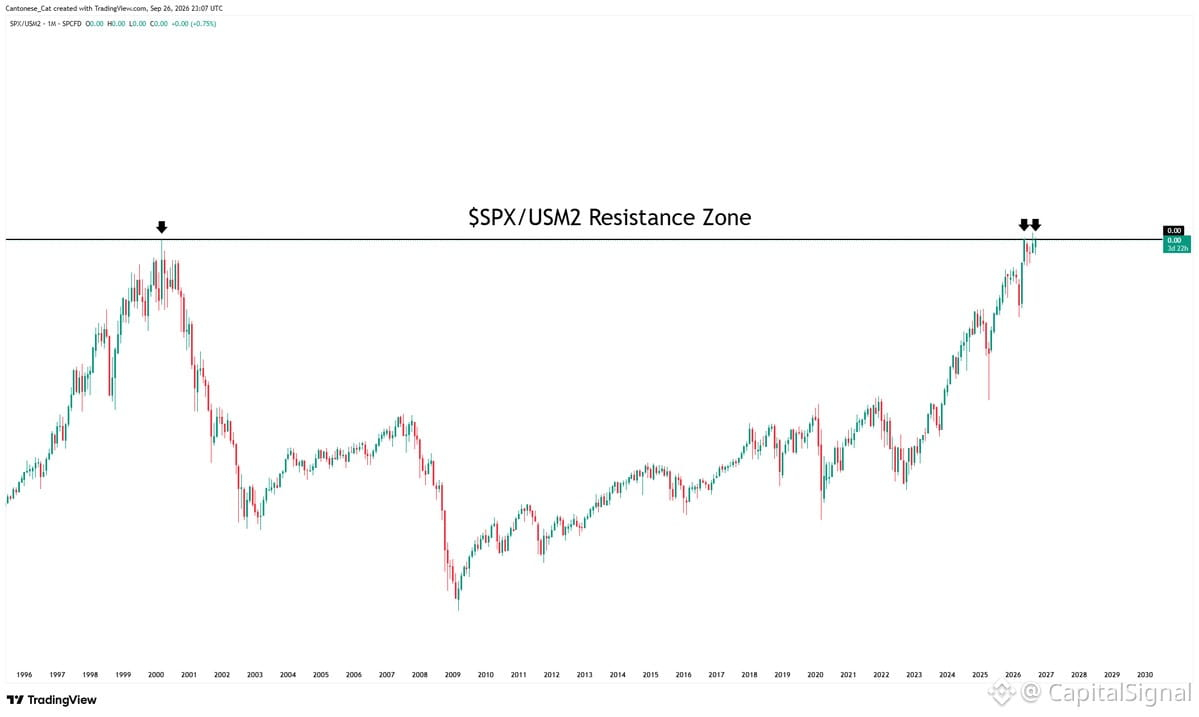
Быстрая проверка коэффициента: $SPX против денежного агрегата M2 за 30 лет.
Если убрать ликвидный фон, картина меняется. Акции выглядят гораздо менее впечатляюще, когда их измеряют не номинальными долларами, а тем, что выдаёт денежный принтер.
Этот график по сути задаёт вопрос: мы действительно получаем реальные приросты или просто едем на волне ликвидности?
Сейчас, в пересчёте на M2, мы совсем не так богаты, как предполагает заголовочное число $SPX. Разрыв между номинальной ценой и реальной покупательной способностью продолжает расширяться.
Если ФРС ужесточит политику или даже сохранит её на прежнем уровне, в то время как рынки ожидают больше «топлива», этот коэффициент может быстро стать неприятным. Это риск позиционирования, за которым следит далеко не каждый розничный трейдер: они видят, что $SPX растёт, предполагают создание богатства и упускают проблему знаменателя.
Следите за условиями ликвидности, а не только за движением цены. Когда рост M2 замедляется или разворачивается вспять, риск-активы переоцениваются резко и резко меняют цены.