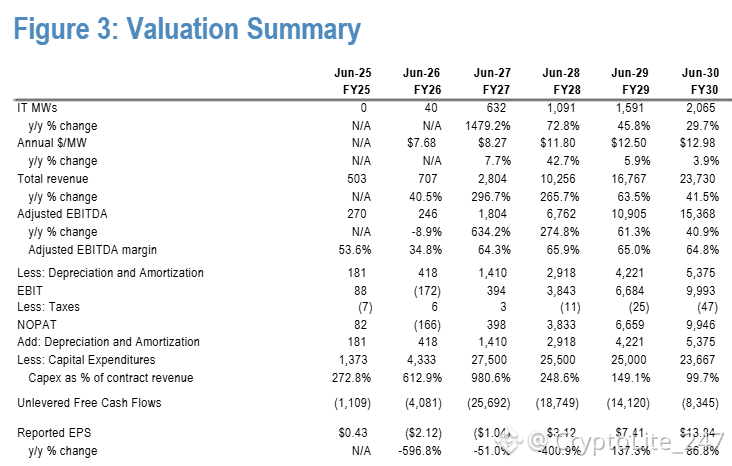
Дж. П. Морган считает, что $IREN превратится в бизнес мощностью 2 065 МВт, который будет генерировать около $24 млрд выручки при маржинальности EBITDA 65% к 2030 году.
Самое интересное здесь — допущение по ценообразованию: Дж. П. Морган закладывает только около $13 млн за МВт к ФГ30, в то время как IREN уже находится примерно на уровне $11 млн сегодня, а менеджмент обсуждает контракты ближе к $25 млн.
Так что если взять $25 млн на той же базовой мощности 2 065 МВт, то это означает $50 млрд+ выручки еще до учета любого дополнительного потенциала роста мощностей.
Самое интересное здесь — допущение по ценообразованию: Дж. П. Морган закладывает только около $13 млн за МВт к ФГ30, в то время как IREN уже находится примерно на уровне $11 млн сегодня, а менеджмент обсуждает контракты ближе к $25 млн.
Так что если взять $25 млн на той же базовой мощности 2 065 МВт, то это означает $50 млрд+ выручки еще до учета любого дополнительного потенциала роста мощностей.