Если достаточно долго и упорно «копать» случайные данные, вы всегда найдёте победителя. Аут-оф-сэмпл тест — единственное, что показывает, нашли ли вы преимущество или просто шум в костюме.
Вот откуда это взялось.
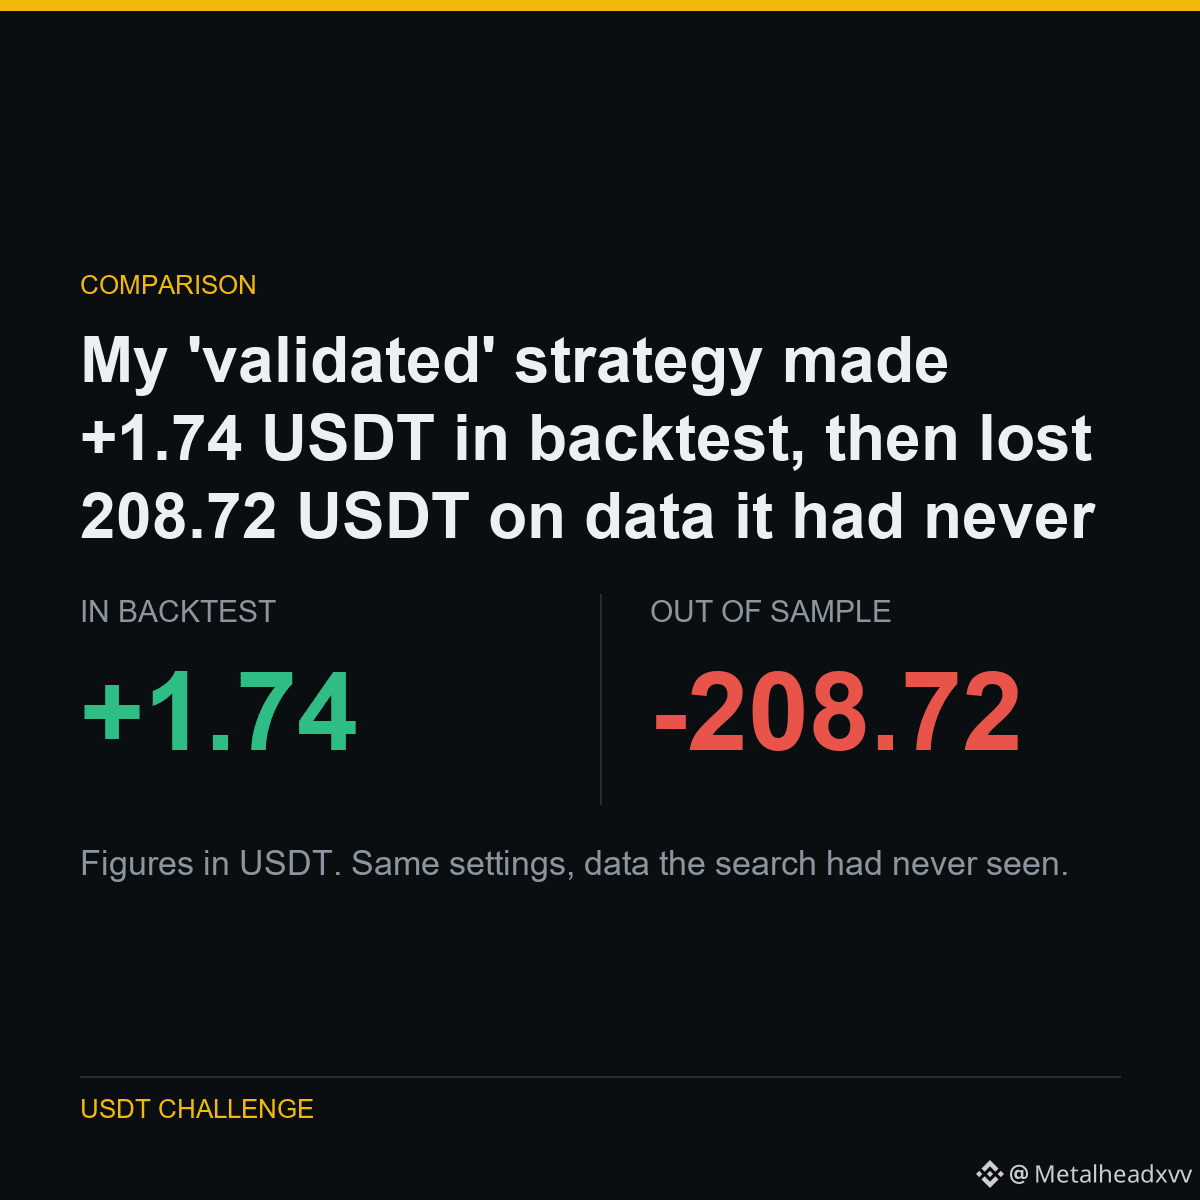
Моя «валидированная» стратегия дала +1.74 USDT в бэктесте, а затем потеряла 208.72 USDT на данных, которые она никогда не видела.
Я прогнал 40 символов и нашёл три, которые выглядели прибыльными. Я назвал их валидированными и запустил в реальном времени.
Затем я проверил те же самые настройки на 751 день истории цен, к которой поиск не прикасался. Все трое развернулись вспять. Не на чуть-чуть — полностью.
Три выживших из сорока — примерно то, что даёт чистая случайность при таком размере выборки.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, каждый результат опубликован — включая те, из-за которых мне выглядит плохо.
Запуск на $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Вот откуда это взялось.
Моя «валидированная» стратегия дала +1.74 USDT в бэктесте, а затем потеряла 208.72 USDT на данных, которые она никогда не видела.
Я прогнал 40 символов и нашёл три, которые выглядели прибыльными. Я назвал их валидированными и запустил в реальном времени.
Затем я проверил те же самые настройки на 751 день истории цен, к которой поиск не прикасался. Все трое развернулись вспять. Не на чуть-чуть — полностью.
Три выживших из сорока — примерно то, что даёт чистая случайность при таком размере выборки.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, каждый результат опубликован — включая те, из-за которых мне выглядит плохо.
Запуск на $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData