Скажу о своей позиции: Nike.
Цена входа — 36, при этом за год она упала на 42%, и её ещё исключили из S&P 100. Многие считают, что бренд уже всё — конец.
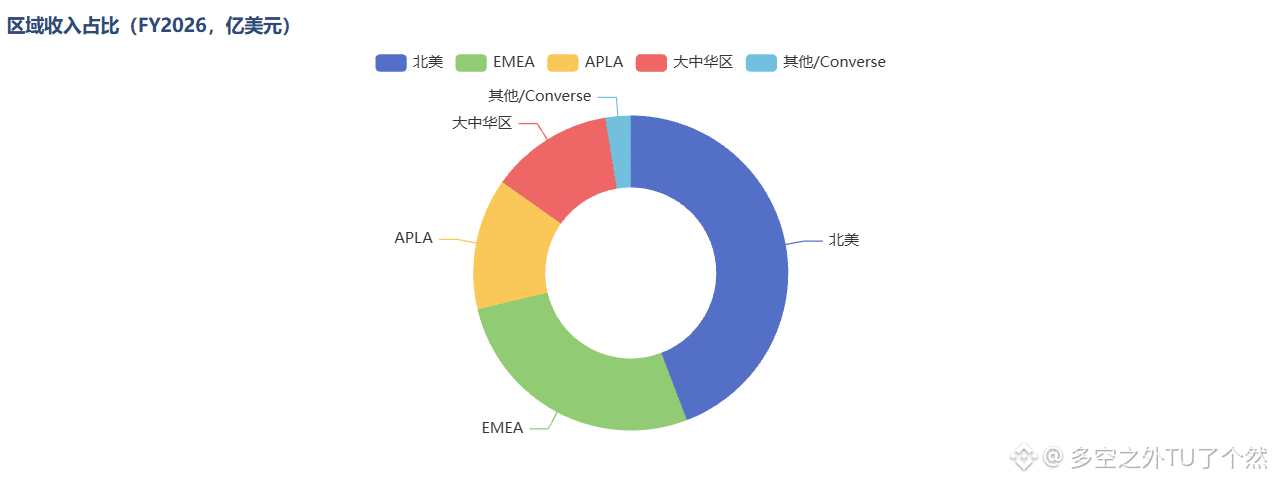
Но я думаю, что всё не так просто. В FY2026 выручка 46,4 млрд не сократилась: бег и футбол тихо растут уже 5 кварталов подряд, а дистрибьюторские каналы тоже пополняются. В середине ноября на Дне инвестора компания покажет новые козыри.
Конечно, «дёшево» — это иллюзия: если убрать разовые доходы, P/E будет 24–25. А Forward на самом деле ещё выше. В Большом Китае за год — минус 11%; Anta уже обогнала её и стала №1 в Китае. Можно сказать, что китайский рынок постепенно исчезает, и если доля невелика, то и влияние будет не слишком большим.
Я покупаю её, ставлю на разворотную кампанию на горизонте 18–24 месяцев. Проиграешь — заплатишь за уроки, выиграешь — у оценки будет заметное пространство для восстановления.
Как вы смотрите на этого старого гиганта? Особенно учитывая, что доходности по американским гособлигациям всё ещё высокие, я думаю, это супер-защитный актив. (Личные записи, не инвестсовет) #NIKE