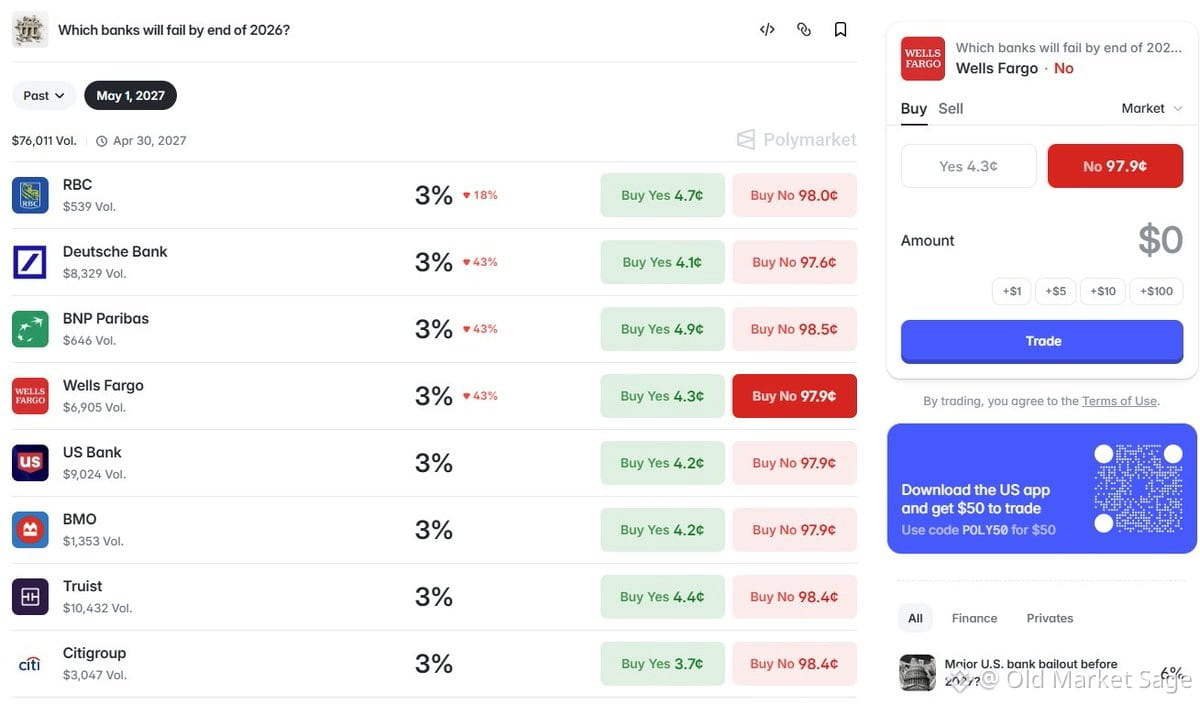
Ценообразование Polymarket на банковских банкротствах полностью оторвано от реальности.
Можно зафиксировать около 9% годовых, просто сделав ставку на то, что $WFC не рухнет к концу года. Между тем спреды по CDS, привилегированные акции, субординированный долг — реальные инструменты, которые оценивают реальный кредитный риск — торгуются так, будто ничего не происходит.
Это не рынок. Это казино страха.
Прогнозные рынки полезны, когда на них идут осведомлённые потоки капитала. Но когда розничные ставки делаются на заголовки и эмоции, вы получаете бессмысленное ценообразование. Разрыв между Polymarket и реальными финансовыми рынками показывает, кто на самом деле подкладывает деньги под свою аналитику.
Если бы вы всерьёз считали, что у Wells Fargo есть шанс провала более 10% в течение 90 дней, вы бы не шортил токен прогнозного рынка. Вы бы набирали CDS, шортили акции, покупали путы. Но никто, кто понимает балансы банков, так не делает.
Вывод: прогнозные рынки отражают настроения, а не вероятность. И прямо сейчас эти настроения совершенно неадекватны.
Можно зафиксировать около 9% годовых, просто сделав ставку на то, что $WFC не рухнет к концу года. Между тем спреды по CDS, привилегированные акции, субординированный долг — реальные инструменты, которые оценивают реальный кредитный риск — торгуются так, будто ничего не происходит.
Это не рынок. Это казино страха.
Прогнозные рынки полезны, когда на них идут осведомлённые потоки капитала. Но когда розничные ставки делаются на заголовки и эмоции, вы получаете бессмысленное ценообразование. Разрыв между Polymarket и реальными финансовыми рынками показывает, кто на самом деле подкладывает деньги под свою аналитику.
Если бы вы всерьёз считали, что у Wells Fargo есть шанс провала более 10% в течение 90 дней, вы бы не шортил токен прогнозного рынка. Вы бы набирали CDS, шортили акции, покупали путы. Но никто, кто понимает балансы банков, так не делает.
Вывод: прогнозные рынки отражают настроения, а не вероятность. И прямо сейчас эти настроения совершенно неадекватны.