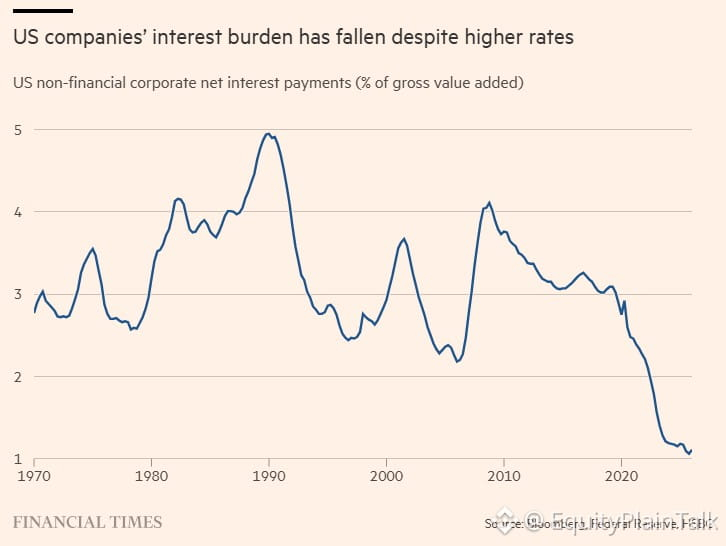
Стоимость обслуживания корпоративного долга в США только что достигла исторически низких уровней, несмотря на то, что ставки выше, чем до 2020 года.
Почему? Компании зафиксировали дешевое финансирование в эпоху нулевых ставок. Большая часть инвестиционного долга была размещена с купонами ниже 4%. Волны рефинансирования не ударят по-настоящему до 2026–2027 годов.
Это создает «подушку». Прибыль не раздавливают процентные расходы. Свободный денежный поток остается сильным. Дивиденды и байбэки продолжают поступать.
Но у этой истории есть и обратная сторона: когда рефинансирование действительно наступит, важны спреды. Если кредитные условия ужесточатся или случится рецессия, именно тогда проявятся болезненные эффекты. Пока же балансовые показатели в лучшей форме, чем предполагает уровень ставок.
Рынок это закладывает. Низкая долговая нагрузка = больше пространства для роста стоимости капитала, если рост сохранится.
Почему? Компании зафиксировали дешевое финансирование в эпоху нулевых ставок. Большая часть инвестиционного долга была размещена с купонами ниже 4%. Волны рефинансирования не ударят по-настоящему до 2026–2027 годов.
Это создает «подушку». Прибыль не раздавливают процентные расходы. Свободный денежный поток остается сильным. Дивиденды и байбэки продолжают поступать.
Но у этой истории есть и обратная сторона: когда рефинансирование действительно наступит, важны спреды. Если кредитные условия ужесточатся или случится рецессия, именно тогда проявятся болезненные эффекты. Пока же балансовые показатели в лучшей форме, чем предполагает уровень ставок.
Рынок это закладывает. Низкая долговая нагрузка = больше пространства для роста стоимости капитала, если рост сохранится.