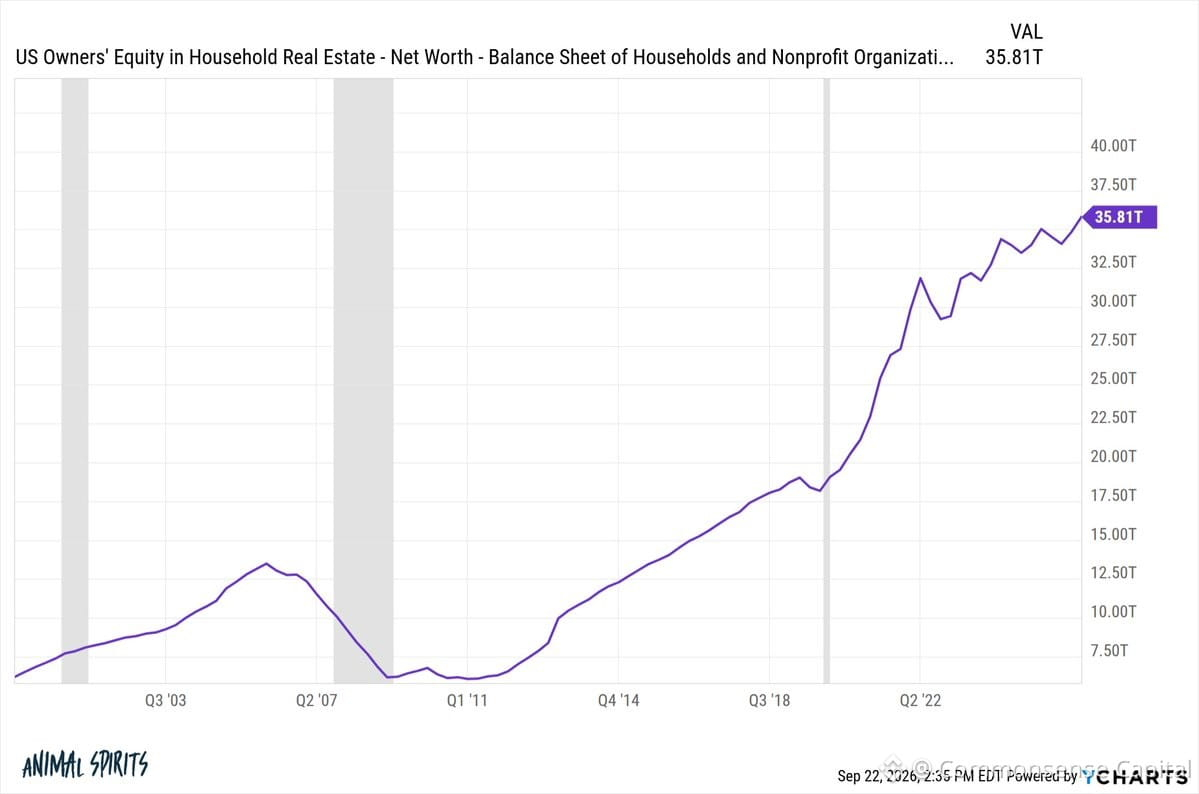
Жильё подорожало на 50% за несколько лет. Все кричали, что это пузырь. Падения так и не случилось.
Почему?
Потому что это было не 2008. Совсем другая схема.
2008: банки выдавали кредиты кому угодно — хоть с пульсом. Без проверки доходов. Бомбы с плавающей ставкой. Везде пере-рычагованные спекулянты. Избыток предложения.
2020-е: жёсткие стандарты кредитования. Большинство покупателей оформили фиксированные ипотечные кредиты под 3%. Низкое предложение. Реальный спрос от миллениалов, которые создают семьи.
Цены выросли, потому что ставки были нулевыми, а предложение было «зажато» — не потому, что кредит был безрассудным.
Когда ставки резко пошли вверх, цены не рухнули. Они просто… остановились. Продавцы с дешёвыми ипотека́ми отказывались двигаться. Покупатели выбыли из-за цен. Рынок замер.
Не пузырь. Просто масштабный пересмотр цен, вызванный самым серьёзным шоком ставок за десятилетия.
Урок: не каждое ценовое ралли — пузырь. Важно контекст. Важно качество кредитов. Важно предложение.
Те, кто ждал краха и не покупал, теперь платят более высокие ставки при более высоких ценах. Попытки таймить рынок редко срабатывают — даже когда история звучит убедительно.