Небо финансового мира — вчера действительно рухнуло!
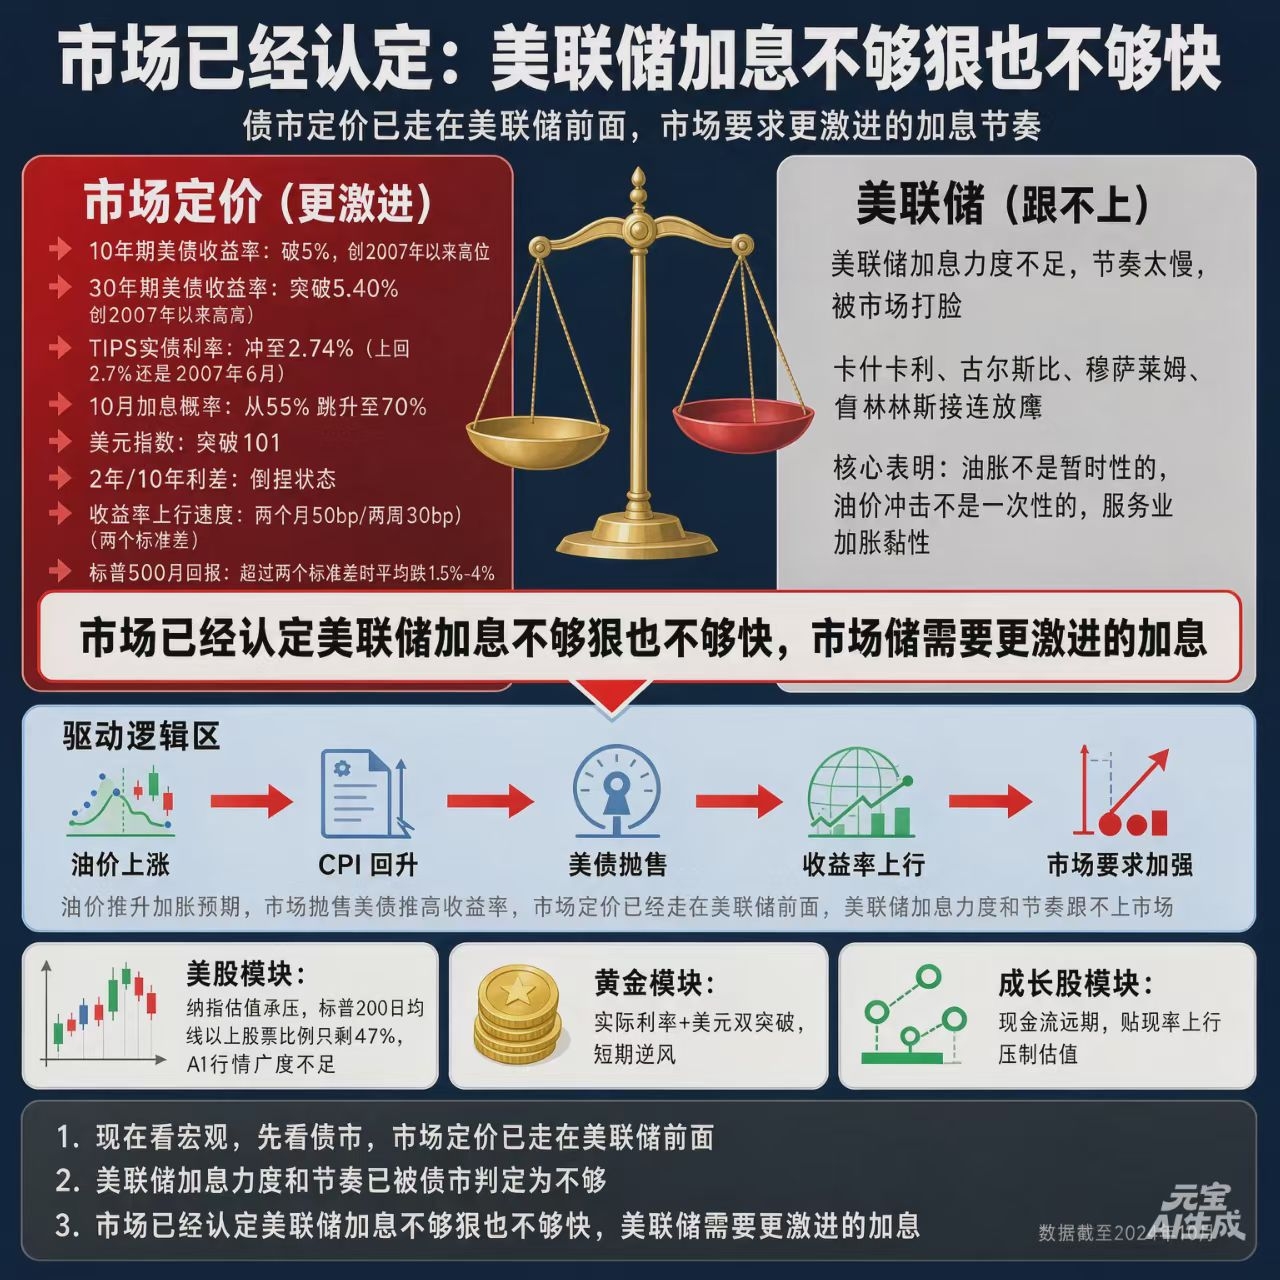
Доходности американских гособлигаций по большинству сроков полностью пересекли психологическую отметку 5%.
5% — это не просто «стало немного дороже». Это удар по VaR + линия стоп-убытков в риск-моделях институтов: только коснись — и модель автоматически сокращает позиции. В результате — убивают оценку одновременно в акциях, облигациях, золоте и криптовалюте.
Еще страшнее — скорость.
10-летняя доходность постепенно растет — трейдерам еще есть чем «держаться»; но два месяца по 50 б.п. и две недели по 30 б.п. — это уже разгон в виде двух стандартных отклонений. Рынок сразу пересчитает риски: моя позиция не слишком ли велика? Плечо не слишком ли высокое? Нужно ли сначала убегать?
Поэтому вчера это было не так просто, как «хороший PMI → бьем по длинным ОФЗ».
PMI — всего лишь катализатор, не первопричина.
Падение с катастрофическим пересчетом цен — это не что-то одно, а целая цепочка, которая происходит одновременно:
- 10-летние американские гособлигации пробили 5%
- Реальная доходность TIPS взлетела до 2,74% (в последний раз закрепились выше 2,7% в июне 2007 года)
- Доллар пробил 101
- Короткий конец более агрессивен, чем длинный: спред 2s10s продолжает сужаться — это значит, что рынок закладывает в цену «инфляция не умерла, дальше повышение ставок все равно нужно»
- Вероятность повышения ставки в октябре с 55% прыгнула до 70%
Рынок облигаций уже отдал голос вместо ФРС.
Кашкари, Гулсби, Мусалем, Коллинз — один за другим выступают с «ястребиными» сигналами:
Шок от цен на нефть — это не разовый эффект. Инфляция не заканчивается на энергии; вот настоящая проблема — липкость инфляции в сфере услуг.
Раньше можно было отмахиваться словом «transitory», теперь эта схема больше не работает.
Goldman сопоставил среднемесячную доходность S&P 500 и доходность по 10-летним бумагам:
- Доходности умеренно растут → фондовый рынок обычно все еще может расти
- Доходность за один месяц подскочила более чем на два стандартных отклонения (как сейчас) → S&P в среднем падает на 1,5%–4%
- Nasdaq, AI, софт, акции роста на длинном горизонте — самые пострадавшие: денежные потоки далеко в будущем, а когда ставка дисконтирования поднимается — «якорь» оценки сразу ослабевает.
Сейчас доля акций в S&P 500, находящихся выше 200-дневной средней, осталась всего 47%.
50% — водораздел. Если у истории с AI не получится нарастить ширину, то индексы потянут лишь немногие гиганты, а внизу уже все расползается.
Золото тоже не удалось обойти.
Реальная ставка прорывает вверх + доллар прорывает вверх + рост цен на энергоносители + инфляция в услугах + предвыборный шум — инфляционные ожидания прибиты к высокому уровню.
А что насчет переговоров G2? Это игра в угадайку — никто не знает, какие карты лежат под столом.
Так что не успокаивай себя больше, глядя лишь на картинку по американскому фондовому рынку.
Даже если ты всю жизнь не покупаешь гособлигации США,
Сейчас каждый день первая вещь — тоже сначала посмотреть, что происходит на рынке облигаций.
Рынок облигаций говорит одну фразу:
ФРС отстала — рынок больше не ждет ее.
Дальше это не вопрос «повышать или не повышать»,
Проблема в вопросе «если поздно — сколько придется заплатить ценой».
#NASDAQ #золото #доллар #инфляция #ФРС #американские_облигации #PMI #фьючерсы_на_ставки