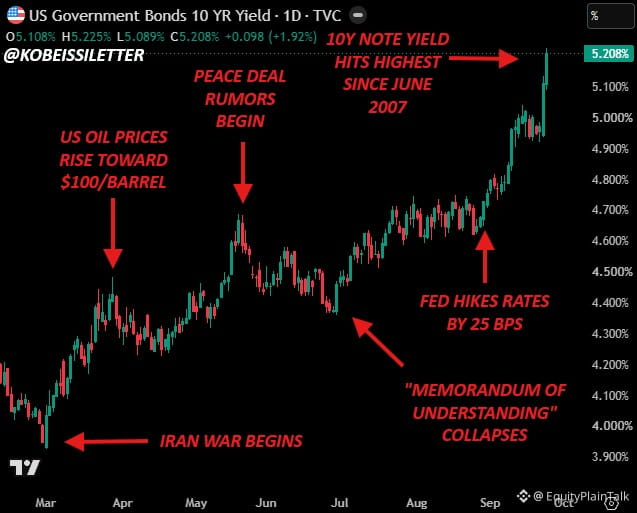
Ставка по 30-летней ипотеке только что достигла 7,45% — максимума с 2023 года, когда инфляция держалась на уровне 6,4%+.
Это скачок на 150 базисных пунктов всего за шесть месяцев.
Рынок облигаций находится под серьезным давлением. Доходности растут быстро. Ипотечные ставки идут прямо следом.
Это не просто шум. Доступность жилья и так была напряженной. Теперь? Покупателям будет еще сложнее.
Важно учитывать контекст: в 2023 году очевидной причиной была инфляция. Сейчас инфляция замедлилась, но ставки все равно растут. Почему?
Бонд-вигиланты вернулись. Существуют опасения по дефициту, дисбаланс спроса и предложения в казначейских облигациях (Treasuries), а также «липкие» инфляционные ожидания — все это играет свою роль.
Для обычных людей: более высокие ипотечные ставки означают меньше сделок с жильем, более медленный оборот на рынке и давление на застройщиков.
Для рынков: это реальное ограничение для экономической активности. Жилье — огромная часть ВВП.
Следите за доходностью 10-летних казначейских облигаций (10-year Treasury). Это главный фактор здесь. Если она продолжит расти, ипотечные ставки последуют за ней — и рынок жилья останется замороженным.
Это скачок на 150 базисных пунктов всего за шесть месяцев.
Рынок облигаций находится под серьезным давлением. Доходности растут быстро. Ипотечные ставки идут прямо следом.
Это не просто шум. Доступность жилья и так была напряженной. Теперь? Покупателям будет еще сложнее.
Важно учитывать контекст: в 2023 году очевидной причиной была инфляция. Сейчас инфляция замедлилась, но ставки все равно растут. Почему?
Бонд-вигиланты вернулись. Существуют опасения по дефициту, дисбаланс спроса и предложения в казначейских облигациях (Treasuries), а также «липкие» инфляционные ожидания — все это играет свою роль.
Для обычных людей: более высокие ипотечные ставки означают меньше сделок с жильем, более медленный оборот на рынке и давление на застройщиков.
Для рынков: это реальное ограничение для экономической активности. Жилье — огромная часть ВВП.
Следите за доходностью 10-летних казначейских облигаций (10-year Treasury). Это главный фактор здесь. Если она продолжит расти, ипотечные ставки последуют за ней — и рынок жилья останется замороженным.